2027年から新制度「こどもNISA」が始まります。FIREを目指す世帯もやるべきなの?
こんにちは。40代で2人の子供を育てながら、サイドFIREを目指しているせつやんです。
2027年から新しい非課税制度「こどもNISA」が始まります。FIREを目指している子持ち世帯のみなさんも気になっているのではないでしょうか(私も気になっています!)
とはいえ、夫婦のNISA枠もある中で、こどもNISAにお金を入れていくのはアリなの?とか、FIREを目指している世帯ではこどもNISA枠は使えるの?といった疑問もあるのではないでしょうか。
そこで今回はこどもNISAについて、2027年開始予定の制度内容を整理しつつ、夫婦のNISAとどちらを優先すべきかという判断基準を、FIRE目線も交えてお伝えしていきます。
「こどもNISA」とは?2027年開始の新制度を整理
「こどもNISA」は、2027年から始まる新しい制度です。まずは、この新しい制度の中身から確認しておきましょう。
「こどもNISA」の制度概要
「こどもNISA(正式名称:未成年者特定累積投資勘定)」は、0〜17歳を対象に、年間60万円、非課税保有限度額600万円まで非課税で運用できる制度です。
非課税保有期間は無制限で、この投資枠で出た含み益には税金は一切かかりません。
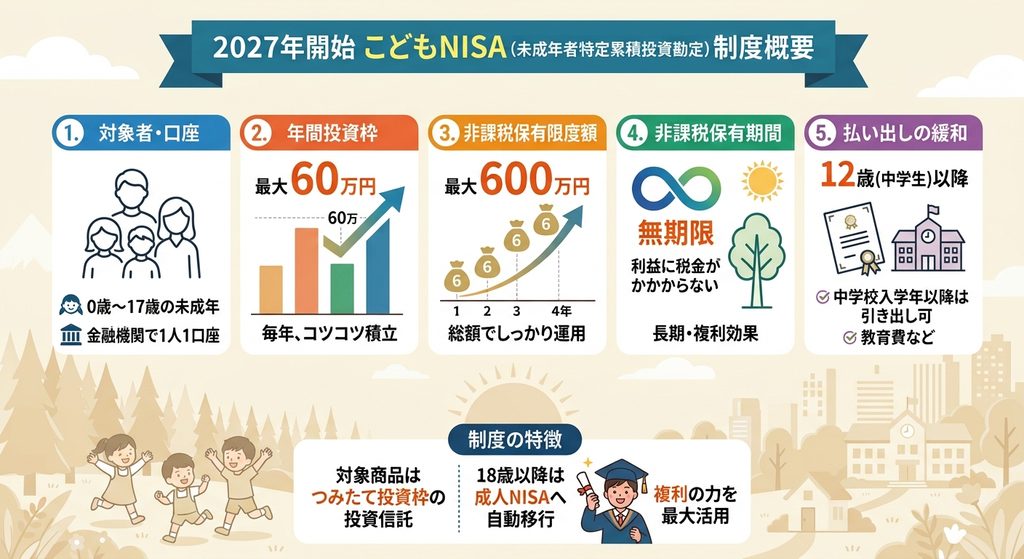
運用のポイントは、「子供が12歳になるまで引き出しにくい」という引き出し制限があとことと、子供が18歳になると、通常の成人NISAに自動移行していくことです。つまり制度上、この資産は最終的に子ども本人のものになるという設計になっています。
旧ジュニアNISAと「こどもNISA」の違いは?
2023年で終了した旧「ジュニアNISA」は、非課税保有期間が5年間と短かったことや、原則18歳まで引き出しができないという制約が、「使いづらい」と不評でした。
こうした不満を踏まえて、「こどもNISA」では、より使いやすい制度として設計されています。保有限度額が増えたほか、非課税保有期間が無制限になり、さらに、12歳以降、本人の同意があれば教育資金等の目的で引き出しが可能になります。
これにより、中学受験の費用や高校の入学金など、大学進学前の支出にも対応しやすくなります。
| 比較項目 | 旧ジュニアNISA (2023年終了) | こどもNISA (2027年開始) |
| 非課税保有期間 | 最長 5年間 | 無期限 |
| 非課税保有限度額 | 最大 400万円 (80万円×5年) | 最大 600万円 |
| 年間投資枠 | 最大 80万円 / 年 | 最大 60万円 / 年 |
| 払い出し(引き出し) | 原則 18歳まで不可 | 12歳以降(中学生〜)可能 (※教育費目的等) |
| 対象商品 | 個別株式・投資信託 など | つみたて投資枠対象の 投資信託のみ |
| 18歳以降の移行 | 別口座扱い(移管手続き等が必要) | 成人NISAへ 自動引き継ぎ |
旧ジュニアNISAと比較すると、使い勝手が圧倒的に向上しています!
「こどもNISA」と夫婦のNISAの違いは?
次に、すでに夫婦で運用している方も多いと思われる通常のNISAとの違いを整理しておきましょう。
| 比較項目 | 成人向けNISA(現行NISA) | こどもNISA(2027年開始予定) |
| 対象年齢 | 18歳以上 | 0歳〜17歳(1月1日時点) |
| 年間投資枠 | 最大 360万円(つみたて120万+成長240万) | 最大 60万円 |
| 非課税保有限度額 | 最大 1,800万円 | 最大 600万円 |
| 対象商品 | ・つみたて投資枠:投資信託 ・成長投資枠:個別株、ETF、投資信託など | つみたて投資枠対象の投資信託のみ |
| 引き出しのタイミング | いつでも可能(年齢制限なし) | 12歳(中学生)以降に順次緩和※12歳未満の引き出しは原則課税 |
| 枠の再利用 | 売却した翌年以降に枠が復活・再利用可能 | 売却した翌年以降に枠が復活・再利用可能 |
| 運用者(取引主体) | 本人 | 親権者(親・法定代理人)等 |
こどもNISAの非課税枠は、NISAとは別枠で上乗せされる
こどもNISAの非課税枠は、親の非課税枠(生涯投資枠1800万円)とは別枠として設けられます。子どもの人数分、家庭全体の非課税枠を増やせるという意味では、うまく活用できれば家計にとってプラスに働く制度です。
例えば、我が家のように、夫婦+子供2人の世帯の場合、夫婦それぞれの1800万円×2のNISA枠に加えて、子供2人(600万円×2)が加わることになるため、世帯全体の非課税投資枠は4800万円となります。
よ、4800万円……!?!?凄すぎ!
対象商品はつみたて投資枠のみ(成長投資枠は使えない)
こどもNISAは、基本的にNISAの「つみたて投資枠」の未成年版という位置づけです。そのため、成長投資枠のような個別株投資はできません。
対象商品はつみたて投資枠と同様、国が定めた基準を満たした長期投資に適している投資信託などに限られます。
「こどもNISA」は将来いくらになる?シミュレーション
では、実際に、こどもNISAを満額埋めていったときに、将来的にいくらくらいの資産になるのかをシミュレーションしてみましょう。
利回り別・18歳時点の資産額
今回は、「0歳から年間60万円を10年間積み立て、以降は複利運用を行う」という条件で、子供が18歳を迎えたときにどれくらいの資産になるのかをシミュレーションしてみたのが以下です。
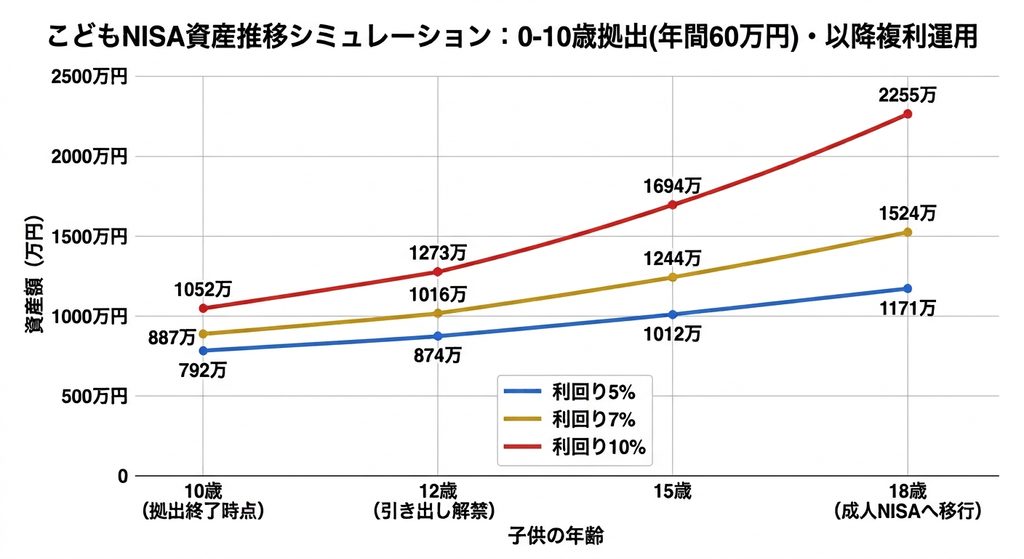
| 子どもの年齢 | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|
| 10歳(拠出終了時点) | 792万円 | 887万円 | 1,052万円 |
| 12歳(引き出し解禁) | 874万円 | 1,016万円 | 1,273万円 |
| 15歳 | 1,012万円 | 1,244万円 | 1,694万円 |
| 18歳(成人NISAへ移行) | 1,171万円 | 1,524万円 | 2,255万円 |
主要なインデックスファンドの期待利回りは、オルカンで7〜8%、S&P500で8〜10%、ナスダック100で12〜14%と言われています。
そういう意味では5%は保守的な想定になりますが、それでも0歳から満額積み立てていくと、12歳の引き出し可能時点でも792万円、成人するころには1171万円もの資産に育ちます。
さらに、利回り10%であれば2000万円以上です。ほとんどのケースで大学費用を丸ごとカバーでき、さらに大きな余裕を手にしたまま社会人デビューすることができます。
方や、こどもNISAで2000万円以上の資産を持ち、もう一方では奨学金で500万円もの借金を背負う、ということになるため、「格差拡大の要因になる」という批判も一部では出ています。
成人した時点で2000万円もの資産を持っているのは強すぎる……!
こどもNISA運用シミュレーター
上記は、0歳から満額を積み立てた場合のシミュレーションでしたが、自分の家庭のケースで計算したいという方のために、こどもNISAシミュレーターを用意しました。
積み立て開始年齢と、年間の積立額、利回りを入力することで、18歳時点の資産額が分かるものです。将来のプランニングに活用してみてください!
こどもNISAシミュレーター
積み立て開始年齢・積立額・利回りを入力すると、18歳時点の資産額を試算できます。
18歳時点の資産額(概算)
–万円
※ 毎年、年始に積立額を拠出し、その年数分だけ複利運用されるものとして概算しています。実際の運用成果や税制の詳細は異なる場合があります。非課税保有限度額(600万円)は元本ベースの上限であり、それを超える拠出はできない見込みです。
これは便利ですね!
【余談】こどもNISAで作った資産を運用し続けたらどうなる?
ここからは完全に余談になりますが、もし子供が引き継い資産をそのまま複利運用していった場合、どうなるかをシミュレーションしてみました。その結果が以下です。
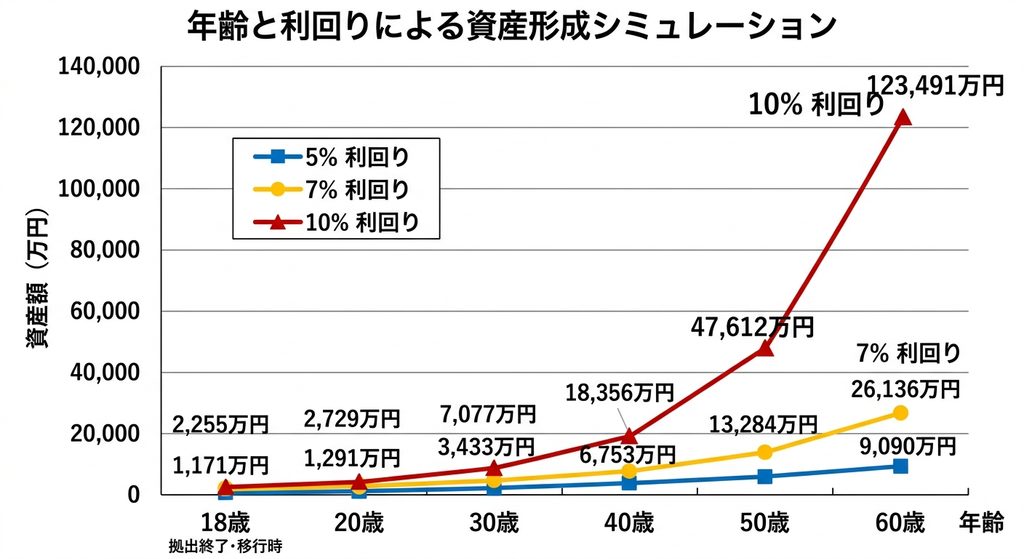
| 年齢 | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|
| 18歳(拠出終了・移行時) | 1,171万円 | 1,524万円 | 2,255万円 |
| 20歳 | 1,291万円 | 1,745万円 | 2,729万円 |
| 30歳 | 2,103万円 | 3,433万円 | 7,077万円 |
| 40歳 | 3,426万円 | 6,753万円 | 18,356万円 |
| 50歳 | 5,580万円 | 13,284万円 | 47,612万円 |
| 60歳 | 9,090万円 | 26,136万円 | 123,491万円 |
もし、子供が移管された資産にまったく手を付けず、また追加投資もせずに放置し続けた場合、資産は複利効果で雪だるま式にどんどん膨らんでいきます。
こどもNISAだけでFIRE可能に……!?
40歳時点では、5%の場合で3426万円、7%の場合で6753万円、10%の場合なら1億8356万円にもなります。さらに、10%で複利運用を続けた場合、60歳時点ではなんと資産は12億円以上になります。
ちなみに、1億円を超えるのは、利回り5%で61歳、7%で46歳、10%で35歳です。
もし、相場の好調が続いた場合、これだけで30代〜40代でのFIREも見えてくる計算です。
こんなことになったら、泣いて両親に感謝するレベルです……!
「こどもNISA」と夫婦の新NISA、どちらを優先すべき?
こどもNISAの全体像が分かってきたところで、実際のところ、こどもNISAのと夫婦の新NISA、どちらを優先的に積み立てていくべきなのかのポイントを考えてみましょう。
【結論】夫婦の新NISAを優先したほうがよい
私の結論としては、特にFIREを目指している場合は「夫婦の新NISAを優先すべき」です。なぜなら、以下の3つの要因から、こどもNISAはFIRE資金には使えないからです。
要因1.年齢での引き出し制限がある
こどもNISAは、12歳になるまでは非課税措置が適用されません。さらに、12歳以降になっても子供本人の同意が必要になります。つまり、親が自分のリタイア時期に合わせて資産を取り崩すことはできません。
夫婦の新NISAであれば、いつでも引き出すことができ非常に柔軟に運用が可能です。
要因2.使途が教育資金等に限定されている
こどもNISAの資金は、使い道が、「教育資金等の目的」に限られています。こどもNISAで作った資金を生活費として引き出して使うことはできません。この時点で、FIRE資金としては成り立たないということになります。
一方の夫婦の新NISAは、資金の使途は限定されていません。生活費として使うこともできますし、もちろん子供の教育費に使うこともできます。こどもNISAの用途も幅広くカバーしているのが特徴です。
要因3.18歳で自動的に子供のものになる
こどもNISAで作った資産は、18歳以降は子供自身の成人NISA口座へ自動的に移行します。
つまり制度上、「いずれ子供に渡すことが前提の資産」であり、親自身のFIRE計画の原資には、そもそも組み込めない性質のものです。
こどもNISAはあくまで「子供のための資産形成」の制度であることをしっかり理解しておく必要があります。
FIREを目指しているなら、夫婦の新NISAが優先ですね!
どちらを優先すべきか迷ったときは?
子持ちFIREを目指している世帯においては、基本的には夫婦の新NISAを優先するほうが合理的ですが、もし活用に迷ったときは、以下の基準で考えてみましょう。
判断基準は「親のNISA枠(1800万円)に余裕があるか」
ほぼ唯一にして最大の判断基準は、「夫婦のNISA枠に余裕があるかどうか」です。
新NISAは最短でも満額を埋めるまで5年かかる設計なので、2026年時点で1800万円の満額を埋めている人はゼロ(のはず)です。最短でも埋めるまでには2028年までかかります。
とはいえ、そこまで年間の上限額360万円を埋め続ける計画がある方もいるでしょう(実際、Xの株クラではこのようは報告はよく見ます)。
このような方で、投資資金にさらに余裕がある場合は、こどもNISAを活用するのは有効です。非課税枠を使って、子供の教育資金を作っていけますし、教育資金で使い切れなかった分は子供への「プレゼント」にすることもできます。
逆に言うと、夫婦のNISA枠が空いている場合は、敢えてこどもNISAを優先して埋めるメリットは、後述する教育資金の口座管理といった目的以外では大きくありません。
投資資金に余裕がある人は、こどもNISAの枠も使うとよさそうです!
それでも「こどもNISA」を検討すべき人とは?
こどもNISAは、通常の新NISAと比較して、柔軟性が低いため、FIRE目的では基本的には使えません。とはいえ、中には優先的に検討する価値がある家庭もあります。
1.教育費用の口座を明確に分けておきたい人
先述の通り、こどもNISAは引き出し制限があったり、使い道が限定されていたりします。このルールを逆手に取り、「生活費としては使えないお金」「子供の教育費として積み立てるお金」と、しっかり生活人は用途を分けて管理したい場合、有効に活用可能です。
このようなケースでは、こどもNISAは「教育費専用の非課税口座」として、資金管理をシンプルにできるというメリットがあります。
2.早めに子供名義へ資産を移しておきたい人
すでにある程度資産を築いていて、将来的に子供へ資産を承継する予定がある場合、早い段階から子供名義で非課税運用しておくという選択肢としても活用できます。
また、おじいちゃん・おばあちゃんからの孫への資金援助や生前贈与として、こどもNISAを活用するという手もあります。贈与税の基礎控除は110万円なので、こどもNISAの年間枠60万円であれば、贈与税は一切かかりません。
現金として贈与するよりも有利になる可能性もありますね!
「こどもNISA」活用時の注意点をおさらい
最後に、実際にこどもNISAを活用する際に見落としがちな注意点にも触れておきます。
注意点1.贈与税がかかるケースに注意
子供名義の口座に親がお金を拠出する行為は、贈与とみなされる可能性があります。
年間110万円までの基礎控除内であれば贈与税はかからないため、こどもNISAの年間投資枠(60万円)であれば通常この範囲に収まります。ただし、他の贈与と合算する場合は基礎控除を超えないよう注意が必要です。
注意点2.引き出し制限に注意
こどもNISAの資産は12歳未満では非課税措置が適用されません。そのため、私立中学校などの学費としては使えますが、受験のための塾代には使いにくいということです。
特に小学校でも高学年になると進学塾の塾代が高額になるケースもあります。このような場合、どうしても必要な場合は、利益部分に約20%の税金を払って引き出すこともできますが、少し「もったいない」という状態になります。
そうなった場合、塾代は別途用意しておく必要が出てくるでしょう。
まとめ:こどもNISAの前に、まずは夫婦のNISA!
今回は、2027年から始まる新しい制度「こどもNISA」の活用法について考えてみました。
こどもNISAの制度上の重要なポイントは、以下の3点です。
- 12歳未満は非課税措置が適用されない(制度の特典は12歳以上の引き出しから)
- 使い道は教育費などに制限されている
- 18歳になると自動的に子供の成人NISAに移管される
つまり、親は自由に引き出せず、引き出せたとしても自由には使えず、さらに将来的に子供の資産になるという3つの点から、こどもNISAはFIRE資金としてはまったく使えません。
そのため、子持ちFIREを目指す世帯にとっては、まず夫婦の新NISAの非課税枠を埋めることを最優先に考えてOKで、こどもNISAを始めるにしても新NISA枠を埋めてからでOKです。
ただし、子供の教育費を自分たちのFIRE資金とは完全に別個で管理して運用したいというケースではこどもNISAが役立つ場合があります。上述の通り、教育費などに使途が限定されており、そもそも「使えない」というのは、資産形成においてはプラスに働くことがあるためです。
夫婦に新NISAは使途が限定されておらず、何にでも使えるがために、誤って子供の教育費まで使い込んでしまった、ということも起こる可能性があります。しかし、こどもNISAは、そもそも使えず、使う際も子供本人の同意が必要なお金なので、そういったことは起こりにくい仕組みになっています。
教育費を分かりやすく管理したい場合は、夫婦のNISAに積み立てているお金の一部をこどもNISAに回す、というのは良いかもしれません。
ちなみに、子供が成人してからは資産は子供のものになります。おそらく、次の10年間で、乳幼児期から満額積み立てていた場合、成人に達した時点で1000万円を超える資産を手にする子供が続出することが考えられます。
さらに複利運用を続けていけば、30代〜40代でFIREできるほどの資産に成長するケースもあり、まさに「親ガチャ」「格差拡大」を象徴するような制度になる可能性もあり、裕福な家の子供はより裕福に、そうでない家の子はより貧乏になっていくというリスクも孕んでいます。
格差は日本においても大きな社会問題です。今後の制度の行方についても注視していく必要がありそうです。
ということで、今回は以上です!
コメント