FIREの派生形で「FIRA60(ファイラ60)」っていうのがあるらしいんだけど、どんなスタイルなの?
こんにちは。40代で2人の子供を育てながらサイドFIREを目指しているせつやんです。
子育てをしながらFIREを目指すとなると、現役中に大きな資産を築く必要があり、なかなかハードルが高いな……と感じている方も多いかもしれません。
そんな方でも、そこまで無理をせずに経済的自由を手に入れられるかもしれません。それがFIREの新しい派生形「FIRA60(ファイラ60)」というスタイルです。
今回は、このFIRA60の定義やFIREとの違い、必要資金の目安、そして子持ち世帯との相性まで、順を追ってお伝えしていきます。
FIRA60とは?基本的な考え方
FIRA60は、元青山学院大学大学院教授の榊原正幸氏が提唱した概念で、「Financial Independence , Retire Around 60」の略です。直訳すると、「経済的自立と60歳前後でのリタイア」という意味になります。
30代・40代での早期リタイアを目指すFIREとは異なり、60歳という定年前後のタイミングをゴールに設定するという、比較的新しい概念です。
FIREとの違い・FIRA60の2つの特徴
FIREとの違い・FIRA60の大きな特徴は、「必要資金をゆっくり準備できる」点と、「少ない資金でOK」な点です。
必要資金をゆっくり準備できる
通常のFIREは30代や40代での達成を目指します。そのため、労働収入で得たお金をいかに投資に回すか、いわば「入金力をいかにして高めるか」が非常に重要になります。
そのため、日々大きな節約が必要になったり、生活水準を落とさざるを得ないという状況になったりします。特に子育てをしている世帯にとってはこうした生活は大きな負担になることが考えられます。
その点、FIRA60は、60歳ころまで時間の余裕があります。仮に毎月の入金を小さくしても、長期投資による複利効果が、「入金力」以上の力を発揮していくれる可能性があるため、余裕を持った資金形成が可能です。
少ない資金でOK
30代や40代でのFIREを目指す場合、年金を受給できる年齢まで20年〜30年もあり、それまで収入が途切れることになります。
資産収入のみで(サイドFIREの場合は一部の労働収入を加える)生活を維持しなければならないため、必然的に、達成のための必要資金は大きな金額になってしまいます。
一方のFIRA60は、収入が途切れるのは60歳頃〜年金受給開始年齢の65歳までです。この「無収入」の期間を資産収入で乗り切れればその後は年金収入が生活費のベースを充当してくれるため、圧倒的に楽になります。
また、通常のFIREの場合は、早期に働くのを辞める(抑制する)ことで、厚生年金の受給額も働く場合と比較して少なくなります。年金を受給できる年齢になっても、大きな金額を生活費として補填していく必要があるため、この点においても大きな金額が必要になります。
その点、FIRA60であれば定年付近まで働くため、厚生年金の金額も多くなり、結果的に少ない金額で達成可能になるというメリットがあります。
多くの人は、定年以降も「働かざるを得ない」状況
長寿大国・日本では、少子高齢化が急速に進んでいます。最近では、70代や80代で働く人も珍しくなくなってきました。
「その年齢になってもガンガン働ける」「健康寿命が伸びた」という意味では、これを肯定的に捉えることもできますが、実際にはそれ以上に「年齢を重ねても働かざるを得ない状況になっている」といったほうが適切でしょう。
かつては60歳から満額受給できた公的年金が65歳支給開始へと段階的に引き上げられていますし、さらにマクロ経済スライド等により、年金の給付水準が抑制される中で、「年金だけでは毎月の生活費や将来の予備費が賄えない」層が増えているのです。
FIREを目指している方は「いやいやいや……」と感じるでしょうし、私も70代や80代になって働きたくはありません……。
「人生100年時代」では60歳は十分に「早期リタイア」
読者のみなさんはじめ、30代や40代での「FIRE」を目指す人が増えているそうですが、「人生100年時代」とも言われる高齢化社会においては、「60歳の定年で、ちゃんとリタイアする」だけでも、周囲と比較して十分に「早期」だと言える状態になってきています。
健康寿命が伸びた現在、60歳でリタイアできれば、残り10年、20年と、自由で豊かな暮らしができます。そういう意味で、「FIRA60」は高齢化社会に適応したFIREの一形態と考えることができます。
現在では60歳以降も働く人がほとんどです。そんな中での「60歳でのリタイア」は十分に「早い」と言えます。
FIRA60にはいくら必要?試算の考え方
FIRA60は、実際問題どれくらいの資産があれば達成できるのでしょうか。もっとも気になる部分について、公的データも参照しながら試算してみましょう。
今回は、60歳でリタイアし、90歳まで生きることを想定しシミュレーションしています。FIRA60の必要額の計算は、「年金受給前」「年金受給中」の2つの期間に分けて考えます。
① 60〜65歳:年金受給前の「つなぎ期間」に必要な費用
公的年金は原則65歳から受給が始まります。そのため、60歳でリタイアした場合(繰上げ受給をしない場合)、65歳までの5年間は年金収入がない状態で生活することになります。この期間の生活費は、総務省「家計調査(家計収支編)」の実績データをもとに試算できます。
② 65〜90歳:生活水準別に見る不足費用
仮に90歳まで生きるとした場合、公的年金だけで生活費を賄いきれるかどうかは、目指す生活水準によって変わってきます。ここでは「ゆとりある生活」と「一般的な生活」の2パターンで試算しました。
- ゆとりある生活:生命保険文化センターの調査による、旅行や趣味も楽しめる生活水準(夫婦39.1万円/単身25.4万円※単身は総務省データを用いた按分による概算)
- 一般的な生活:総務省家計調査による、平均的な生活水準(夫婦26.4万円/単身14.8万円)
一般的な生活と比較すると、ゆとりある生活をするための不足分は、夫婦世帯で約13万円、単身世帯で約10万円となります。
FIRA60の必要資金:単純に貯金を取り崩す場合(運用なし)
では、上記の考え方・前提をもとにシミュレーションした結果を見てみましょう。
「ゆとりある生活」「一般的な生活」の2つの生活費水準と、2025年度のモデル年金額(夫婦23.3万円、単身16.3万円※モデル年金からの概算)をもとに、リタイア後は試算の運用をせず、単準に試算を取り崩すことを前提にした場合の60歳時点での必要な資産総額を試算した結果が以下の通りです。
世帯構成「夫婦」の場合
| 生活水準 | 60〜65歳の費用(5年) | 65〜90歳の不足費用(25年) | 合計(取り崩しのみ) |
|---|---|---|---|
| ゆとりある生活 | 約2,346万円 | 約4,747万円 | 約7,093万円 |
| 一般的な生活 | 約1,584万円 | 約936万円 | 約2,520万円 |
夫婦世帯で、ゆとりある生活を「貯金の取り崩しのみ」で実現しようとする場合、60歳時点で7000万円もの資産を作る必要があることが分かります。
世帯構成「単身」の場合
| 生活水準 | 60〜65歳の費用(5年) | 65〜90歳の不足費用(25年) | 合計(取り崩しのみ) |
|---|---|---|---|
| ゆとりある生活 | 約1,524万円 | 約2,730万円 | 約4,254万円 |
| 一般的な生活 | 約891万円 | 約0円(年金でほぼ賄える) | 約891万円 |
単身世帯でも、「貯金の取り崩しのみ」でFIRA60を達成しようとするとそれなりの大金が必要になります。
ただし、面白い点もあります。単身で一般的な生活水準を目指す場合であれば、モデル年金額が生活費を上回るため、65歳以降は理論上、年金だけでほぼ生活できるという結果になっています。
単身世帯なら、65歳以降は年金だけで基本的に生活は賄えるの……!?
FIRA60の必要資金:年利5%で運用しながら取り崩す場合
FIREやFIRA60を目指している方であれば、基本的に資産は運用しているはずです。リタイアしたからといって、突然運用を止めてすべて現金にし、それを取り崩して生活しようという人はまずいないでしょう。
ということで、むしろ本題はここからです。
資産をただ取り崩すのではなく、年利5%で運用しながら計画的に取り崩していく場合、複利の効果によって、現時点で必要な金額は大きく圧縮されます。
世帯構成ごとに、必要金額を見ていきましょう。
世帯構成「夫婦」の場合
前段と同じように、「年金受給前」「受給中」を別々に計算し、それらを合計した金額をFIRA60の必要資産として計算しています。
貯金の取り崩しのみの生活を想定した場合と比較すると、運用を想定した場合の必要資金は大きく抑えられることが分かります。
| 生活水準 | 合計(取り崩しのみ) | 合計(年利5%運用併用) |
|---|---|---|
| ゆとりある生活 | 約7,093万円 | 約4,129万円 |
| 一般的な生活 | 約2,520万円 | 約1,790万円 |
運用をすることで、FIRA60に必要な資産額を3000万円も減らせるのは凄すぎる!!
世帯構成「単身」の場合
単身世帯でも、貯金の取り崩しのみの場合と比較すると、5%での運用を想定すると必要資金を大幅に下げることができます。
| 生活水準 | 合計(取り崩しのみ) | 合計(年利5%運用併用) |
|---|---|---|
| ゆとりある生活 | 約4,254万円 | 約2,526万円 |
| 一般的な生活 | 約891万円 | 約771万円 |
単身世帯の場合でも、「40代でFIREするなら、サイドFIREでも5000万円必要」と言われる中で、60歳までに2500万円用意すればOKというのは、非常に心強いデータと言えるのではないでしょうか!?
FIRA60と相性がいい「iDeCo」
ここからは、実際の資産形成の具体的な手段について考えてみましょう。
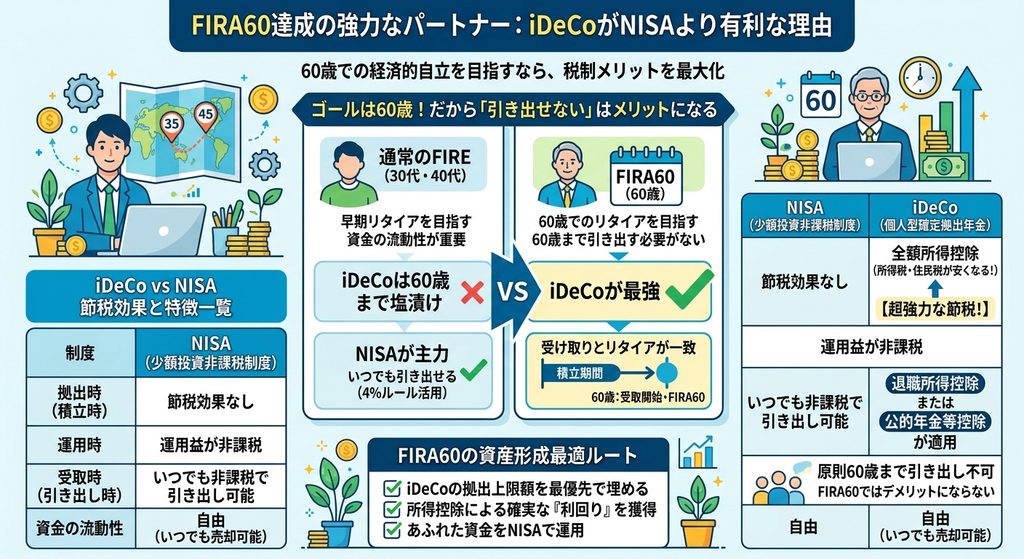
一般的に、FIREのための資産形成はまずNISAを活用することが推奨されます。しかし、FIRA60においては、むしろNISAよりもiDeCoの活用が有効に作用します。
「FIREにはNISA」と言われる理由
FIREをすると、労働収入が大幅に減ることになるため、生活費を資産収入から得る必要が出てきます。この際に、資産の一部を「4%ルール」などで取り崩していかなければなりません。NISAで運用している資産は、運用益に対する税金が非課税になるため、このように取り崩す戦略を取る場合は非常に有利に働きます。
一方、iDeCoは同じように運用益は課税対象ではないものの、原則として運用資産は60歳まで引き出せないルールになっており、30代や40代でFIREしても、その資産を使うことはできません。
60歳になるまでは、文字通りの「塩漬け資産」になってしまうというわけです。
iDeCoは、FIRA60で本領を発揮する
FIRA60は、最初から60歳前後をリタイアの目標に設定しています。
iDeCoの受け取り可能年齢(原則60歳から)と、リタイアのタイミングがほぼ重なるため、一般的なFIREで問題視される「引き出せない期間」が、構造的にほぼ発生しないことになります。
そして、iDeCoには超強力な「所得控除」の仕組みがあります。iDeCoで拠出した掛金は、全額所得控除でき、所得税と住民税の負担を軽減できるのです。
つまり、どうせ60歳まで引き出さないのであれば、「年齢による引き出し制限」はデメリットではなくなるため、NISAよりもiDeCoを優先するほうが合理的ということになります。
例えば年収600万円の会社員が毎月2.3万円(年間27.6万円)拠出した場合、年間で約5.5万円(所得税・住民税)の節税になります。これは投資成果とは無関係に得られる「確定利回り(約20%)」のようなものです。
FIRA60視点では2026年12月の拠出上限額引き上げをどう考える?
2026年12月分から、iDeCoの拠出上限額が引き上げられます。会社員は企業年金との合算で月6.2万円、自営業者は月7.5万円まで拠出可能になる予定です。
これまでは、会社員の場合は月2.3万円が上限で、老後資金の積み立て額としては十分とは言えない面がありました。しかし、上限額が引き上げられることで、特に最初からFIRA60を目指す計画の場合は、iDeCoを最優先にするのが合理的な選択肢になります。
例えば、月10万円の積み立てが可能な場合、まずiDeCoの6.2万円の枠を先に使い、残った分をNISAに回すという方法です。
これにより、今まで以上に税制優遇を享受しながら、老後資金を準備していくことができます。
教育資金作りには落とし穴も
iDeCoは原則60歳まで取り崩せないため、FIRE資金としては使いにくい側面がありますが、同時に教育資金としても使いにくいというデメリットがあります。
子持ち世帯にとってネックになるのはまさにこの点です。FIRA60達成のためには、iDeCoをフル活用するのは合理的な方法ですが、この手段を選択したほうがよいのは以下のいずれかの条件をクリアした場合でしょう。
- すでに将来の教育資金は別枠で用意できている(あるいは用意する算段がついている)
- iDeCo満額かに収まらなかった余剰金で教育費の準備・積み立てができる
年齢制限があるため、iDeCoの資産は教育資金には使えないケースが多いので、教育費の目処がついている場合にiDeCoを全力活用する、というふうに考えておくのがよいでしょう。
【結論】FIRA60を目指すなら、NISAとiDeCo、どちらを優先すべき?
あくまで私個人の考えになりますが、FIRA60を明確に目指すのであれば、NISAよりもiDeCoの活用を優先するほうが合理的かなと考えています。
60歳でのリタイアを前提にする場合、「60歳まで引き出せない」というルールはデメリットにはならず、一方で所得控除による節税効果は、資産形成のスピードを底上げしてくれるからです。
とはいえ、子持ち世帯には子供の教育費が必要になります。仮に、毎月投資に回せるお金がiDeCoの満額以下の場合は、(特に将来の教育費が十分な状態になるまでは)一定額は教育資金用の積み立てとしてNISAに優先的に資金を回したほうがよいでしょう。
このように、制度の特性やお金の使途によって最適な選択肢は変わります。「いくら必要なのか」だけでなく、「いつ必要になるのか」も併せて考えることで、リタイア計画の解像度をより高めていくことができます。
FIRA60を目指すならiDeCoは良い選択肢だけど、状況によってはNISAを使ったほうがいい場合もあるのか……!
FIRA60と子持ち世帯との相性はどう?
じっくりと長期視点で時間をかけながら、無理せずリタイアを目指していくFIRA60には、さまざまなメリットがあります。では、子持ち世帯にとってはどうなのでしょうか。
FIRA60と子持ち世帯との相性について考えてみましょう。
教育費のピークと資産形成期間のバランスが取りやすい
フルFIREを30〜40代で目指す場合、教育費のピークと資産形成の追い込み時期が重なってしまうケースが少なくありません。一方FIRA60であれば、60歳までという長めの時間軸で資産形成を計画できるため、教育費のピークをやり過ごしながら、無理なく積立を続けやすいという側面があります。
家計への無理が減る⇒その分を教育費に回すという考え方も
前述のシミュレーションの通り、FIRA60はフルFIREと比べて必要資産額を抑えられるほか、資金づくりの期間をも長期で見ることができます。
そのため、毎月の家計に余裕を持ちやすいという隠れたメリットもあります。
家計に余裕をもたせながら資産形成を進められるので、その分、お金を子供の教育費に回すことができます。特に、比較的早い段階から継続的に必要になる塾などの習い事の費用は毎月の家計から出すことになるため、資産形成の入金を抑えられるのは大きなメリットになります。
早めにリタイアしたいけど、子供の教育費もしっかり確保したいという家庭にとっては、FIRA60はちょうどいい「折衷案」になりますね!
子持ち世帯はFIRA60とバリスタFIRE、どっちがいい?
以前、子持ち世帯に向いている早期リタイアとして、もう1つバリスタFIREという選択肢を当ブログで紹介しました。
バリスタFIREも、フルFIREと比べると準備する資金が少なくて済むため、子持ち世帯には向いているFIREスタイルです。しかし、やはり30代、40代という早い段階で数千万円というお金を用意しなければならないことには変わりありません。
そのため、そこまで急いでリタイアしなくてもいい、という場合はさらにペースを緩めたFIRA60が現実的な選択肢になってくるでしょう。
まとめ:FIRA60は、子持ち世帯にとっても現実的な選択肢
今回は、FIREの派生形の1つ、FIRA60について考えてみました。
まずFIREとの大きな違いとして挙げられるのが「資金をじっくり準備できる」「必要資金が少なく済む」という2つのメリットです。
60歳前後でのリタイアを目指すスタイルのため、通常のFIREとのように、全力で入金力を高める必要がなく、ほどよく現在の生活を充実させながら目指すことができます。
また、60歳付近まで働いて生活費を賄うため、通常のFIREほど大きな資金が必要ないという点も子持ち世帯にとってはあいがたいところでしょう。
FIREを目指している人にとっては、「60歳でのリタイア」は一見すると遅すぎるようにも思えますが、「人生100年時代」とも言われる長寿・高齢化社会においては、定年後も働き続けることは、もはや当たり前になりつつあります。
そんな中で、「しっかり60歳でリタイアする」ことは、周囲から見れば十分に早期リタイアと言える状況ですし、これから先、よりそのような価値観に変わっていくでしょう。
幸いなことに、日本では資産形成の手段としてNISAのほかにiDeCoもあります。iDeCoは原則60歳まで資産を引き出せないことから、FIREには向いていないと言われていますが、FIRA60を目指すのであれば話は別です。
所得控除による税制優遇をしっかり享受しながら、老後資金を着実に用意できるのはiDeCoならではです。
とはいえ、子持ち世帯には、子供の教育資金を用意する必要もあります。そのため、まずは子供の教育費を作ることを優先し、その目処がついたら、iDeCoをメインとした資産づくりに着手する、という方法がよいでしょう。
60歳までは長い時間があります。ゆっくり、着実に、理想の将来を目指して進んでいきましょう。
ということで、今回は以上です!
コメント