NISAはやってるけど、FIREするならiDeCoもやったほうがいいのかな……!?
こんにちは。40代で2人の子供を育てながらサイドFIREを目指しているせつやんです。
FIREを目指している方であれば、多くの方はNISAをやっていることと思います。一方でiDeCoはやっていないという方も多いのではないでしょうか?
NISAに比べると地味な印象もあるiDeCoですが、節税効果を加味した実質的な確定利回りではNISAを大幅に上回るなど、強力な面もあります。
そこで今回は、FIREを目指すならiDeCoはどうする?というテーマで、さまざまな視点から整理していきます。
FIREを目指している人はiDeCoとNISA、どちらを優先すべき?
まずは、FIREを目指している段階で、iDeCoをどう活用すべきかというポイントで考えていきましょう。
資産形成の途中でよく出てくるのが、「限られた資金をiDeCoとNISA、どちらに優先的に振り向けるか」という問題です。FIREを目指している段階では、この選択が資産形成のスピードを左右する場合があります。
判断軸は、大きく「1.流動性」「2.節税メリット」の2つです。
判断軸1.流動性:自由に引き出せるNISA、引き出し制限があるiDeCo
NISAはいつでも引き出せるという高い流動性が魅力です。特に子持ち世帯は、FIREに前後して、子供の教育費も必要になってきます。運用して増やしたお金を自由なタイミングで使えることは大きなアドバンテージです。
一方のiDeCoは、原則60歳まで引き出せないという年齢制限があり、これは大きなデメリットです。子供の教育費として使えないだけでなく、FIREした場合に60歳までは取り崩して生活費に充てることもできません。
FIREを目指す段階では、この流動性の差が重要な判断材料になります。
判断軸2.税制メリット:所得控除があるiDeCo、ないNISA
iDeCoの最大の強みは、掛金が全額所得控除の対象になるという点です。運用益が非課税になるのは同じですが、NISAにはこうした拠出時の所得控除はありません。
この控除の有無が実際にどれくらいの金額の差になるかは、次のセクションで具体的な数字とともに見ていきます。
流動性を確保しつつ、節税効果も活かすバランスの取り方とは?
FIREを目指している段階においては、まずNISAで流動性を確保するのが基本戦略となります。
そして、資産運用を加速するためには、無理のない範囲でiDeCoの節税メリットも活用するのも合理的な判断です。
現在(2026年9月現在)のiDeCoは、会社員(企業年金なし)の上限が2万3000円であることから、まずこの枠をフルに活用して節税効果を享受しつつ、さらなる余裕資金をNISAに回す、という戦略は非常に有効でした。
ただし、2026年12月からは、iDeCoの拠出上限額が引き上げられることになっています。この場合では、また取るべき戦略は変わってくる可能性があります。次のセクションで詳しく見ていきましょう。
我が家もiDeCoは全額入れて、残りの余裕資金をNISAに投入する戦略です!
2026年12月の拠出上限額引き上げと、節税効果の試算
直近のiDeCoの重大ニュースとして、拠出金上限の引き上げが挙げられます。まずは、この制度の概要からおさらいしておきましょう。
会社員(企業年金なし)の上限額が6万2000円に
iDeCoの掛金上限額が見直しによって、企業年金のない会社員の場合現行の月2万3000円から、月6万2000円(年間74.4万円)まで拠出できるようになります。
従来の上限(月1.2万円〜2.3万円程度)と比べて、大幅な引き上げとなります。全額所得控除の制度は変わらないため、拠出金を上げた場合の節税効果はさらに高まることになります。
【キャッシュバック】新しい上限額を満額拠出した場合の節税効果は?
iDeCoの新しい上限額である年間74.4万円を満額拠出した場合、所得控除による節税効果はどれくらいになるのでしょうか。以下でシミュレーションしてみました。
| 所得税+住民税率 | 年間節税額 | 掛金に対する節税効果(実質利回り換算) |
|---|---|---|
| 合計20% | 14.88万円 | 約20% |
| 合計30% | 22.32万円 | 約30% |
もっとも一般的な所得帯である年収約360万円〜650万円程度の場合、所得税+住民税率の税率は合計で20%になります。
この年収帯の人が、iDeCoを満額拠出した場合、年間の節税額は14万8800円となり、掛金に対する実質利回りは約20%にもなります。これには、投資による利益を一切含みません。
通常の投資で、年率20%のリターンを毎年安定的に得ることは簡単ではありません。しかしiDeCoの所得控除は、拠出した年に確実に得られる、事実上の「キャッシュバック」です。
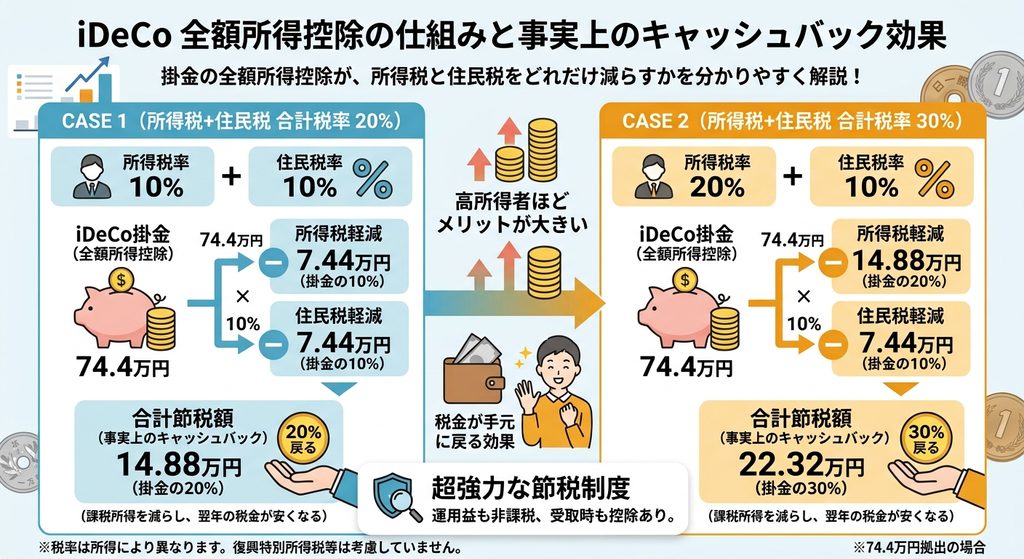
リスクゼロで拠出額の20%(税率が30%の人は拠出額の30%)が戻ってくる(実質的な利回り)のは、通常の金融商品ではまずあり得ないため、まさに「バグ」のような制度と言えます。
得することが約束されているようなもん!
上限引き上げを、FIRE前の資産形成にどう活かす?
上限額が引き上げられたことで、FIRE前の資産形成期において、iDeCoを活用する意義はより大きくなったと言えるでしょう。ただし、この節税メリットは次のセクションで説明する通り、FIRE後には状況が大きく変わるという点にも注意が必要です。
FIRE達成後は、iDeCoの節税メリットが薄まる
もはや反則レベルの節税効果が見込めるiDeCoですが、実はFIREしたあとでは、少し様相が変わってきます。FIRE後はiDeCoの節税効果を最大限活かせなくなる可能性があるからです。
所得控除は「課税所得があってこそ」効果を発揮するもの
iDeCoの最大の強みである所得控除は、その名の通り、課税対象となる「所得」が控除される仕組みです。控除できる所得がなければ、この仕組みは機能しません。
フルFIREをする場合、資産の取り崩しや、株式の配当金などで生活をしていくことになります。資産の取り崩し(利益部分)や、配当金・分配金は、iDeCoの所得控除の対象課税所得には該当しないため、いくらiDeCoを全力で頑張ったとしても、最大の特徴である節税メリットを活かすことができません。
完全FIREを達成し、労働収入がなくなった場合、課税所得がほとんどない状態になるため、iDeCoの節税メリットはほぼ得られなくなります。
前セクションで試算した「実質利回り20〜30%」という効果は、あくまで現役で課税所得がある時期に限った話だということです。
バリスタFIRE・サイドFIREなら部分的にメリットあり
完全FIREとは異なり、バリスタFIREやサイドFIREのように一定の労働収入が続く場合は、その所得水準に応じて節税メリットも部分的に享受できます。
以下は、バリスタFIREしたケースを想定し、アルバイトとして働きながら、月6万2000円(年間74万4000円)を拠出し、それを全額所得控除したい場合の必要年収を計算したものです。
| 項目 | 計算式 / 内訳 | 金額(目安) |
| 必要な額面年収 | 給与所得控除 + 基礎控除 + iDeCo控除 + 社保控除等 | 約 200万円 〜 220万円 |
| (内訳) 給与所得控除 | 額面年収に応じた控除枠 | -55万円 |
| (内訳) 基礎控除 | 誰でも受けられる標準控除 | -48万円 |
| (内訳) 社会保険料控除等 | 額面収入に応じて発生する社保負担の控除 | -25万円前後 |
| 残る課税所得 | 年収 – 上記控除 | 74.4万円 |
| iDeCo控除額 | 年間掛金満額(月6.2万円 × 12ヶ月) | -74.4万円 |
| 最終的な課税所得 | 差し引き後の税金計算対象 | 0円(税額0円) |
ざっくり言うと、額面年収200〜220万円あると、(上限額引きげ後の)iDeCoの所得控除を最大限活用できるということになります。
大体、額面で月17〜18万円の収入を得る場合はiDeCo満額での節税効果を最大化できる計算です。
アルバイトにしては高額な稼ぎの部類ですね……!実際には、収入に合わせて、節税効果を最大化できる拠出額を見極めていくのが良さそうですね。
FIRE後は、NISA優先の合理性がむしろ高まる
FIRE後は、節税メリットが薄まる一方で、資産の流動性の重要性が増します。
生活費を賄うために資産を取り崩す必要が出てくるため、FIREで課税所得が大きく減少してからは、いつでも引き出せるNISAを優先する合理性が高まります。
iDeCoは、収入に合わせて節税できる範囲のみの拠出でOKです!
年収別・節税効果を最大化できる拠出額
では、バリスタFIREをした場合の、年収別の「節税効果を最大化できるiDeCoの拠出額」を見てみましょう。試算の前提条件は以下です。
- 社会保険料控除など、その他の控除は考慮しない簡易計算
- 給与所得控除:最低保障額65万円(2025年以降)
- 所得税の基礎控除:年収200万円以下の場合、95万円(令和7・8年分限定の時限的上乗せ措置。2027年以降は58万円に戻る見込み)
- 住民税の基礎控除:43万円(据え置き)
上記の場合の算出結果は以下です。
| 年収 | 給与所得 | 所得税:課税所得(節税余地) | 住民税:課税所得(節税余地) | 節税効果を最大化できる拠出額の目安 |
|---|---|---|---|---|
| 50万円 | 0万円 | 0万円 | 0万円 | 実質0円(そもそも課税なし) |
| 100万円 | 35万円 | 0万円 | 0万円 | 実質0円(そもそも課税なし) |
| 150万円 | 85万円 | 0万円 | 42万円 | 42万円(住民税のみ節税効果あり) |
| 200万円 | 132万円 | 37万円 | 89万円 | 74.4万円(法定上限が制約に)。うち37万円までは所得税・住民税とも節税、37万円超〜74.4万円は住民税のみ節税 |
上記のように、バリスタFIREやサイドFIREで年収を抑えた軽労働を選ぶ場合、その年収水準によっては、iDeCoの節税メリットをほとんど享受できない可能性も出てきます。
なお、年収200万円のケースでは、住民税の課税所得(89万円)に対して法定拠出上限(74.4万円)の範囲内で拠出することになりますが、これは通常の会社員にも共通する一般的な制約です。
FIRE目線で考えるなら、iDeCo>こどもNISA
資産運用を行う子持ち世帯にとって、もう1つ気になる制度が、2027年から始まるこどもNISAではないでしょうか?
私としては、「子持ちFIREを目指すのであれば、こどもNISAをよりも夫婦のNISAを優先すべき」と上記の記事で結論づけています。
しかし、NISAを満額埋めたときには、次に資金を回すべきは、こどもNISAなのか、iDeCoなのか、という、また別の問題が出てきます。
FIRE資金として考えるならiDeCo優先でOK
こどもNISAは、年間60万円、最大で合計600万円まで非課税枠がある、子供向けのNISAです。
iDeCoと同じように引き出しに制限があり、こちらは12歳以降の引き出しで含み益への非課税が適用される仕組みです。また、資金の用途は教育費など子供のことに限られます。さらに、子供が18歳になると同時に子供の成人口座に移管される仕組みになっています。
iDeCoと同じなのは、「早期リタイア」には使えないという点です。iDeCoは60歳まで引き出しができませんし、こどもNISAはそもそも家族の生活費として使えません。
ただし、iDeCoは「早期」リタイアには使えないものの、通常のリタイア資金としては使えます。というか、むしろそのための資金です。
つまり、リタイアの目線で考えると、そもそもリタイア資金として使えないこどもNISAと比べると、iDeCoで資金を積み立てていったほうが合理的だと言えます。
もちろん、子供の教育資金の目処がついたら、の話です。NISAを満額埋められる世帯であれば問題なさそうですが……!
FIREして収入がなくなったら、iDeCoの掛金はどうなる?
節税メリットの変化を踏まえた上で、実際にFIREをしたあとの実務的な手続き面も確認しておきましょう。
掛金拠出をやめて「運用指図者」になるという選択肢
FIREをして収入が少なくなった場合、掛金の拠出をやめるという選択肢もあるでしょう。このような場合は、「加入者」から「運用指図者」に切り替えることになります。
運用指図者に変更すると、新たな掛金拠出はできなくなりますが、積み立てた資産の運用について引き続き行うことができます。
加入者でなくなっても、引き出しができるわけではありません!運用指図者に切り替えると、運用のみを継続することになります。
運用指図者になった場合の手数料の変化
ちなみに、掛金を拠出している間(加入者の間)は、月額171円(加入者手数料105円+事務委託手数料66円)の手数料がかかります。
これを運用指図者に切り替えると、加入者手数料105円は不要になりますが、事務委託手数料66円は払い続ける必要があります。
国民年金保険料の未納があると、掛金拠出ができなくなるケースがある
あまりないケースかとは思いますが、もしFIRE後に国民年金保険料の納付が滞ってしまった場合、iDeCoの掛金拠出ができなくなるケースがあります。
国民年金保険料は自ら支払う必要がありますので、毎月の納付状況には注意を払っておくようにしましょう。
iDeCoの資産をいつ、どう受け取るか
最後に、iDeCoで作った資産の受け取り方についても押さえておきましょう。
1.受給開始年齢は60〜75歳の間で選択
iDeCoの受給開始年齢は、60歳から75歳の間で自分で選択できます。FIRE後の資産計画に合わせて、いつ受け取り始めるかを検討する余地があります。
逆に言うと、iDeCoで一定の資産の受け取りができる場合は、年金受給と合わせることで強力な収入基盤になります。
仮に、年金受給・iDeCoの受給を65歳でまとめることを想定した場合は、実質的にFIRE時点から65歳まで資産を持続できればお金に困窮する可能性がかなり低くなることも考えられます。
「一生生活する分の資金」ではなく「65歳まででOK」と考えられると気が楽ですね!
通算加入期間が短いと、受け取り開始が遅れる場合がある
60歳時点で通算加入者等期間が10年に満たない場合、受け取り開始できる年齢が段階的に遅くなる仕組みになっています。早期にFIREを目指す場合は、iDeCoの加入期間についても意識しておく必要があるでしょう。
一時金・年金・併用、それぞれの税制の違い
受け取り方には、一時金として一括で受け取る方法、年金形式で分割して受け取る方法、そして両方を組み合わせる方法があります。
一時金では退職所得控除、年金形式では公的年金等控除が適用されるなど、税制上の扱いが異なるため、自身の状況に応じた選択が重要です。
控除額が大きいのは「退職金所得控除」です。つまり、受取時の節税効果を最大化させたい場合は一括で受け取るのが正解です。ただし、生活費として使う場合は多少の税の負担を受け入れながらでも、年金形式でもらうほうが安心感がある可能性もあります。
まとめ:iDeCoは資産形成の加速&老後の安心に有効
今回は、FIREするならiDeCoはどうする?というテーマで考えてみました。
FIREを目指している場合、まず資産運用の方法として挙がるのがNISAです。これは基本路線としては正解だと思います。
しかし、ここにiDeCoを少し加えることで、資産運用を加速できることは意外と知られていなかったりします。
iDeCoの真骨頂は、その節税メリットにあります。現行の制度で言えば、会社員(企業年金なし)で満額の年間27.6万円を拠出する場合(所得税+住民税率20%の場合)、節税効果は5.52万円にもなります。これは拠出金の20%に相当する金額です。
つまりiDeCoは、掛金を拠出した時点で20%のキャッシュバックが確定する神制度と言えます。
2026年12月からはiDeCoの拠出上限額が引き上げになります。会社員(企業年金なし)の満額は月6万2000円(年間74万4000円)に引き上げられます。
もし満額拠出した場合(所得税+住民税率20%の場合)、節税効果は同様に拠出金の20%、14.88万円です。戻ってくるということは、それだけ資金を別の投資に回せるということです。
金額が大きくなるので、バランスはよく検討する必要がありますが、一定額をiDeCoに入れることで資産形成をスピードアップできる可能性が高いでしょう。
また子持ち世帯にとって気になるのが、こどもNISAとの優先度ですが、個人的な意見で言えば、(特に子持ちFIREをを目指すのであれば)まずは夫婦のNISAを最優先し、それが埋まったら、こどもNISAよりもiDeCoを優先したほうがよいと考えています。
理由はシンプルで、こどもNISAは、基本的に教育費目的での資産形成になりますが、iDeCoはリタイア資金として使えるからです。
いずれにしても、複数の視点から資産形成方法を考えるのが重要です。流動性だけ、節税だけの視点ではなく、トータルでのバランスを考えて、資金を振り分けていきましょう。
ということで、今回は以上です!
コメント