「NISA貧乏」ってもしかしてバカなの……?
こんにちは。40代で2人の子供を育てながら、サイドFIREを目指しているせつやんです。
「NISAへの入金を優先しすぎて、毎日の生活が苦しい」——そんな人たちのことをキャッチーな一言で表した「NISA貧乏」というワードが話題です。
「バカじゃねーの」「本末転倒」といった厳しい言葉も見かけますが、今回はそう言われる背景や、実際にバカなのか、といった是非も含め、ある意味NISA貧乏の当事者でもある私から、ぶっちゃけベースでお伝えしていきたいと思います。
「NISA貧乏」とは?バカと言われる理由・背景
NISA貧乏とは、NISAへの入金に注力しすぎるあまり、毎日の生活が厳しくなってしまっている状態を端的に表した言葉です。
食費や日用品を極端に切り詰めたり、必要な出費まで我慢したりしてまで、投資への入金を優先してしまうケースがこれにあたります。
ネットニュースでこの言葉が使われたことにより、そのキャッチーさで、Xを中心としたSNSで大バズりしました。
「NISA貧乏はバカ」説が浮上
このような状態に対して、SNSなどではさまざまな反応が出ています。NISAに全力の人は、冷や汗をかいたり、自虐に走ったりしている人もおり、一方で「マジでバカ」「本末転倒」などの非難の言葉がも飛び交うカオスな状態となっています。
その背景には、将来のための資産形成が、いつの間にか目的化してしまい、本来の目的である「豊かな生活」を見失っているように見えるという要因があります。
確かにそのとおりです。
「今、めちゃくちゃツラそうだけど大丈夫そ?w」という嘲笑がかなり含まれていると思われます。
ぐぬぬ……反論できない……!
「NISA貧乏はバカ」という意見にも一理ある
「NISA貧乏はバカ」という辛辣な言葉を投げかける人たちの言い分にも、意外と正当な指摘が含まれています。一回、冷静になってフラットな視点でそんな意見も見てみましょう。
生活を犠牲にしてまで投資するのは、リスク管理として本末転倒
そもそも、なぜ資産形成をするのかと言えば、「将来の生活を豊かにするため」のはずです。それなのに今の生活を犠牲にして、豊かとは真逆の生き方をすることに意味はあるのか、という話です。
これは、まさに手段が目的化している状態とも言え、この批判は、的を射ている部分が確かにあります。
相場下落時、精神的にも実生活的にも一番脆いのはNISA貧乏層
全力でNISAに投資している人は、相場の下落局面に極端に弱いという側面があります。
このような人は、本来であれば下落局面のために用意しておくべき生活防衛資金を用意せず、保有する現金のほとんどをNISAにツッコんでいたりするため、本当は売りたくないのに生活費のために売らざるを得ないという、最悪のタイミングでの取り崩しに追い込まれる可能性が高まります。
新NISAがスタートした2024年以降、比較的好相場が続いていることから、こうしたリスクが視界に入っていない投資初心者は実際に多く、リスク管理上においては正当な懸念と言えます。
いや、、まあ……確かに良くない……。
「あえて投資をしない」ことも合理的な選択肢
NISAをやっていない人の中には、「元本割れのストレスを抱えたくない」「お金の流動性を最優先したい」という、明確な価値観に基づいて選択している人もいます。
そのような人からすれば、「NISAをやることで実生活が貧乏になっていく人」は愚かな人に見える可能性があります。
なぜ人は「NISA貧乏」に陥ってしまうのか
ここまでの指摘を踏まえた上で、なぜそもそも人はNISAを貧乏に陥ってしまうのか、その背景にも目を向けてみましょう。
なんだか、胃がキリキリします……。
NISA貧乏になる理由1.将来への不安と過剰な焦り
止まらない物価高、年金制度への不安、老後2000万円問題といった、お金の不安を煽る話題があとを絶ちません。
将来の給与が上がるかどうかも不透明な中で、「今のうちに、できる限り資産を作っておかなければ」という焦りが生じるのも無理もない話です。節約できるときにして将来の不安を少しでもなくそうという思いが、過剰な入金行動につながっているケースは少なくないでしょう。
NISA貧乏になる理由2.SNSでの「入金力自慢」による同調圧力
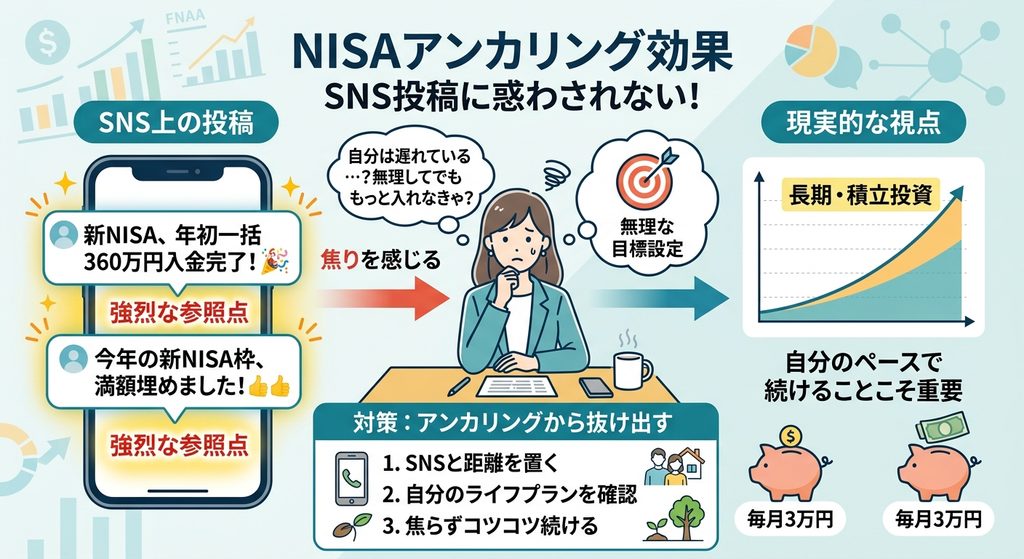
Xの株クラに代表されるように、SNS上では、月々の入金額を競うような投稿もよく見かけます。「新NISA、年初一括360万円入金完了!」「今年の新NISA枠、満額埋めました!」みたいなポストはよくあるパターンです。
これらが本当かどうかはさておき、実際のところ、360万円を一括投資できる人や、毎月30万円を投資に入金できる人は極めて稀であり、割合にすればほとんどいないはずです。
しかし、こうした投稿を毎日見ていると、無意識のうちに他人と自分を比較して、身の丈に合わない金額を入金してしまうという同調圧力が働きやすくなります。
これは、経済行動学でいうところの「アンカリング効果」と呼ばれるものです。本来、投資額は個人の収入・生活費・リスク許容度によって決まるべきものですが、「360万円」「年初一括」という強烈な数字を繰り返し目にするうちに、その数値が脳内の無意識な基準点(アンカー)になってしまいます。
NISA貧乏になる理由3.「今我慢すれば将来報われる」という思考の落とし穴
心理学では、目先の満足を我慢して将来の大きな報酬を選ぶ傾向を「遅延割引」という概念で説明することがあります。特にFIREを目指している方はこの感覚はよく理解できるのではないでしょうか。
この考え方自体は、確かに資産形成において有効な面もありますが、行き過ぎると「今」という時間の価値を過小評価してしまうリスクもはらんでいます。
やりすぎは良くないってことか……。
「NISA貧乏」は本当にバカなのか?当事者の本音
ということで、NISA貧乏の「バカ」な側面を見てきましたが、ここからは実際にNISA貧乏(?)である私本人のぶっちゃけた意見もお伝えしていきたいと思います。
NISA貧乏は、本質的には「貧乏」ではない
まずは、「NISA貧乏」は本当に貧乏なのか、というところには言及しておきたいと思います。
そもそも「貧乏」とは、資産や収入が乏しい状態を指す言葉のはずです。しかしNISA貧乏の人は、日々の現金支出は少なくても、資産という形でお金をしっかり保有しています。
つまり「貧乏」とは、手元の現金の流れ(キャッシュフロー)のみのことを指しており、資産(ストック)のことが無視されています。
これぞ正論マンの意見……。
NISA貧乏は、将来の「リアル貧乏」を防ぐため
「NISA貧乏はバカ」と揶揄される状態は、あくまで一時的・自発的にキャッシュフローを絞っている状態です。
一方で、老後資金が枯渇し、選択肢のないまま困窮してしまえば、単なる「貧乏」になってしまいます。単なる貧乏は、その先もずっと続くため、取り返しがつきません。
公的年金だけでは老後の生活水準を維持しきれない可能性が指摘される中、NISAでの非課税運用は、将来のそうした「リアル貧乏」を回避するための、現実的な備えになり得ます。
逆に考えて、「NISAをやらないことは本当にリスクがないと言えるのか」という問いも、あわせて考える必要があるでしょう。
結局は「今貧乏になるか、将来貧乏になるかの選択」
収入が青天井でない以上、「今の生活を豊かにする」か「将来の生活を豊かにする」かは、多くの人にとってトレードオフの関係にあります。
NISA貧乏を一方的に「バカ」と断じる意見は、この構造そのものを見落としている可能性があります。逆に言えば、将来への備えを一切せず今を謳歌する生き方も、将来「リアル貧乏」になるリスクを抱えているという意味では、対称的な構造にあると言えます。
つまり、「今、貧乏になるか」「将来、貧乏になるか」という違いであり、どちらを重視するかは価値観によります。
ここで重要な視点は2つあります。それは、「今、貧乏になると将来のお金が増えやすい」という点と、一方で「若いときのお金と老いてからのお金は本質的な価値が違う」という点です。
まさに一長一短です。しかし、必ずしも二者択一というわけではありません。大切なのは、このトレードオフを自覚した上で、意識的にバランスを選び取ることです。
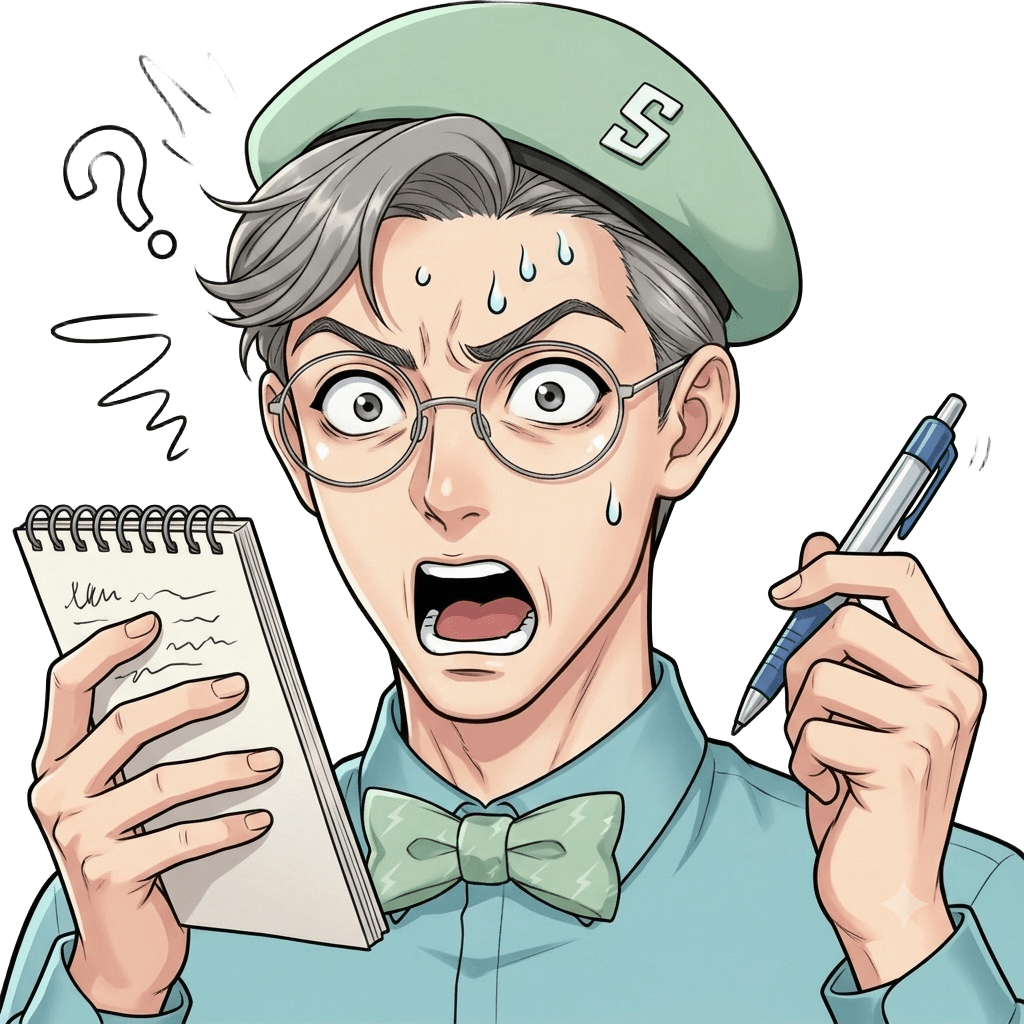
若い時期の時間や健康は、お金では買えない「価値」です。極端なNISA貧乏は、この価値を捨てることになるという自覚が必要です!
子育て世帯こそ「バランス」が重要な理由
子供がいる家庭では、子供自身の体験や成長の機会にも目を向ける必要があります。過度なNISA偏重によって、生活費が削られていくと、子供の体験機会を失わせることにもなりかねません。
過度な節約で「お金がないから旅行には行けない」「有料イベントには参加させられない」というようなことになってしまうと、子供の社会に対する視野や、将来の可能性を狭めてしまうリスクすらあります。
そして、子供は、子供でいる時間が非常に短いという点にも注意しておく必要があります。幼少期の時間は後から取り戻すことはできません。感受性豊かな時期に適切な体験をさせてあげることも、親の重要な役割です。
過度に節約ばかりだと心まで貧しくなっていく気がします……。
NISA貧乏から抜け出すための対策
すでにNISA貧乏に陥ってしまっている私のような人もいるでしょう。そんなときは、以下の対策を早めに講じて、NISA貧乏脱却を図りましょう。
対策1.生活防衛資金を最優先で確保する
NISA貧乏では「日々の生活費に困る」というのが目先の問題ですが、もう少し引いた目線で見ると、一番の問題点は「現金がないこと」です。
現金がないから日々の暮らしに困るわけですが、それ以上に、投資偏重になっていると、その投資先が大幅下落したときに、大きな精神的ダメージを喰らいます。
もしこのタイミングで生活に困窮して、投資資産を取り崩さなければならなくなった場合、資産の減少は大幅に加速することになります。
このようにならないために、まずは生活費の3〜6か月分程度の生活防衛資金を確保することを優先しましょう。これがあれば、下落時に資産を取り崩す必要がなくなり、より安心して資産運用に取り組むことができます。
対策2.投資額に上限ルールを設ける
投資に注ぎ込める金額は人それぞれで異なります。「知り合いが〇〇万円入れているから私も入れなければ」という思考で投資に望んでいると、みるみるうちにNISA貧乏になってしまいます。
こうならないためには、感情論ではなく、現実問題として「収入の◯◯%まで」「◯万円まで」といった明確な上限ルールを決めておくことが大切です。
大きく入金したことで大きな利益を手にしている人を見ると、つい「私も」となってしまうものですが、「うちはうち、よそはよそ」という気持ちを芯に持って、自分のペースで資産運用を進めましょう。
「先取り投資」で、給料が入ったら自分で決めた投資用資金をまず移動させ、それ以外は投資に使わないと決めるなどの運用がおすすめです。
あなたはNISA貧乏?セルフチェックリスト
最後に、自分の状況を客観的に振り返るためのNISA貧乏チェックリストをご用意しました。当てはまる項目がないか、確認してみてください。
複数当てはまる場合は、一度、投資額と生活費のバランスを見直すタイミングかもしれません。
「今」にも目を向けることで、人生をトータルで楽しいものにしていきましょう!
まとめ:「NISA貧乏はバカ」は一理あるが、そうでない側面も
今回は、SNS等で話題に挙がる「NISA貧乏」について考えてみました。
「NISA貧乏はバカ」という言葉は非常に強い言葉なので、反射的に反応してしまう人もいるかも知れませんが、生活を犠牲にしてまで投資するのは本末転倒である、というのは正当な指摘です。
また、生活防衛資金を持たず、投資に現金を全振りすることは、特に相場の下落局面で非常に脆弱であることも確かです。
2024年の新NISA開始以降に資産運用を始めた比較的投資歴の浅い人は、大きな(一定期間以上の)暴落を経験しておらず、好調な相場のみを見てきたために、リスクに対する恐れが少ないのもNISA貧乏が多く誕生している背景の1つと言えるかもしれません。
2024年以降の多くの期間で、「入金すればするほど儲かる」という状況だったことは確かです。しかしこのような好相場がいつまでも続くわけではありません。
相場は、やがていつかは下落局面を迎えます。そのときになって初めてNISA貧乏の恐ろしさを痛感しては遅いのです。そうならないためにも、今から生活防衛資金(現金クッション)を用意していくことを強くおすすめします。
また、人生という大きな消費のタイミングで捉えると、結局は「今我慢するか、あとで我慢するか」の違いということになりますが、だからといって、これが必ずしも二者択一というわけでもありません。
むしろ大切なのは、今と将来、どちらか一方を犠牲にすることではなく、その時々の家庭の状況に応じて、意識的にバランスを選び取っていくことです。
もしNISA貧乏に心当たりがあった場合は、記事内のチェックリストも参考に、生活と資産形成のバランスを見直すきっかけにしてみていただければと思います。
ということで、今回は以上です!
コメント