子持ち世帯はサイドFIREとバリスタFIRE、どっちを目指せばいいの?
こんにちは。40代で2人の子供を育てながらサイドFIREを目指しているせつやんです。
子持ち世帯にとって、フルFIREはかなり高いハードルがあります。そのため、一定の資産を築いたらサイドFIREやバリスタFIREで自由な暮らしを実現したいと考えている方は多いと思います。
でも、結局のところ、「自分の家庭にはどっちが向いているんだろう」と迷っている方もいるかもしれません。そこで今回は、サイドFIREとバリスタFIRE、子持ち世帯はどちらを選ぶべきかというテーマで、具体的な判断軸を整理してお伝えしていきます。
サイドFIREとバリスタFIREの違い
数あるFIREスタイルの中でも、「資産収入+労働収入」で生活費を賄うスタイルという部分で共通しているサイドFIREとバリスタFIREですが、この2つにはどのような違いがあるのでしょうか。まずはここから整理しておきましょう。
「自由」を求めるサイドFIRE、「安心」を求めるバリスタFIRE
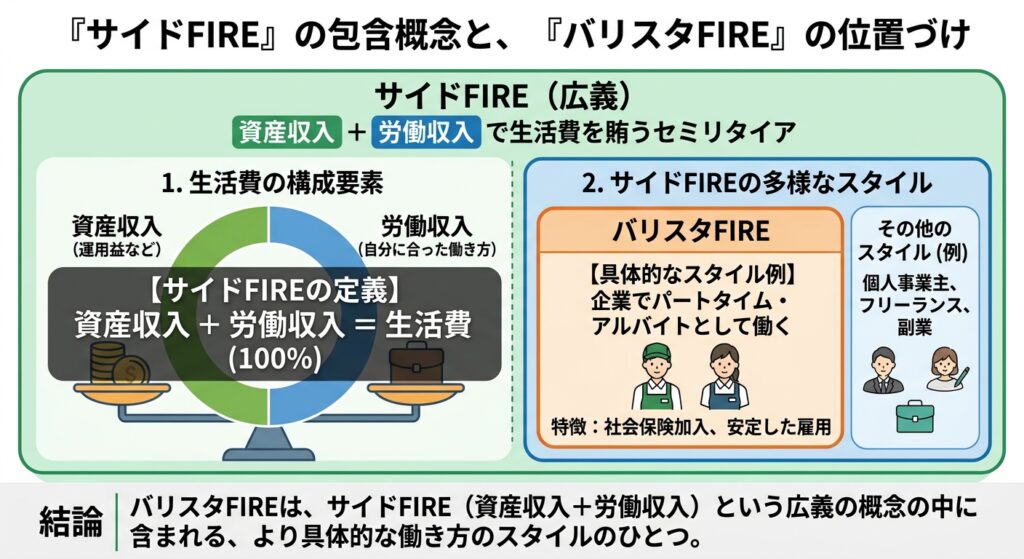
一般的に、サイドFIREは「資産収入に加えて、労働収入も得ることで生活費を賄うFIREスタイル」と定義されます。これは、広い意味でバリスタFIREも包含する定義です。
ただし、より狭義には、働き方のスタイルに違いがあります。
働き方の自由度で見る違い
狭義には、サイドFIREは「資産収入に加えて比較的自由な副業や単発の仕事を組み合わせるスタイル」です。一方のバリスタFIREは、「パートやアルバイトなど社会保険への加入を意識した軽労働を組み合わせる」点が大きな違いです。
つまり、働く時間やタイミングを自由に選択できるのがサイドFIRE、一定の時間の拘束はあるものの、安定的に収入を得ることや社会保障を得ることを目指すのがバリスタFIRE、ということになります。
社会保険の扱いで見る違い
狭義のサイドFIREでは、個人事業主やフリーランスとして働くのが一般的です。この場合、社会保険には加入できないため、国民健康保険・国民年金への加入が基本となります。
一方、バリスタFIREであれば、労働時間など一定の条件を満たすことで、勤務先の社会保険に加入することができます。
バリスタFIREのほうが保険料を抑えやすい
大きな違いになるのが、月々の保険料負担です。多くの場合、アルバイト・パートで社会保険に加入する(バリスタFIRE)ほうが、毎月の自己負担額を抑えやすくなります。
その理由は以下の2つです。
1.労使折半により保険料を雇用先が半分負担するから
厚生年金や健康保険の保険料は、事業主(勤務先)と自分が折半で支払います。全額負担の国民健康保険・国民年金に比べて個人の負担率が実質半減します。
2.健康保険料は「バイト給料」がベースになるから
国民健康保険料の場合、フリーランスなどでの事業所得や配偶者の収入、株の譲渡益(確定申告した場合)など前年の総所得金額ベースで計算されます。
一方、社会保険の健康保険料の場合は、バイト先から支払われる「給与標準報酬月額」のみを基準に算出されます。副業や運用益などの他所得があっても、バイト給料が低ければ保険料は低額に抑えられます。
FIRE後の保険料は大きなネックとして挙げられることが多い事項なので、この差は大きいですね……!
子持ち世帯はどっちを選ぶべき?5つの判断軸
サイドFIREとバリスタFIREには働き方に違いがあり、それゆえにFIREスタイルにもそれぞれにメリット・デメリットがあります。
どちらが向いているか、どちらを選ぶべきかは、家庭の方針などによっても変わるため、5つの判断軸を参考に、検討してみてください。
判断軸1.働き方の自由度と社会保険の手厚さ、どちらを優先するか
サイドFIREとバリスタFIREを選択する際には、「自由に働きたいか」「安心を重視したいか」という価値観の違いは、判断の出発点になります。
より自由度を求めるなら、仕事量や働く時間、働く場所、付き合う仲間(人間関係)などを自由に設計できるサイドFIREが向いています。
逆に生活の安心を求めるなら、決まった時給やシフトで安定的な収入を得やすく、社会保険も加入できるバリスタFIREが向いているでしょう。
この2つ(自由と安心)は、両立しにくいトレードオフの関係にあるため、どちらをより優先したいか、まず自分自身の中で整理しておくとよいでしょう。
判断軸2.収入がコントロールできないことへの不安耐性
1の安心感にも繋がる部分ですが、サイドFIREは案件や仕事量によって収入が変動しやすい傾向があります。仕事が多ければ多く稼げますが、それが続くとは限りません。
また、重要な点として、仕事量を自分でコントロールしにくいというデメリットもあります。フリーランスや個人事業主の場合、「今月はもっと働きたい」と思っても、案件がなければ収入を増やすことができません。
一方のアルバイトやパートなら、シフトを増減することで自ら調整が可能です。少なめの資産額でFIREしようとした場合は、この点はより重要になります。
相場下落時は、この点がより重要に
FIREでは、生活費のを資産収入で賄います。そのため、相場が下落した局面でも資産を取り崩さざるを得ないというリスクがあることは頭に入れておく必要があります。
そして、このときに問題になるのが、労働の調整です。
バリスタFIREは、勤務先という労働の受け皿があるため、相場下落時にシフトや労働時間を一時的に増やし、資産の取り崩しを抑えるという調整がしやすいというメリットがあります。
一方サイドFIREでフリーランス的に働いている場合、仕事量を急に増やそうとしても新たに案件を獲得する必要があり、即応性という点ではバリスタFIREに一歩譲る場面があるかもしれません。
「相場がやばそう!」と思ったらシフトを増やして取り崩し額を調整できるのはバリスタFIREの強みですね!
判断軸3.配偶者の働き方・社会保険の加入状況とのバランス
もし夫婦のどちらかがフルタイムで働き、社会保険に加入している場合、もう一方が必ずしも社会保険にこだわる必要はないかもしれません。
この場合は、「配偶者の扶養に入る」という選択肢が出てくるためです。
配偶者が社会保険に入っていれば、保険料を1円も払わずに「健康保険」と「年金(国民年金第3号)」の適用を受けることができます。
条件は、年間収入が130万円未満(※月額約10.8万円未満)であることで、対象となるのは、パート・アルバイトをするだけでなく、事業収入(純利益)が少ない個人事業主・フリーランスなども含まれます。
配偶者がフルタイム労働を続ける場合は、サイドFIREでも社会保険のメリットを享受できます!
判断軸4.子供の年齢・教育費のピークとのタイミング
子持ち世帯がFIREを目指す上で最大のネックになるのが子供の教育費です。
教育費に関しては、「ピークのタイミング」を想定しておくことが非常に重要です。一般的には最大のピークが大学進学時で、家庭によっては次点で中学進学(私立に進学する場合)のタイミングになります。
もし、これらの教育費のピークが近い時期であれば、収入の安定性を重視したバリスタFIREのほうが安心材料になりやすいでしょう。
一方、教育費のピークまでまだ時間がある場合は、サイドFIREで収入を伸ばす余地を試すという選択肢でもよいかもしれません。
判断軸5.今の自分のスキルセットで、何が現実的に選べるか
これまでのキャリアで培ったスキルがフリーランスとして通用するものであれば、スキルを活かして時間単価を上げられるため、サイドFIREの選択肢が広がります。
一方、特定のスキルがない場合や、特に職種にこだわりがない場合は、バリスタFIREのような軽労働のほうが取り組みやすいでしょう。ただし、こちらは特定のスキルを必要としないため、時間単価が低いというデメリットがあります。
稼げるスキルを持っている人はサイドFIREのほうが効率的ですね!
サイドFIREに向いている人とは?
では、上記の判断軸を踏まえて、具体的にサイドFIREに向いている人から見ていきましょう。
1.自由な働き方で、時間を有効活用したい人
やはり、サイドFIREの最大の魅力は、「働きたいときに働いて、休みたいときに休む」が1日単位でできることです。
フリーランス的な働き方であれば、数日分の仕事を1日に詰め込んで、残りの時間遊ぶ、ということも可能ですし、朝起きてコーヒーを飲みながら「さて、今日は何時から働こうかな〜」と考えるのが日課になるかもしれません。
もちろん、働く場所も自由です。自宅でやろうが、カフェでやろうが、バカンス先でやろうが、咎める人はだれもいません。
バリスタFIREでもシフトの調整は可能ですが、前日や当日に「何時間働こうかな〜」という自由はありません。基本的に、事前に決まった時間、決まった場所で働く必要があります。
バリスタFIREには職場の人間関係もあります。年下の正社員上司に怒られることもあるでしょう。こうした環境にストレスを感じる場合は、サイドFIREのほうがよいでしょう。
いつ、どこで、どれくらい働くかを自分で決められるのはサイドFIREの醍醐味ですね!
2.自分が持っているスキルや経験・専門性を活かしたい人
会社員時代に培った経験や専門スキルを活かして働きたい人もサイドFIREに向いていると言えるでしょう。
専門スキルを必要とする仕事は、一般的に高単価であることが多いため、仮に同じ時間働いたとしても、アルバイトやパートとは段違いの報酬を得ることができる可能性があります。
スキルを活かして短い時間でサクッと必要な生活費を稼ぐ、ということができる人や、こうしたスキルでしっかり案件を獲得できる人は、サイドFIREが向いているでしょう。
3.配偶者側の社会保険で世帯の保障がすでに確保されている人
もし、配偶者がフルタイムで働き続ける場合は、世帯としての社会保険が確保されているため、あえて自分側で社会保険にこだわる必要性は薄れます。
社会保険のためにバリスタFIREを選択しなくてもよく、サイドFIREで働き方の自由度を優先しやすくなるでしょう。
バリスタFIREに向いている人とは?
続いて、バリスタFIREが向いているタイプを見ていきましょう。
1.保障の手厚さや収入の安定感を重視したい人
バリスタFIREの最大の特徴は「安心感を得られること」です。
アルバイトやパートは、働く時間をあらかじめ確保できるため、月々の収入をある程度先まで想定することができます。これは家計を管理する上で、サイドFIREよりも有利です。
また、一定の条件をクリアすることで社会保険に加入できるのもバリスタFIREの魅力です。毎月の保険料はフリーランス的な働き方をする場合と比べて安く抑えることができ、それでいて、傷病手当金などの保障や、厚生年金を手厚くすることができます。
給与面・社会保障の両面で安心感を得たい人はバリスタFIREが向いているでしょう。
2.相場変動のリスクを労働時間の調整でカバーしたい人
サイドFIREやバリスタFIREは、生活費の一部を資産収入で賄うことになるため、相場に大きな下落が起きると、大きな痛手となります。
相場が下落したからと言って、生活費もそれに応じて下がるわけではないため、相場が落ち込むと資産の減少も早くなります。すぐに回復すればいいですが、長期にわたった場合はこれが「致命傷」になることもあります。
このような場合、労働収入を増やして取り崩し額を減らすのが有効ですが、フリーランスのような働き方の場合、案件がなければ仕事を増やせません。しかし、アルバイトやパートであれば、シフトを増やせばいいだけなので、労働収入を確保するのはさほど難しくありません。
つまり、バリスタFIREは相場変動のリスクに柔軟に対応しやすいスタイルと言えます。また毎月の収入の増減も少ないため、毎月相場や仕事量を見てドキドキしたくない、という人はバリスタFIREのほうがよいでしょう。
下落相場の局面では、できるだけ資産を取り崩さないようにするのがセオリーです!
3.自分の側で世帯の社会保険を確保しておきたい人
配偶者が個人事業主やフリーランスの場合、世帯として誰かが社会保険に加入しておく必要があるというケースもあります。
このような状況では、同じようにフリーランスとしてサイドFIREするよりも、バリスタFIREを選択して社会保障を得るという方法が現実的な選択肢になることがあるでしょう。
第3の選択肢「サイドFIRE・バリスタFIREのハイブリッド戦略」
ここまで、サイドFIREとバリスタFIRE,どちらがいいかという視点で考えてきましたが、実は完全にどちらかを選択しなければいけないということはありません。
むしろ、この2つを組み合わせる「ハイブリッド戦略」が最適解になるケースもあります。
ハイブリッド戦略1.夫婦一方がバリスタFIRE、一方がサイドFIRE
1つめは、夫婦の一方がバリスタFIREで社会保険を確保しつつ、もう一方がサイドFIREで自由な働き方に挑戦するというハイブリッドスタイルです。
片方がフルタイム労働をして、一方がFIREするという方法もありますが、どうしても労働時間や環境に差が出てしまい、不公平感につながってしまうことがあります。
この方法であれば、世帯全体ではしっかり社会保障を確保しながら、人生の自由も手に入れることができ、非常にバランスの取れたライフスタイルを実現できます。
「判断軸」で見た条件が夫婦で違う場合もこれで解決できますね!
ハイブリッド戦略2.ライフステージに応じて柔軟に切り替える
サイドFIREにしろ、バリスタFIREにしろ、一度決めたらずっとそれで行かなければいけないというものではまったくありません。そのため、家族のライフステージに併せて柔軟に切り替えるのも有効な戦略です。
例えば、子供が小さいうちはバリスタFIREで安定を優先し、成長して手が離れてきたらサイドFIREに切り替える、といった選び直しも比較的容易に行なえます。
このようにするメリットは他にもあります。正社員でのフルタイム労働からいきなりフリーランスになると、翌年の国民健康保険料が大きな負担になることがあります。国民健康保険料は、前年の所得から計算されるため、突然年収を下げると負担感が大きくなるためです。
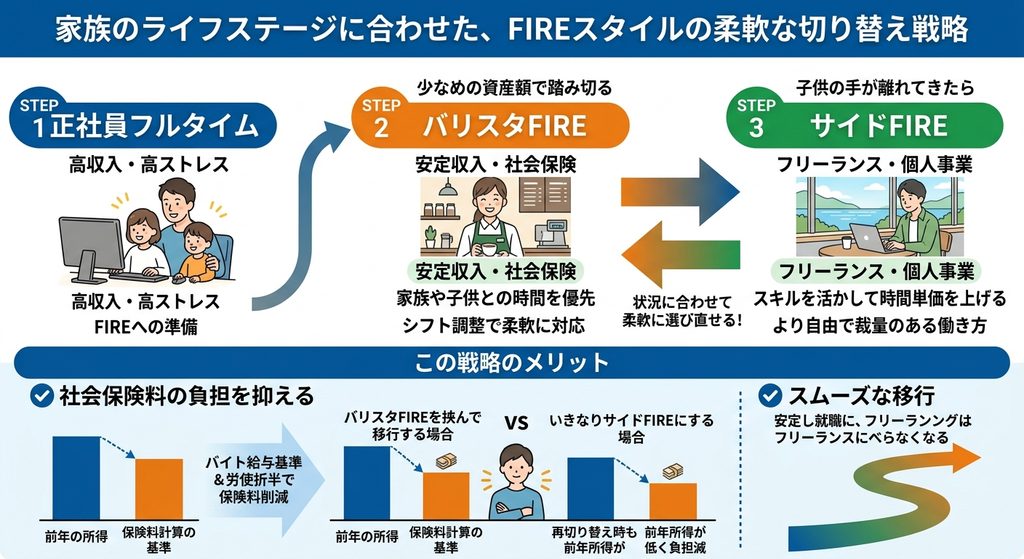
ここに一旦バリスタFIREを挟むと、アルバイト・パートでは現在の収入から保険料が計算される上、労使折半もあるため、社会保険料を安くできます。さらにサイドFIREに切り替えた際も、年収の下げ幅を小さくできるため、負担感を軽減することができます。
この戦略は、ライフステージの変化に関わらず、最初からサイドFIREをする計画の人も使える実践的な戦略です。
一度バリスタFIREを挟むことで、国民健康保険料の負担感を大きく軽減できるんですね!
せつやん家のFIRE戦略は3段階で検討中
一応、我が家はサイドFIREを目指す、というふうに言っていますが、実はまだ厳密には細かく決めていない、というのが実情です。
我が家のFIRE計画は以下のような感じです。
第1段階:2026年10月〜「ゆるコーストFIRE」
2026年9月時点で、我が家の世帯資産は8800〜8900万円となっています。
ここには、8月に売却したマンションの利益として約1900万円が含まれます。多いな現金をゲットしたので、これを元手に、分配型投資信託(インベスコ「世界のベスト」)を一定額購入してキャッシュフローを確保し、そのぶん、仕事を少し緩めようと考えています。
緩めるといっても、労働時間を減らすわけではなく、どちらかと言うと仕事のプレッシャーやストレスを緩める転職を考えています。要するに、責任の軽い仕事に乗り換える、というイメージです。
これにより年収が下がることになるので、そのぶんを分配金で補填して生活費を賄うという計画です。とはいえ、想像以上に分配金が出そうなので、キャッシュフローはプラスになりそうです。
そういう意味で、働くことは継続し、「今を楽しむ」要素が強めになることから、「ゆるコーストFIRE」という感じで考えているのがこの第1段階です。
第2段階:2030年4月〜「サイドFIRE(or バリスタFIRE)」
第2段階のターゲットに据えているのが、2030年の4月で、ここが当面の目標です。これは現在3歳の娘が保育園を卒園&小学校へ入学するタイミングです。
都内に住んでいるため、保育園への入園は割と激戦になります。入園の指標になるのが保育園の点数制度ですが、やはりフルタイム労働が圧倒的に有利になっており、労働時間を確保しないと退園になるリスクもあるため、このタイミングまでは、資産が目標に達しても労働を続けようかと思っています。
この時点での目標資産額は1億2000万円で、そんなに不可能という数字ではないかなと思っています。このタイミングで上述の分配型投資信託を買い増しして、生活費のほとんどをそれで賄える状態にし、あとは、「お金のためでない」好きなことをして、少しだけお金を稼ぐ、という生活ができたらなと思っています。
このとき、サイドFIREになるか、バリスタFIREになるかは細かく決めていません。
第3段階:2035年頃?「(ほぼ)フルFIRE」
これは時期がいつになるかまったく想定できませんが、資産が2億円を超えるくらいになれば、実質的にまったく働かなくても生活できるレベルになると思っています。
とはいえ、夫婦ともに「まったく働かない」という状況はあまり望んでおらず、むしろ「何らかの仕事はしていたい」という感情があるので、いくら資産が大きくなってもフルFIREはしないかもしれません。
ただ、気が向いたときだけ仕事をする、みたいな(ほぼ)フルFIREみたいなことはするかもしれません。
まとめ:絶対的な正解はない。ハイブリッド戦略も有効
今回は、サイドFIREとバリスタFIRE、子持ち世帯にとってどちらが正解かというテーマで考えてみました。
2つのFIREスタイルの違いを整理すると、「自由を求めるサイドFIRE」と「安心を求めるバリスタFIRE」と言うことができます。
サイドFIREの特徴は、フリーランス的な働き方で、働く時間、場所、人間関係を自由に設計できる点です。一方のバリスタFIREは、アルバイトやパートとして働き、毎月一定の安定した収入と社会保障を確保できるのがメリットです。
基本的にはこの2つを天秤にかけて選択することになりますが、子持ち世帯の場合に大きなハードルになりやすいのが将来的にかかる子供の教育費です。
資産収入+労働収入で生活費は賄えたとしても、教育費までは賄えないというリスクは十分にあり得ます。その意味で言えば、シフトを増やすなどして柔軟に収入を調整できるバリスタFIREは有利です。
サイドFIREはこの柔軟性がやや低いことから、特に相場下落局面でも耐えられるだけの現金クッションを、バリスタFIREよりも多めに確保しておくことが推奨されるでしょう。
とはいえ、絶対にサイドFIREとバリスタFIREのどちらかを選択しなければいけないというものではありません。むしろ、オススメなのは2つをかけ合わせたハイブリッド戦略です。
一定の資産が貯まったら、夫婦の片方はバリスタFIREで世帯全体の社会保障を確保し、もう片方はサイドFIREで家事を多めに負担する、といったスタイルは両方のメリットの「いいとこ取り」ができる方法です。
また、ライフステージに合わせて、バリスタFIRE⇒サイドFIREとスタイルを移行していくのもオススメです。この方法を取ることで、FIRE時のリスクの1つ「国民健康保険料」の負担感を大きく軽減することができます。
大枠の方針は記事で解説したとおりですが、実際には家庭によって最適な方法は異なりますので、夫婦の以降なども加味して検討するのがよいと思います。
ということで、今回は以上です!
コメント