インベスコ「世界のベスト」は分配金利回りが20%超。FIREできるのでは……!?
こんにちは。40代で2人の子供を育てながら、サイドFIREを目指しているせつやんです。
FIRE界隈で、よく名前が挙がるファンドの1つが、インベスコ「世界のベスト」です。分配金利回りが驚異の20%超えで、いわゆるFIREの「4%ルール」を圧倒的に無視した理不尽ともいえる「分配金の暴力(?)」で殴ってくる凄まじいファンドです。
しかし、一方で高額な信託報酬やタコ足分配に対する批判も多いことから、「自分に向いているのだろうか」と迷っている方も多いのではないかと思います。
そこで今回は、インベスコ「世界のベスト」の本質的魅力や、注意点(デメリット)、また実際の手取り額についても詳しくシミュレーションしてお伝えします。
実際に私もポートフォリオに組み込んでいるこのファンドが、FIRE戦略の軸に据えられるのかどうかを正直にまとめていきます。
インベスコ「世界のベスト」とは?仕組みをおさらい
まずは、インベスコ「世界のベスト」の基本的な特徴から確認していきましょう。実は「世界のベスト」は愛称であり、正式名称は「インベスコ世界厳選株式オープン<為替ヘッジなし>(毎月決算型)」と言います。
世界の割安株に分散投資するバリュー型ファンド
日本を含む世界各国(エマージング国を除く)の株式のうち、独自のバリュー・アプローチによりグローバル比較で見た割安銘柄に分散投資するアクティブファンドです。
ベンチマークはMSCIワールド・インデックスとされています。ベンチマークといっても、指数に連動するわけではなく、「MSCIを上回るリターンを目指している」ということを意味します。
ちなみに、同じ「MSCI」には、「オルカン」がベンチマークする「MSCI ACWI(オールカントリー)」があります。オルカンは、この指数に連動した値動きをするインデックスファンドです。
超高水準の分配金利回り(約20%)
「世界のベスト」の最大の特徴にして、人気の理由は、毎月決算・毎月分配という仕組みです。
信託設定日は1999年1月7日ですが、分配は2017年1月から行われています。分配金は当初から1万口あたり150円となっており、直近の基準価額に対する分配金利回りは概ね20%前後という高水準になっています。
分配金の原資は「配当収益」+「値上がり益」
一般的な高配当ファンドとの大きな違いは、組入銘柄の配当収益からだけでなく、値上がり益(キャピタルゲイン)も分配金の原資になっている点です。
配当収益だけで20%もの分配金を出すのは実質的に不可能であり、そのため、組入銘柄の選定基準としては、いかに値上がり益を上げられるか(企業の成長性)というところに重きが置かれています。
継続して20%もの分配金を支払い続けるのは相当すごいことです!
分配金込みの基準価額は5万円超
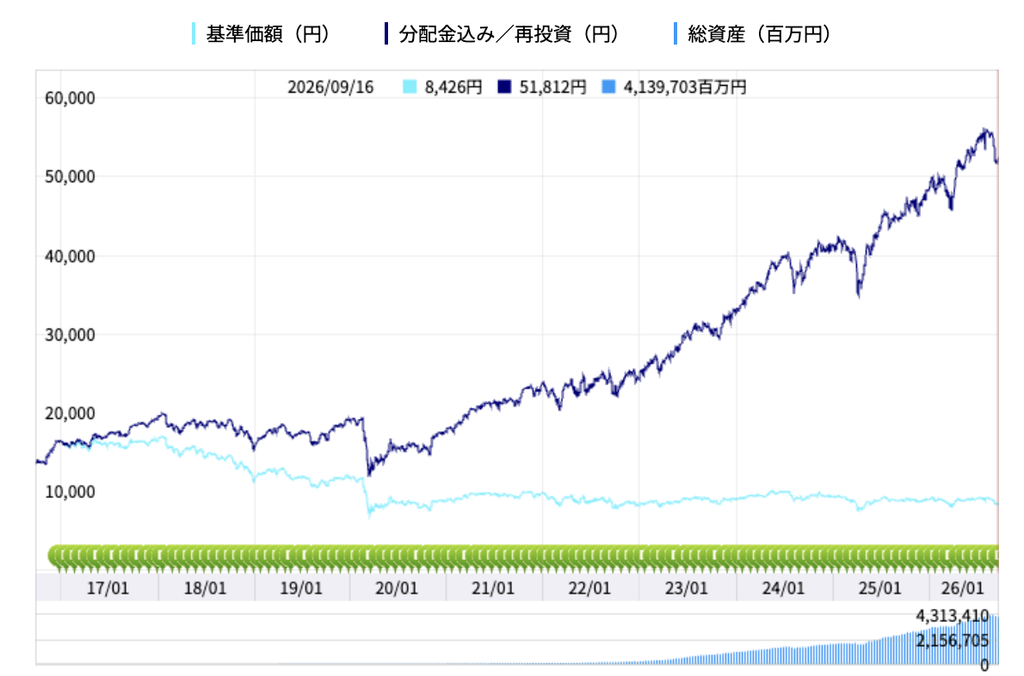
上記のグラフは公式サイトからの引用です。水色の線が基準価額の推移、青の線が分配金込みの基準価額の推移です。このファンドが毎月の分配金を出し始めたのが2017年1月ですので、そこを境に2つのグラフが分かれていっているのが分かります。
分配金を出したことで基準価額は下がっていますが、特に2020年以降はほぼ横ばいでの推移となっています。2026年9月27日現在では、基準価額は8300円台となっています。9月上旬の急激な円高と、AI不安による株安が重なり、直近では低迷気味と言えます。
ただし長期で見ると、分配金込みの基準価額の上昇には目を見張るものがあります。2017年1月の基準価額は1万6000円程度でしたが、現在では5万円を超えるほどに成長しています。
基準価額は1万円を割っているため、ファンドの設定時よりも基準価額が下がっていることになりますが、2020年以降は概ね8000円〜9000円のレンジで推移しており、約20%もの分配金を休まず出し続けながらこの基準価額を維持しているのは驚異的と言えます。
20%の分配金を出しながら、価値を維持し続けるのはまさに規格外!
純資産総額4兆円超、資金流入が続く人気ファンド
インベスコ「世界のベスト」の純資産総額は、2026年9月現在で4兆円を超えています。これは、一般の人が取引できる「公募追加型投資信託」約6000本の中でもほぼトップに位置するメガファンドであることを意味します。
純資産総額で言うと、「eMAXIS Slim全世界株式(オール・カントリー)」の約14兆円、「eMAXIS Slim米国株式(S&P500)」の約13兆円に次ぐ、国内第3位の規模となります。
NISAの対象外でありながら、継続的な資金流入が続く、国内でも屈指の人気ファンドです。この規模の大きさと資金流入の継続は、ファンドの安定性という観点でも1つの安心材料になり得ます。
まさに、国内を代表する超人気ファンドです!
人気は「為替ヘッジなし」
インベスコ「世界のベスト」には、「為替ヘッジあり」と「為替ヘッジなし」があります。いずれも信託報酬に違いはありませんが、「為替ヘッジあり」を選んだ場合は、信託報酬とは別に「為替ヘッジコスト」が別途発生します。
これは、日本と投資先国(主に米国など)の金利差に相当するコストがファンド内で発生する仕組みで、米国の金利が日本より高い場合(米高金利・日本低金利の状態)、その金利差分(年数%程度)がコストとして引かれます。
このこともあり、実質的にコストの安い「為替ヘッジなし」が大きな人気を集めています。
「FIRE戦略の軸」に据える人が多い理由
インベスコ「世界のベスト」が、特にFIRE志向の投資家から注目される理由としては、分配金利回りが非常に高いことだけでなく、そのキャッチュフロー設計も挙げられます。
「取り崩す」のではなく「受け取る」キャッシュフロー設計
オルカンやS&P500のようなインデックス投資でFIREを目指す場合、生活費を賄うには自分で定率・定額を売却する「取り崩し」という作業が必要になります。
一方「世界のベスト」は、毎月自動的に分配金という形でキャッシュフローが生まれるため、この作業自体が不要になります。
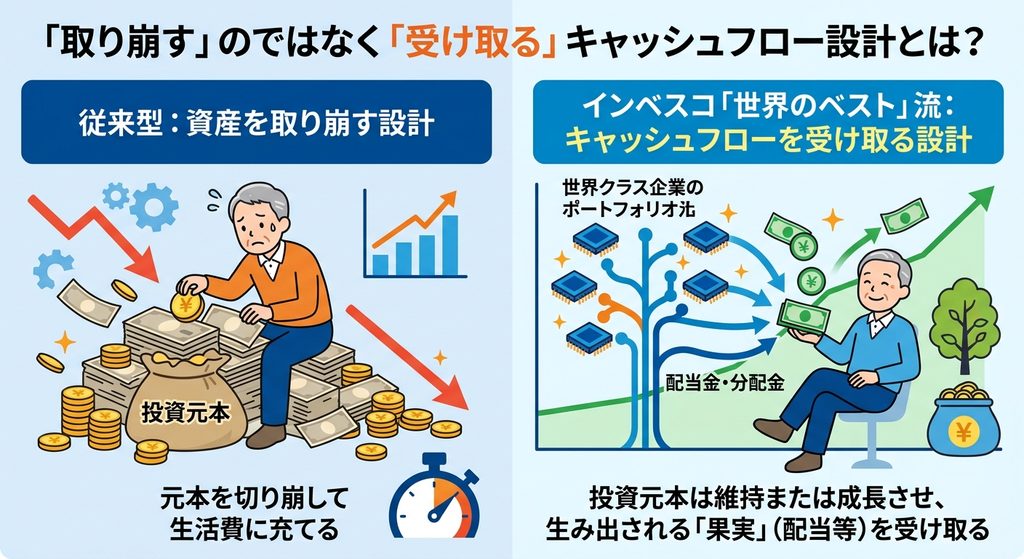
心理学の分野では、資産が減っていく様子を目の当たりにすることへの抵抗感(いわゆる損失回避の傾向)が知られています。
つまり、自分の意思で口数を減らす「取り崩し」よりも、自動的に分配される「受け取り」のほうが、心理的な負担は少なくなります。
私がFIRE用としてポートフォリオに組み込んでいるのもこの理由が大きいです。
インベスコへの「タコ足配当(分配)」批判、その実態とは?
インベスコ「世界のベスト」について調べていくと、「インベスコ やめとけ」「インベスコ 危ない」といった言葉で検索する人が多いことが検索サジェストで分かります。
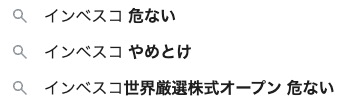
この批判の背景には、いわゆる「タコ足配当」と、高額な信託報酬の2つの理由があります。
このファンドに批判的な人、かなり多いですよね。。
そもそも「タコ足配当(分配)」とは何か
タコ足配当について説明する前に、混同しやすい「配当金」と「分配金」の違いについて理解しておく必要があります。
「配当金」と「分配金」は、どちらも投資から得られる定期的な現金収入(インカムゲイン)ですが、支払われる金融商品(投資対象)と仕組み(原資)に違いがあります。
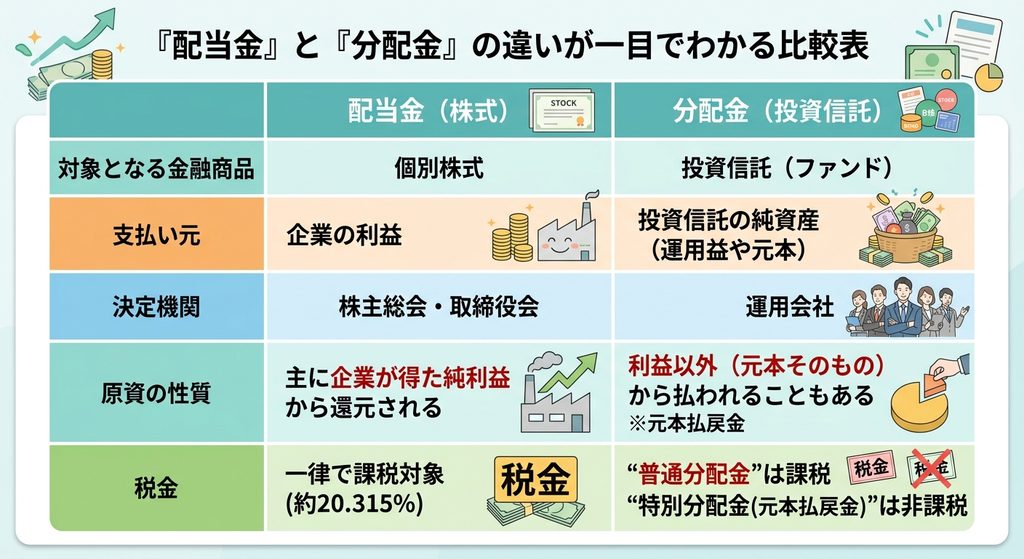
インベスコ「世界のベスト」が支払うのは、「分配金」であり、その「お金の出処」は、投資信託の純資産です。また、分配金の額はあらかじめ決められています。
そのため、自分の持ち分の平均取得単価よりも利益が出ている場合はその利益を分配金としてもらえますが、そうでない場合は資産の一部を取り崩して分配金を支払う仕組みになっています。後者のケースを、タコが自分の足を食べる様子になぞらえて「タコ足配当(分配)」と呼びます。
分配金が「特別分配金(元本払戻金)」として支払われる場合、「タコ足分配」に該当します。
資産を取り崩したくない人にとってはちょっと困る仕組みです。
ただし、特別分配になった分のお金は「利益」ではないため、税金はかかりません(NISA対象外のため、利益分には20.315%の税金がかかります)。
高額な信託報酬と「タコ足」への影響
インベスコ「世界のベスト」への批判として次に多いのが信託報酬の高さです。このファンドの信託報酬は年1.903%であり、「eMAXIS Slim 全世界株式(オルカン)」の年0.05775%と比較すると、約33倍もの差があります。
これは、オルカンが指数に連動するインデックスファンドであるのに対し、「世界のベスト」はファンドマネージャーが運用方針を決めるアクティブファンドであるためです。
例えば、1000万円を10年間運用した場合の概算コストでは、オルカンが手数料約6万円程度であるのに対し、「世界のベスト」は200万円近くにもなります。短期ではそこまで大きな差にはならなそうに見えますが、長期で見ると、非常に大きな差になると言えます。
「タコ足」の再投資は手数料の分だけムダ
仮に「タコ足」で元本の取り崩しになったとしても、それをそのまま再投資に回して元本に戻せばいいじゃないか、と考える方もいるかもしれません。しかし、ここに高額な手数料の落とし穴があります。
「高い管理手数料を払って運用会社にお金を預け、そこから元本を引き出して、また同じ高い手数料の場所にお金を投げ戻している」状態となるため、手数料だけがムダに引かれ続けて運用効率が大きく落ちます。
後述しますが、受け取った分配金を再投資に回すのは、このファンドの本来の目的としても間違っています。
インベスコは資産形成には完全に不向き。リタイア後にこそ輝くファンド
インベスコ「世界のベスト」は、上記の理由から、端的に言うと、資産形成期には不向き、というよりも、資産形成期に投資してはいけないファンドだと言えます。
理由はシンプルに「非効率だから」です。
鉄則:分配金が不要なら受け取るな
代表的なインデックスファンドであるオルカンやS&P500であれば、組入銘柄から出た配当金は自動的に再投資されるため、元本が取り崩される心配がなく、税金もかかりませんし、そのための高額な手数料もありません。
FIREのために資産形成を進めようとしている方は、基本的に労働で収入を得ているはずです。労働収入で生活費を賄い、そこからはみ出たお金を資産形成のための投資に回しているはずです。それで成立するのであれば、分配金は不要ですよね?
不要なら、受け取ることなく思考停止で積み立てていけば、それでいいのです。あとはファンドが勝手に再投資してくれ、それがもっとも効率的かつ合理的です。
分配金で生活費を賄いたい人には最高の選択肢
一方、FIREしたり、リタイアしたりして、労働収入がなくなった、あるいは大きく減った人にとっては、見え方がまったく変わってきます。
上記のような人は、老後のための資産形成に一段落つけた人でしょう。インベスコ「世界のベスト」は、このような「資産形成が終わった人」にこそ向いているファンドです。
FIREした際は、労働収入が大きく下がり、その分を資産収入でカバーしなければなりません。このとき、もちろん「資産を取り崩す」という手段もありますが、先述の通り、「労働収入が少ない中で自分の資産を自ら削っていく行為」は非常に大きな精神的負担になります。
しかし、分配金であれば、(実質的に取り崩しになることはあっても)自分で取り崩すことはせずに済むため、心理的にストレスを大きく軽減できるメリットがあります。
相場下落時に本領発揮
その恩恵を特に受けることができるのが、相場の下落時です。
FIRE後やリタイア後における最大の敵は、暴落そのものよりも「順序リスク(シーケンス・オブ・リターン・リスク)」と、それに伴う「精神的ストレス」です。
相場の下落時に手動で資産を取り崩すと、「安値で強制的に売却させられる」ことになります。これは相当なストレスです。
そして、一度安値で売却して口数を減らしてしまうと、その後に市場が回復・上昇しても、元本が減っているため資産が元の水準まで戻りにくくなります(これが順序リスクです)。
一方の分配型投資信託の場合、相場下落時でも即座に減配や無配になることは少なく、一定の猶予があります。
「コロナショック」でも分配金を維持した実績
実際、インベスコ「世界のベスト」は、2017年1月に毎月分配を開始して以来、コロナショックのような大きな下落局面を含め、一度も減配することなく、月150円の分配金を維持し続けています。
この継続性は、数ある分配型ファンドの中でも、特筆すべき実績と言えます。
ありがてえ、ありがてえ……!
インベスコの分配金の手取り額はいくら?シミュレーション
ということで、ファンドの特徴と注意点をおさらいしたところで、ここからは、運用会社が出している詳細なデータをもとに、実際に得られる手取り額をシミュレーションしていきましょう。
取得単価別(8,500円~9,500円)に見る、普通分配・特別分配の内訳
インベスコ「世界のベスト」の分配金には、課税対象となる「普通分配金」と、非課税の「特別分配金(元本払戻金)」の2種類があります。どちらになるかは、決算時の基準価額が、自分の取得単価を上回っているか下回っているかによって決まります。
そこで、2017年1月から2026年8月までの116ヶ月分の実際の基準価額データをもとに、取得単価別に集計してみました。その結果が以下です。
| 平均取得単価 | 全額普通分配だった月 | 全額特別分配だった月 | 一部混合の月 | 課税対象割合 |
|---|---|---|---|---|
| 8,500円 | 102ヶ月 | 10ヶ月 | 4ヶ月 | 89.9% |
| 8,750円 | 92ヶ月 | 17ヶ月 | 7ヶ月 | 83.3% |
| 9,000円 | 76ヶ月 | 27ヶ月 | 13ヶ月 | 72.1% |
| 9,250円 | 58ヶ月 | 47ヶ月 | 11ヶ月 | 55.0% |
| 9,500円 | 52ヶ月 | 60ヶ月 | 4ヶ月 | 46.6% |
取得単価が高いほど非課税となる特別分配金の割合が大きくなり、単価が低いほど課税対象になる割合が大きくなることが分かります。
つまり、高値で買った人ほど「元本割れ」の状態になりやすく、一方で、それゆえに非課税扱いになりやすいという、ちょっと皮肉な構造になっています。
非課税だから「やった!」という話でもないし、かといって課税されるのはもったいない感じ……。どっちがいいんだろう?
【シミュレーション】1,000万円投資した場合の手取り額の期待値
上記の「普通分配・特別分配」のデータをもとに、1,000万円をそれぞれの取得単価で投資した場合の、月間・年間の手取り額の期待値をシミュレーションしてみました。
| 平均取得単価 | 月間手取り額の期待値 | 年間手取り額の期待値 |
|---|---|---|
| 8,500円 | 144,236円 | 1,730,838円 |
| 8,750円 | 142,415円 | 1,708,982円 |
| 9,000円 | 142,242円 | 1,706,904円 |
| 9,250円 | 144,057円 | 1,728,680円 |
| 9,500円 | 142,942円 | 1,715,309円 |
えっ……!?!?手取り額が逆転しているところがあるぞ……!?どういうこと!?
税金の有無によって、手取り額の逆転現象が起こる
上記の通り、普通分配には税金がかかり、特別分配には税金がかからないことで、実際の手取り額に違いが出ることが分かります。
注目すべきは、この中ではいわゆる「高値づかみ」にあたる、9250円、9500円の場合で、8750円、9000円のときよりも手取り期待額が大きくなることでしょう。
特に特別分配の割合が9000円〜9250円の間で大きくなることから、この9000円前後のラインが特別分配を許容できるかどうかの水準になってくる気がします。
この結果から言えることは、「手取り額を基準に考えるなら、取得額はさほど気にする必要はない」ということです。
もう一度言いますが、「手取り額を基準に考えるなら」です。
資産全体の構造としては、安く買ったほうがいい
毎月の手取り金額で考えるのであれば、高い金額で取得しても税金の分で相殺されるため、結果としてはいくらで購入してもさほど変わらないという結果になりました。
ただし、だからといって「いくら高値で買ってもよい」というわけではありません。
何度も言いますが、非課税対象となる「特別分配」の場合は、元本を取り崩して分配金にしています。そのため、手取りは多くても「単にたくさん資産を取り崩しているだけ」とも言えます。言い換えると、分配金を出すたびに資産が減るリスクがより高いということでもあります。
一方の普通分配は、利益から分配金が出るため、分配金の分、基準価額は下がっても、もともとの元本は減りません。
また、手取り額を見ても8500円のケースがもっとも多くなります。つまり、全体の資産評価額としても、手取り額としても、やはり安く仕込めたほうが有利だと言えます。
高く買っても手取り額が変わらないじゃん!と思ったけど、やっぱり安く買えたほうが有利なんですね!
「為替ヘッジなし」ならではの買い場とは?
ここまで紹介してきた「世界のベスト」は、毎月分配型の「為替ヘッジなし」のものです。為替ヘッジがないことにはデメリットもありますが、メリットもあるので、その点にも触れておきたいと思います。
円安局面での基準価額上昇
このファンドが保有している資産(ポートフォリオ)の大部分は外貨建て(主に米ドルなど)の海外株式です。そのため、円安局面では、ドルの価値が上昇することで、日本円に換算した評価額が自動的に押し上げられ、基準価額も上昇することになります。
近年では、円安の傾向が続いており、為替ヘッジなしの投資信託には追い風の状況となっています。
円高局面での逆風と「買い場」
円安局面では追い風になる為替ヘッジなしという特徴は、反対に円高局面で逆風となり、基準価額を押し下げる要因にもなります。
2026年に入り、日銀は利上げのペースを早めており、一時的に円高に傾く場面も出てきています。こうなると、ドルの価値が相対的に下がることで基準価額が下がります。
逆に言えば、基準価額が下がったタイミングは「絶好の買い場」でもあります。
急激に円安に傾いた場合、政府が為替介入の可能性を示唆したり、レートチェックを実施したり、さらに「実弾介入」として大量の円買いを行うケースがあります。このようなときに、一気に数円規模の円高に触れるときがあります。
これはまさに、インベスコの仕込み時です。急激に下がったドルが一夜で元通りになることは流石に少ないため、比較的安い基準価額で仕込める可能性が高まります。
インデックスファンドのように長期的にどんどん右肩上がりに成長していくというチャートを描くわけではなく、比較的固まったレンジで上下していくため、「早く買うほど良い」というファンドではありません。そのため、買い時をじっくり見極めて買うのがおすすめです。
私も急激な円高のタイミングで仕込みました!
インベスコでFIREします!私が「軸」に据えている理由
実はつい先日、売却したマンションの利益を元手に、このファンドを1000万円分購入しました。
500万円分を2回に分けて購入しており、1回目は8557円で、2回目は8372円で約定。平均取得単価は8464.5円となりました。
現金が手元にある状態で、タイミングよく買い場が来てくれたので非常に満足行くトレードとなりました。これで、税引前の分配金は212万円強で、分配金利回りは21.2%。税引き後の期待手取り額は年間177万円で、月換算で14万円強となりました。
しかも、現金はまだ600〜700万円の買付余力があります!
サイドFIREとの相性が抜群
このブログで何度が言及している通り、私は2026年4月から会社を休職しており、9月で6ヶ月目に入ります。いずれ仕事を再開しなければと思っており、体調が回復しつつある現在は職探しをしているところです。
そんな状態で、当初はフルタイム労働で復帰をする考えていました。その理由は、3歳の娘が保育園に通っていることです。保育園の点数制を気にして、フルタイム労働を続けなければ、と思っていたのです。
しかし、役所に確認したところ、なんと「週3回労働すれば在園の継続が可能」とのこと!!
であれば、ここでフルタイム労働をやめて、週3回労働のサイドFIREに切り替える手段もあるのではないか、と考え始めているのです。
インベスコで月14万円の資産収入が確定し、さらに600〜700万円の買付余力があるので、これを投入すれば、分配金は月22万円くらいは確保できます。
このお金は、「それだけ労働収入を減らしても問題ない金額」と捉えることができ、つまりは、サイドFIREが可能ということを意味します。
当初は、FIREしてからインベスコを仕込もうかなと思っていましたが、いろいろなタイミングが重なったこともあり、もしかしたら本当にこのままサイドFIREするかもしれません。
一気にサイドFIREが近づきました!
まとめ:インベスコの特性を理解してFIREに活用する
今回は、インベスコ「世界のベスト」がFIREに使えるか、というテーマでいろいろと考えてみました。
このファンドは、20%を超える分配金が最大の魅力です。それゆえに、ここだけを見て「すごいファンドだ」と思い、実態やリスクをしっかり把握せずに購入してしまう人が非常に多いファンドでもあります。
特に投資初心者の人は、「分配金利回り20%」と聞いて、「毎年資産が20%増える」と誤解するケースが多いようです。
しかし、これは誤りです。運用利益が20%に届かない場合は、元本から取り崩されることになり、一部は自分の資産が戻ってきているだけだからです。
この「タコ足分配」は、特にインデックス投資家からは批判の対象になりやすいのが現状です。その理由は「資産形成において非効率だから」です。これは完全に正しい事実です。タコ足分配が発生することに加え、インデックスファンドと比較してべらぼうに高い信託報酬は、資産形成の足かせになります。
だからといって、このファンドを買ってはいけない、ということではありません。単に「資産形成には向いていない」ということです。翻ると、「資産形成が終わった人には大きな価値があるファンド」と言えます。
インベスコ「世界のベスト」をFIRE戦略に組み込む最大のメリットは、「資産取り崩しのストレスを軽減できること」にほかなりません。
特に効果を発揮するのが相場の下落時です。下落局面で自分の資産を取り崩すのはなかなかメンタルに来るものです。しかし、それを生活費のアテにしている以上は取り崩さざるを得ません。
しかし、分配金であれば、このようなストレスは最小限で済みます。加えて、「世界のベスト」は分配準備金が潤沢であり、過去のコロナショックでも変わらず分配金を出してきた実績もあります。これが非常に大きな強みです。
分配金を最大化するには、できるだけ安い基準価額で購入して口数を増やすことが大切です。そのために、為替の状況にも目を光らせておくとよいでしょう。為替介入などで一時的に円高になる局面は大きな「買い時」です。
私も次の機会を狙って、さらなる買い増しをしていこうと思います。そして、早期のサイドFIREを目指します!
ということで、今回は以上です!
コメント