資産3000万円あれば、人生が変わる……?
こんにちは。40代で2人の子供を育てながら、サイドFIREを目指しているせつやんです。
「資産3000万円あれば人生が変わる」——そんな言葉を見かけて、驚いた方もいらっしゃるかもしれません。FIREを目指して資産形成を続ける中では、3000万円という金額は1つの節目となります。
そこで今回は3000万円で人生は変わるのかというテーマで、実際に変わること、変わらないこと、そして筆者自身の実感から、「変えてはいけないこと」まで、正直にお伝えしていきます。
「資産3000万円」が1つの節目とされる理由
ハッキリ言えば、資産3000万円はとんでもない大金です。FIREを目指す人も資産運用を行う過程で、「1000万円の大台」に次ぐ、大きなマイルストーンとして意識している方も多いのではないでしょうか。
まずはその理由について解説します。
FIREの「4%ルール」で月10万円の資産収入が見える
FIREの世界でよく使われる「4%ルール」に基づくと、資産3000万円を築くと、税引前で年間120万円、月額換算で10万円の資産収入が見込める計算になります。
月10万円と言うと、時給1200円で換算すると、約83時間もの労働に相当する金額です。つまり、平日毎日4時間の労働に相当するわけで、これはかなり大きい金額と言えます。
もちろん、月10万円という金額は、生活費のすべてを賄うには心許ないですが、「家計の足し」であったり、「仕事を緩めるための基盤」として考えると、十分に意味のある金額です。
1ヶ月、パートで働いてお金を入れてくれる人が増えたようなものです!
人生において、資産3000万円で変わること4つ
では、実際のところ、資産3000万円で人生はどのように変わるのでしょうか?筆者も3000万円達成者として、自分の実感も交えながら考えてみたいと思います。
変わること1.お金への不安が減り、「守られている感」が芽生える
資産3000万円という後ろ盾があるのは、日々生活を送っていく上では非常に強力です。もし、万が一、明日何らかの理由で働けなくなったとしても、しばらくは生活に困窮するということはありません。
家族が大きな怪我や病気をしたとしても、余裕で対応可能です。
もちろん、こうしたことは起こらないに越したことはありませんが、「資産3000万円が自分の生活を守ってくれる感」はハンパではありません。
「今月の支払いは大丈夫か」といったレベルの不安は当然なく、「将来、お金で本当に困ることはあるのだろうか」という長期的な不安も和らいでいく水準です。
変わること2.「いつ辞めても大丈夫」という安心感が出てくる
資産3000万円を持つと、自分の意思にも変化が出てきます。資産が少なければ、もし仕事を辞めたとしても、すぐに次の仕事を探さなければ生活が立ち行かなくなってしまいます。
しかし、資産があれば、実際に会社を辞めるかどうかは別にしても、「辞めようと思えば辞められる」という選択肢を自分の中に持つことができます。これは些細なことのようで、意外と大きな効果があります。
例えば、「会社にしがみつく必要があり、上司の言うことをそのまま聞かざるを得ない」という状況から抜け出せる可能性があります。「嫌だったらいつでも辞めてやる」という気持ちになると、自分の意見を主張できるようになったり、過度に評価を気にする必要がなくなったりもします。
変わること3.資産形成のスピードが体感レベルで変わる
資産3000万円という規模になると、相場が1%動くだけで、資産は30万円上下する計算になります。つまり、1日で会社員の月給1ヶ月分に相当する金額が動くということです。
これは、経済学者トマ・ピケティが示した「r>g」(資本収益率が労働所得の伸びを上回る)という構造を、理屈ではなく実感として体験し始めるタイミングだと言えます。
資産が小さいうちは「働いて稼ぎ、入金する」ことが資産形成の主役でしたが、2000〜3000万円を超えたあたりから、「資産そのものが働いて稼ぐ」ことの比重が、体感的に大きくなってきます。
というのは、逆に言うと、「1日で20〜30万円も動くのに、月10万円の入金は意味あるの?」という気持ちにもなってきます。結論としては、もちろん意味はあるのですが、それを感じにくくなるほど、複利の効果を実感することになります。
そして、この「資産増加の加速」を経験すると、次の節目である「資産5000万円」という数字が、以前よりずっと具体的に見えてくるようになります。
資産1000万円だった頃には遠く感じられた5000万円という金額が、「このペースなら、あと何年」という現実的な射程に入ってくる感覚です。
もちろん、これは相場が良い方向に動いた場合の実感であり、下落局面では同じ勢いで資産が目減りする可能性があるという点も、冷静に理解しておく必要があります。
資産1000万円前後の頃とは、複利の実感が明確に変わってきます!
変わること4.消費行動や人間関係において「他人軸」から抜けやすくなる
資産という後ろ盾ができることで、周囲と自分を比較して一喜一憂する頻度が減っていきます。
これは個人的な感想ですが、見栄のための消費が無意味に感じられてくると同時に、「自分には3000万円があるし」という気持ちになります。ブランドもので着飾っている人を見たときの「がんばってますね……(遠い目)」という冷めた視点も手に入れることができます(?)。
見栄というのは、根本に「他人に(実際よりも)すごい人に見られたい」という欲求があります。つまり、自分という人間の評価を他人に委ねている状態です。
自分の気持ちが満たされていれば、そのように「他人軸」で生きる必要がなくなるので、むしろ自然体でいられるようになっていきます。
「見栄消費」のループから抜け出せるかもしれません!
資産3000万円なら「サイドFIRE」が見えてくる
資産3000万円という金額は、働き方そのものを見直す、つまり「サイドFIRE」」のきっかけにもなり得ます。まさにここが「人生を変える」という核の部分だと思います。ただし、ここには世帯構成やライフスタイルによる大きな差があります。
独身ならサイドFIREが視野に
独身は夫婦世帯や子持ち世帯に比べて、FIREしやすいと言われています。その大きな理由は「生活にかかる費用が少ないこと」と「お金に関する裁量がすべて自分にあること」です。限度はありますが、節約しようと思えば、自分の判断でいくらでも可能ということです。
そう考えると、資産3000万円から得られる月10万円の資産収入は非常に強力な後押しになります。一人暮らしであれば、月20万円で生活できる人も多いでしょう。つまり、半分は資産収入で賄い、半分を労働収入で賄う、ということが可能になります。
フルタイム労働から解放されて、より自由なライフスタイルに移行することもできるかもしれません。
ただし、将来に向けた持続可能性という面ではリスクはあります。
大きなお世話ですが、「いずれは結婚したい」と考えている場合、このような生活をしているケースでは、婚活市場などで不利になる可能性があります。一般的に、「年収」は「給与収入」のことを指すため、アルバイトやフリーランスで月10万円は弱すぎるためです。
この辺りも考えるのであれば、結婚後にFIREを取っておく、という選択肢もありなのかなと個人的には思います。
FIREしたせいで結婚の可能性が狭まるのはちょっと困る人もいそう……。
夫婦2人・子持ち世帯でも可能だが、やや心許ない
一方、夫婦2人世帯や子持ち世帯の場合、生活費の水準が独身と比べて高くなります。ただし、働き手が2人いるので、「資産収入10万円」に加えて、夫婦でそれぞれ月10万円程度の労働収入を得ることで、サイドFIREが可能になる場合もあります。
とはいえ、やはりサイドFIREには若干心許ないというのが正直なところです。その理由は、子供です。
夫婦2人世帯では、将来的に子供が生まれる可能性があります。その場合、妻は少なくとも数ヶ月間は働けなくなり、収入が下がることになります。さらに、出産にかかる費用やその後の子育て費用もかかるため、生活が立ち行かなくなるリスクがあります。
また、すでに子供がいる世帯では、教育費の問題が目の前に迫っています。学習塾や習い事、私立中学への進学、さらに大きな出費となる大学進学、仕送り……と大きな支出のイベントが目白押しです。
一時的には生活費が成り立ったとしても、長期目線ではリスクが高いのではないかというのが個人的な意見です。
資産3000万円でも変わらないこと
資産3000万円は確かに大金であり、人によっては人生を大きく変える可能性を秘めています。しかし一方で、そのお金を手にしても変わらないこともたくさんあります。
変わらないこと1.「絶対的な安心」にはならない
3000万円という資産があっても、相場の変動やインフレによって、その価値は日々変動します。上述したように、1日で数十万円というお金が上下するのがこの資産帯です。
増えることもあれば、大きく減ることもあり、今月達成した3000万円が、翌月、翌々月には2800万円台まで下がっている、ということも普通に起こります。
「資産3000万円でなんとかサイドFIREできるかも」という計画では、ちょっとの相場変動で崩れる可能性があるということです。言い換えれば、「一定の安心感はあるものの、生活の絶対的な基盤にはならない」ということです。
安心感を求めるのであれば、もう少し資産を育てたり、別枠で現金を保有しておくのが理想です。
変わらないこと2.「働くこと」自体は辞められない
資産3000万円があれば、フルタイム労働から解放されたり、責任の重い仕事から距離を置くことができるかもしれません。しかし、そのようなライフスタイルに変えることができても、「働くこと」を辞めるわけにはいきません。
資産収入だけで生活するのが難しい以上は、一定の労働でお金を稼ぎ続ける必要があり、その点においては3000万円でも、仮に5000万円になったとしても、多くの人は変わらない点になるでしょう。
資産3000万円は、「働かなくていい」ではなく「働き方を選べる」という段階に入ったと捉えるのがよいと思います。
「働くこと」を辞められるのはまだまだずっと先のことです……!
変わらないこと3.日々の悩みや不満が、すべて消えるわけではない
資産3000万円があれば、将来的なお金の不安は大きく和らぐことは確かです。一方で、お金以外の悩み、例えば今勤めている会社の不満や人間関係での悩み、自分の健康や孤独感といった悩みまで消えるわけではありません。
私は、2026年に世帯資産6000万円を超えましたが、その年の4月にメンタル不調で休職を余儀なくされました。「休職しても資産があるから大丈夫」という経済的な不安はありませんでしたが、仕事上の不安は常にあり、日常生活にも支障をきたしていました(泣)。
お金はある一定の面では問題を解消しますが、なんでも解決する万能薬ではないという点は、冷静に理解しておきたいところです。
資産3000万円を達成しても「変えてはいけないこと」
変わること、変わらないことがある一方で、個人的には意識的に「変えてはいけないこと」もあると感じています。あこれからの人生設計を考える上では、ある意味一番重要なことだと思いますので、ぜひ確認しておきていただければと思います。
変えてはいけないこと1.生活水準
「パーキンソンの法則」でもよく知られている通り、人は多くの収入を得たり、多くの資産があったりすると、知らず知らずのうちにお金の消費が増えてしまう、という法則があります。
資産3000万円は、一般的に見ればとてつもない大金であり、それを達成したことで、気が大きくなって生活水準を上げてしまったり、高価な買い物をしてしまう、ということは起こり得る話です。
このような行動は、間違いなくFIREの目標を遠ざけます。
「資産3000万円を達成したから、今日は外食だ!」くらいの贅沢はよいと思いますが、それを当たり前にしてはいけません。資産が増えたからこそ、今まで以上に支出に目を光らせて、生活水準がどんどん上がっていかないように意識していく必要があります。
「富裕層になったけどスーパーの値札ガン見してます」的なSNS投稿は、まさにこれを実践しているわけですね。
変えてはいけないこと2.資産運用の方針
これについては賛否両論あるかもしれませんが、個人的には資産3000万円は「通過点」だと考えており、さらに上を目指すのであれば、資産の運用方針を変えるべきではない(特に急転換はしないほうがよい)というふうに思っています。
例えば、「サイドFIREするべく、リスクを抑えて安定収入を得るために資産の多くを米国債に変える」とか、逆に「もっと資産形成のスピードを上げるためにハイリスクなレバレッジ商品にポートフォリオを組み替える」といったようなことです。
ポートフォリオの大きな組み換えには利益に対する税金がかかったり、売却から買付のタイムラグによる差益・差損が発生したりするなどリスクがあり、複数の面で非効率です。もしどうしてもやりたい場合は、少しずつ移動させるなどしていきましょう。
そもそも、自分が決めた方針で資産3000万円まで築いてきたのですから、以降もたんたんと続けていけば次のステージが見えてくるはずです。
変えてはいけないこと3.周囲への接し方・謙虚な気持ち
資産3000万円は確かにすごい金額です。でも、達成した途端に、自分自身がすごい人間になったわけではありませんし、周りの人から見ても別人になっているわけではありません。
「いつでも辞められるという気持ちで大胆な意見を言える」というメリットを上で挙げましたが、これは人間関係を壊してよいという意味では決してありません。
「どうせ辞められるんだ」という気持ちで、尊大な態度、横柄な態度を取っていれば、同僚や上司から煙たがられる存在になってしまい、逆に信頼を損なったり、孤独感を深めてしまったりする原因にもなります。
良くも悪くも、「お金を持っているだけ」です。謙虚な気持ちを忘れずに、人間としての周囲との接し方は変えないようにしましょう。
お金を持った途端に「イヤな奴」になりたくないですよね……。
筆者が資産3000万円を超えたときの実感
我が家の世帯資産は、2026年9月現在で約8900万円です。もちろんその過程では資産3000万円を超えた瞬間がありましたので、その時の実感について振り返ってみたいと思います。
世帯で7年、個人では8年かけて到達した3000万円
私が資産運用を始めたのは2017年の11月です。最初はウェルスナビに30万円入金したことから始めました。現金も200万円くらいはあったかもしれません。
そこから、ウェルスナビの積立に加えて、iDeCoを追加したり、つみたてNISAを始めたりしながら、毎月の入金額を増やしていきました。途中からは妻も資産運用を始めています。
そんな我が家が資産3000万円を達成したのは2024年末です。資産運用を開始してから約7年かかりました(私2400万円/妻700万円)。その間にコロナショックがあったり、2022年の株安があったりと試練が続く中での達成でした。
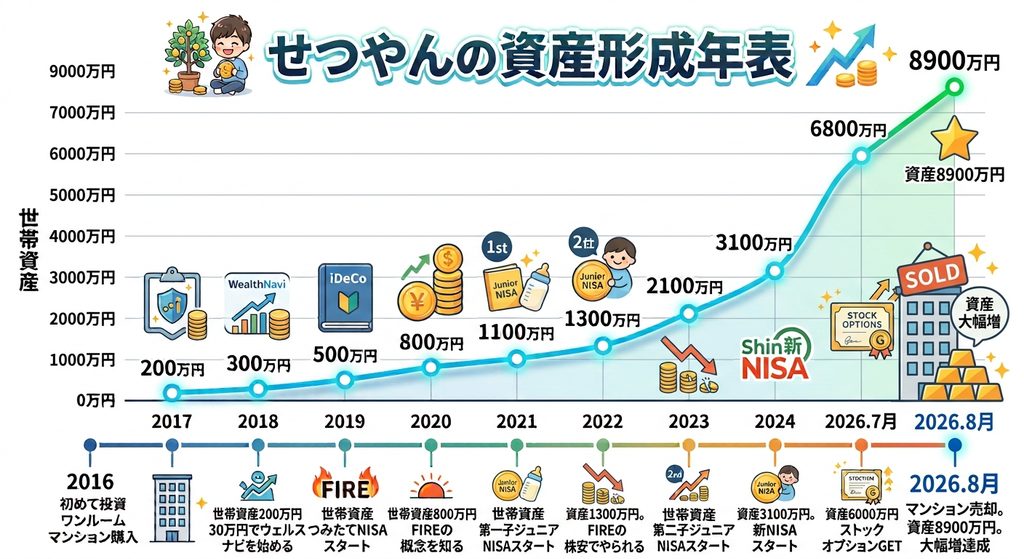
また、私個人が管理する口座としても翌年の2025年に資産3000万円を達成しています。つまり、個人としては達成までに8年かかっています。
1000万円から3000万円までのスピードで実感した、資産加速のリアル
よくSNSでは「資産1000万円超えたら勝ち」みたいなポストを見かけますが、若干大げさではあるものの、言いたいことはわかります。
私の個人資産の話ですが、2022年末に1000万円となり、その後は資産増加が大きく加速していきました(当然ながら好相場に助けられたのは間違いありません)。2023年末には約1600万円に、2024年末には約2400万円に、2025年末には約3200万円まで資産が膨らんでいきました。
具体的には、個人の資産が1000万円に到達するまでは約5年かかりましたが、そこから2000万円までは1年5ヶ月、2000万円から3000万円までは、わずか1年4ヶ月ほどで達成しています。
資産1000万円以降、「資産が資産を生む」という感覚を、身をもって実感した期間だったのは間違いありません。
上手く相場の波に乗ることができました!
達成の実感とその後
資産3000万円を超えた瞬間は、「達成したぞ」という高揚感は確かにあったのですが、上で書いたように、浮かれる気持ちはほとんどありませんでした。「自分が目指すところはもっと上」という意識があったからかもしれません。
相変わらず、半額弁当を買い漁ったり、値引きされた腐る寸前のフルーツを買ったりしていました。
涙ぐましい努力……。お金あるのに……。
ちなみに、資産状況を周囲に伝えることは一切していません。変な受け取り方をされたりすることもあるので、親しい友人だとしても「将来的にFIREしたいな〜」くらいの世間話でとどめておくのがよいと思います。
まとめ:資産3000万円は人生を変えるチャンス
今回は、資産3000万円で人生は変わるか、というテーマで色々と考えてみました。
このテーマに対する個人的な思いを端的に言うと、「変わる人もいるが、変わらない人もいる。できれば変えないほうがよい」ということになります。
資産3000万円は非常に大きな金額で、これがあれば「4%ルール」に従って、月10万円の資産収入を得ることができます。これは、1人月分のパート収入に相当する金額で、生活を豊かにしたり、もしかしたら仕事を緩めたりすることにも活用できる可能性があります。
もし、独身世帯で今後も結婚する予定がないという人の場合は、この資産額でもサイドFIREやバリスタFIREができる可能性があります。しかし、今は独身でも将来的に結婚したいというのであれば、仮に今の生活が成り立っていたとしても、個人的にはサイドFIREするのはおすすめしにくいかなと思っています。
また、夫婦2人世帯や子持ち世帯の場合はさらにシビアです。将来的にかかる子供の教育費を準備していかなければならないからです。資産収入に加えて夫婦2人で働ける点はメリットですが、妻が産育休に入れば、収入が減少し、立ち行かなくなるリスクもあります。
子供のことを考えるのであれば、もう少し資産に余裕を持たせたほうがいいのではないか、というのが正直なところです。
ちょっと厳しい話になりましたが、一方で、資産3000万円は「人生を変えるためのチケット」になるのは間違いありません。
資産運用で億り人になった人で、資産3000万円を通過しなかった人はいません。次のステージである、資産5000万円、1億円になれば、本当に人生を変えるフェーズに入ってきます。
資産3000万円はそのためのスタートラインに立ったと考えるべきです。3000万円まで来れば、5000万円の背中は明確に見えてきます。3000万円を達成しても「変えるべきでないこと」を守りながら、さらに上の景色を目指していきましょう。
ということで、今回は以上です!
コメント