こどもNISAって、もしかして子供の金融教育に使えたりするのかなあ……?
40代で2人の子供を育てながら、サイドFIREを目指しているせつやんです。
2027年からスタートする新しい制度「こどもNISA」が色んな意味で話題です。子持ち世帯に非課税投資枠が実質的に追加になることで、歓迎ムードがある一方で「格差の助長だ」という批判的な意見も出てきており、賛否が真っ二つに分かれている状態です。
今回は、そんな状況も踏まえつつ、こどもNISAと金融教育というテーマを軸に、格差論争への向き合い方や見落とされがちな「子供の18歳問題」、そして金融教育としての具体的な使い方まで、詳しくお伝えしていきます。
こどもNISAとは?制度の要点をおさらい
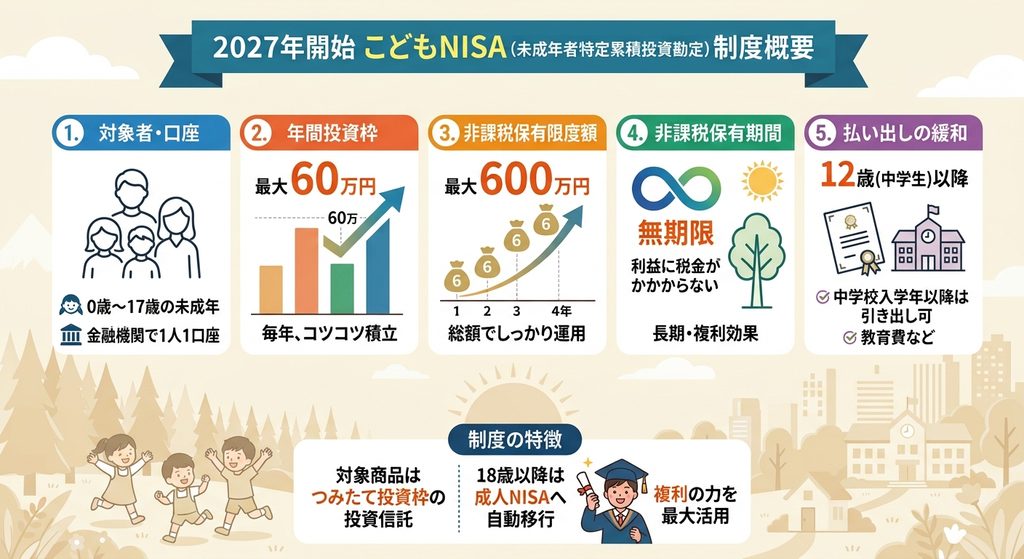
2027年からスタートする「こどもNISA」は、0〜17歳の子供を対象に、年間60万円、非課税保有限度額600万円まで非課税で運用できる制度です。つみたて投資枠の中に位置づけられ、開始時点で対象となるのは投資信託のみで、個別株は含まれません。
引き出しに制限がある
こどもNISAで作ったお金を非課税で引き出せるのは12歳以降となり、それまでは自由に引き出すことはできません。また、引き出す上では、用途は教育費など子供のために使うものに限られるほか、引き出し時には本人の承諾が必要になります。
18歳で自動的に「子供自身のNISA」になる
さらに、子供が18歳になると、こどもNISA口座は自動的に、子供自身が使える成人のNISA(つみたて投資枠)へと移行します。この「自動的に子供のものになる」という点が、これから話す2つの論点の出発点になります。
そもそも用途が限られていること、さらに18歳になると本人のものになるということが制度の大きなポイントです。
こどもNISAは格差拡大の原因になる?
こどもNISAを巡って、SNS等で激しい議論の的になっているのが「格差の拡大」に関するものです。この問題について、詳しく考えてみたいと思います。
成人時に大きな資産を持つ子と、奨学金という借金を背負って社会に出る子
仮に、0歳の時点からこどもNISAを満額埋められる家庭の場合で考えてみましょう。毎月5万円を積み立てて、年間60万円ずつ積み立て、5%で運用できたとしましょう。この場合、こどもNISAの非課税枠を埋めるまでの10年間で、元本600万円に対し、評価額は約775万円になります。
さらに、成人までの8年間、同じく5%で複利運用を続けた場合、評価額は約1145万円にまで膨れ上がります。もしこのお金を教育費に使わず、大学の4年間、さらに複利運用を続けると資産は約1391万となります。社会人スタート時点では1400万円近い資産が手元にある状態となるわけです。
一方でこどもNISAに積み立てる余裕のない家庭ではどうでしょうか。大学進学時に貸与奨学金を借りたとすると、大学卒業後の社会人スタート時点で約300〜400万円の(事実上の)借金を抱えた状態となります。
方や1400万円の資産が手元にあり、方や400万円の借金がある。同じ社会人というスタートラインに立っているにもかかわらず、実はかなりの差が開いていることになります。
こどもNISAの出現によって、この「格差」が顕著になるのではないか、という批判ですね。
これは、実質的に「生前贈与」そのものへの批判ではないか?
ここで整理しておきたいのは、この批判の本質は、こどもNISAという制度そのものというより、「親から子への生前贈与」という行為全般に向けられたものに近いという点です。
こどもNISAがなくても、資金的な余裕がある家庭は、暦年贈与や教育資金の一括贈与非課税制度などを使って、以前から子供に資産を移転してきました。こどもNISAは、その選択肢の一つに、非課税で運用できる新しい器が加わったに過ぎないとも言えます。
「資産を子供に渡せる家庭」と「渡せない家庭」という格差は、こどもNISAが生み出すものではありません。
むしろ、すでに存在していた経済格差が、この制度をきっかけに改めて可視化されたというかもしれません。
こどもNISAがあろうとなかろうと、お金がある家庭では生前贈与は普通に行われているものです。。
これまで学資保険に預けていたお金がこどもNISAに移るだけ
実質的なお金の流れを考えてみましょう。これまでも、子供の将来の教育費の確保は親世代の大きな悩みのタネでした。その資金は学資保険で作るというのがごく一般的な方法です。
近年の世間的な資産運用熱の高まりもあり、こどもNISAのスタートに合わせて、学資保険に預けていたお金の一部がこどもNISAに流れていく、ということはありえそうです。
逆に言えば、「それだけ」である可能性があります。こどもNISAが始まったからと言って、投資に回せるお金が増えるわけではありません。使える「枠」が増えるだけの話なので、学資保険に回していたお金がこどもNISAに回るというだけかもしれないのです。
学資保険の平均的な拠出額は月2万円程度と言われています。これを全額こどもNISAに入れるか、保険という機能にも期待するために半分入れるかは家庭の判断によるところですが、いずれにしてもこれで格差が大きく拡大することは考えにくい気がします。
格差拡大批判の核は、生前贈与を運用できる点?
そう考えると、今までと違うのは、生前贈与のお金を長期間にわたって非課税で運用できる点となります。従来の生前贈与であれば、贈与税のかからないギリギリの年間110万円までを現金で渡すというのが一般的でしたが、これからは、その半分程度の額ですが運用が可能になります。
お金持ちは年間110万円を10年間にわたって子供に渡したりするわけですから、それだけで大きなお金になります。その一部が非課税運用できるようになったら、確かにより大きなお金になる可能性はありますが、そもそもこのような「別世界」の人たちを相手に、「格差拡大だ!」というのもちょっとズレているような気もしなくもありません。
こどもNISA最大の落とし穴?「18歳問題」とは
格差論争とは別に、実はもっと現実的で、多くの家庭に関わるリスクがあるのが「18歳問題」です。
こどもNISAで教育費を準備するのは、確かに1つの王道の使い方です。しかし見落とされがちなのが、18歳になった時点で、この資産は法的に子供自身のものになるという点です。
成人するまでは、お金の管理者は親であり、仮にお金を使う場合も「本人の承諾を得て」親が使います。しかし、成人した時点で、名実ともに子供のお金となります。
つまり、親が「教育費のために」と思ってコツコツ積み立ててきたお金であっても、その時点で使い道を決める権利は、親から子供に移るのです。
なんだか、イヤな予感がするぞ……!?
子供が「教育費になんか使うもんか」と言ったら、それで終わり
もし18歳になった子供が、「これは自分のお金だ、教育費になんて使うもんか」と言い出したら、親にはそれを止める法的な手段がありません。
親が思い描いていた「教育費のための備え」という計画は、子供の一言で崩れてしまう可能性があるのです。これは、決して大げさな話ではありません。
贈与が成立しており、返還要求ができない
親や祖父母がこどもNISAへ資金を拠出する行為は、税務上「子供への贈与」にあたります。贈与は「あげる人」と「もらう人」の合意で成立する契約です。
こどもNISA口座にお金を入れた時点で「子供にあげたお金」となるため、後から親が「約束と違うから返せ」「教育費に使わないなら没収する」と撤回することは法的にできません。
親の意図と、子供の意思が食い違うケースは十分あり得る
10代後半という時期は、親との価値観の違いが表面化しやすい年代でもあります。
進学そのものに迷いが生じていたり、親への反発心が強まっていたりする時期と、この資産の権利が移るタイミングが重なる可能性は、十分に想定しておくべきでしょう。
18歳問題への備え:早いうちから「使い道」を話しておく
この「18歳問題」に、制度上の完全な解決策はありません。唯一、有効なのは「子供との対話」です。
もしかしから、子供のころからコツコツとこっそりとお金を積み立てて、18歳になってから、「実はあなたのためにお金を貯めていました〜!」というサプライズをしたいと考えているかもしれません。しかし、必ずしも親の思ったとおりのリアクションを子供がするとは限りません。
さらに、次の瞬間に「このお金はあなたの大学進学費用に使います」と発表することになったとき、子供が戸惑う可能性が高まります。しかも、その時点でお金をどう使うかは、子供が決められる状態になるのです。
だからこそ、こどもNISAのお金の使い道については、「子供が使えない段階」から、少しずつ、繰り返し伝えていくことが大切です。
運用資料を一緒に見ながら、目的を自然に共有する
残高が増えていく様子を一緒に見ながら、「これは将来、進学するときに使うために積み立てているお金だよ」と、自然な会話の中で繰り返し共有していくことで、18歳になったときの納得感は大きく変わってくるはずです。
最終的な使い道の決定権は子供にあるという前提に立つ
そして、最終的にどう使うかを決めるのは、18歳になった子供自身であるという前提に立っておくことが大切です。教育費に使いたいというのはあくまで親の意向であり、それを子供に押し付けることはできません。
もし、こどもNISAを活用したいと考えるのであれば、親の思い通りにならない可能性を最初から織り込んでおく必要があります。
逆に、どうしても教育費を作りたいというのであれば、自分たちの裁量でどうとでもなる、夫婦のNISA口座で資金づくりをすべきです。
子供も1人の「大人」になります。思い通りにはならないことを想定しておきましょう。
こどもNISAを金融教育に使うという、もう1つの道
こうした「18歳問題」もあることから、こどもNISAを活用する上では、子供に対する金融教育も同時に進めていく必要があると考えています。
幸いなことに、こどもNISAは、その金融教育にも使える制度です。上手に活用して、金融リテラシーも上げながら、将来のお金も作っていきましょう。
ただ親が積み立てるだけでは、金融教育にならない?
こどもNISAを金融教育に使おうとしたときに、まず課題になるのが、「親がお金を積み立てているだけで金融教育になるか?」という点です。
親が月に数万円、インデックスファンドに積み立てて、それを週に1度子供に見せる。そうすれば、お金が増えたり減ったしていく推移を観察することはできます。しかし、これが何の学びになるのか、という疑問が拭えません。
客観的には、親が自分のために入れている月数万円という大金が積み立っていく様を見ているだけなので、単に「ラッキー」くらいにしか思わないでしょう。多少の減少が起きても、当事者意識がないため、大してショックもないでしょう。
単に増えていくだけの口座を見ても「ふ〜ん、ラッキーじゃん?」くらいのもんです。
教材にするために足りないもの
金融教育として機能させるには、子供自身が「見る」「考える」「選ぶ」という関与の機会が必要です。この機会をどう作るかが、次のセクションのテーマです。
こどもNISAを金融教育に使うためのヒント
市場の傍観者であるうちは、多くを学ぶことはできません。それは子供でも同じことです。大切なのは当事者意識を持つことです。そこで、子供に当事者意識をもってもらうためのいくつかの提案をしてみたいと思います。
提案1.子供自身のお金を(一部でも)拠出させる
個人的には必須事項かなと思っています。個人的には、子供の教育費は、親が用意すべきだと思っています。が、こどもNISAを金融教育として使うのであれば、それとは切り離して考えてもよいと思います。つまり、「投資を学ぶためのツール」と割り切るということです。
親が全額拠出したお金の動向を見るのも、市場動向を見るためには一定の学びになるかもしれませんが、これが自分のお金であれば、その関心はまったく別のものになります。
そのため、子供がお金のことを理解できる年齢である場合は、少しでもいいので自分のお金を投じさせるのが重要だと思っています。
ちなみにこれは「リスクを取る」という、投資において極めて重要なことを学ぶ機会でもあります。ノーリスクでお金が増えていくことを教えるのは誤った金銭感覚を育んでしまう危険性すらあります。
子供自身にもリスクを取らせることが非常に重要だと思います!
提案2.週に一度、値動きをチェックする
子供にも一部拠出してもらったうえで、資産額の動向を親子でチェックしていきます。資産が増えた月も、減った月も、「なんでこうなったんだろう?」と、親子で考えたり、ニュースをチェックしたりすることで、経済と自分のお金がつながっているという感覚を養えます。
海外の株式を対象にしたインデックスファンドであれば、為替が影響していることも学べます。円安になると資産が増えるのはなぜか、資産を「円」だけで持つことの危険性についても自然に理解してもらえる可能性が高まります。
提案3.子供自身に投資先を選ばせる
こどもNISAでは、さまざまな投資信託から投資先を選ぶことができます。最初は親が決めた全世界株式などの投資信託でよいと思いますが、ある程度知識がついてきたら、投資先を子供自身に選ばせてみるのもよい体験になります。
複数の投資信託から、その内容について説明して、子供自身に「どっちが気になる?」と選ばせてみるとよいでしょう。「なぜそれを選んだのか」を言葉にさせることに意味があります。
また、その後の動向から、「答え合わせ」ができるのも面白いポイントです。理由を言語化した上で選ばせることで、自分が想像していたことと合っていたか、違っていたか、長期目線で考えていくことができます。
我が家はこどもNISAをどう使う?
生前贈与や教育資金づくりなどの使えるこどもNISAですが、我が家では、まさにこの記事で言ってきたような、「金融教育のためのもの」と割り切った使い方をする予定です。
というのも、我が家では、旧ジュニアNISAを2021年から3年間満額(80万円×3年)で入れており、2026年10月時点ですでに500万円以上の資産に育っています。
長男は現在小学1年生なので、大学進学までまだ10年以上あります。レバナスというハイリスク商品に資金を投じているので、大きく下落する可能性も十分に秘めているのですが、基本的に複利運用を続けていけばさらに大きな資産になることが期待できます。
そのため、そもそもこどもNISAで教育資金を作る必要がない、というのが大きなポイントです。
こどもNISAは、親子で半々拠出を想定
こどもNISAの運用は、子供と親で半々ずつの拠出を考えています。年初一括と月々積み立てのハイブリッドを考えていて、具体的には、まず子供にはお年玉などで貯めたお金1万2000円を一括で拠出してもらい、親はそれとは別で月々1000円を積み立てるというのを考えています。
このように設計した理由は2つあり、1つは上記で説明したように、子供に当事者意識を持ってもらいたいという理由です。小学生にとって1万円というお金はかなりの大金です。これを投じてもらうことで、圧倒的な当事者意識を持ってもらえると思っています。
2つめの理由は、投資を「つまらないもの」と思わないようにするためです。
「投資は面白い」を実感してほしい
1万2000円は、子供にとってかなりの大金です。とはいえ、仮にオルカンに投資した場合、値動きはかなりマイルドになるはずです。
1ヶ月運用して、何十円かが増えたり減ったりするでしょう。投資とはそういうものですが、「楽しいか?」と言われたら、まったく楽しくない可能性があります。
親として(個人的に)は、せっかく投資を教えるのに初手で「つまらない」と切り捨てられるのはちょっとイヤだなと思いました。そこで、親が毎月1000円を拠出してあげるというのを考えました。
これであれば、ほぼ確実にお金が増えます。評価額が多少減ったとしても、です。なにせ同額を拠出しているので、年利回り100%確定です。基本的には、増えた、減った、という部分に着目してもらいつつ、全体としては損をさせない、という設計は重要だと考えました。
すぐに使える「自分のお金」だと思わせない
難しいのは、これをやっても「勝手にお金が増えていく」感覚は残ることです。そのため、重要なのは、このお金はすぐに使えるものではない、と教えることだと思っています。
このお金は、おもちゃやゲームを買うためのお金ではなく、将来のために一緒に積み立てていくお金であると納得してもらえるかどうかが非常に重要なポイントです。
「投資」というお金が増える仕組みについては大枠理解している様子の長男ですが、その使い道についてはしっかり理解していない可能性もあるので、実際の運用まで時間を掛けて一緒に考えていきたいと思います。
運用しながら、一緒に考えていきたいと思います!
まとめ:魚を与えるのではなく、魚の釣り方を教えるツールに
今回は、2027年からスタートする新制度「こどもNISA」の18歳問題と、金融教育について考えてみました。
こどもNISAを語る上で、最近大きな批判の的になっているのが「格差拡大」についてです。ただし、これは本質的には生前贈与に対する批判と構造が同じであり、こどもNISAが始まるから出てきた問題、というわけではありません。
むしろ現実的に、この生前贈与よりも大きな問題になり得るのが「18歳問題」です。生前贈与として使うのであれば気にすることではありませんが、問題は「こどもNISAを大学進学費用として考えている場合」です。
こどもNISAの資産は、子供の成人(18歳)とともに、子供のものになります。その時点で使い道の制限がなくなり、使う判断も子供のものになります。仮に、それまで親が大学進学費用にしようと思って積み立てていたとしても、法的に、どう使うかは子供の完全なる自由です。
そのため、子供自身が「教育費なんかに使いたくない」と言えば、それまでです。こうならないためにも、必要になるのが金融教育です。
こどもNISAは、子供が小さいうちから始められるので、金融教育にも使えます。まず重要なのは、特に教育資金として考えている場合は、子供が自由に使えないうちから使い道についてしっかり共有し合意を得ておくことです。
また、金融教育に使う場合には、子供本人のお金を含ませることも極めて有効な学びになります。投資は、銀行預金と異なり、減ることがあります。しかし、そのリスクを取ることで「リスクプレミアム」として増えるということもあり得るわけです。
投資に対して当事者意識を持ってもらうことで、学習意欲にも大きな影響が出てきますし、使い道についても自然に会話していくことができます。
子供が成人し、社会人になってから、さまざまな問題に直面するはずです。そんな世の中をつから強く生きていくために、お金は重要な役割を果たすはずですが、もっと重要なのは、困難な局面で自分のお金をどう動かすべきかを自分で考えられる、ということだと思います。
ただ魚(お金)を与えるのは簡単ですが、本当に子供の将来に役立つのは魚の釣り方(お金の増やし方・使い方)だと考えます。こどもNISAは、それを身を持って体験しながら伝えることができるツールだと思います。
上手に活用して、資産を作りながらお金についても教える機会にできたらいいなと思います。
ということで、今回は以上です!
コメント