新NISAだけで子持ちFIREってできるのかな……?
こんにちは。40代で2人の子供を育てながら、サイドFIREを目指しているせつやんです。
資産形成を勧めている世代にとって、資産を非課税で運用できる新NISAはまさに「神制度」といえる便利な制度です。中には、「新NISAでFIREするぞ」と意気込んでいる方もいらっしゃるでしょう。
とはいえ、実際問題、新NISAだけでFIREは可能なのでしょうか。独身のケースと、子持ち世帯のケースでも違いがありそうです。
そこで今回は、新NISAだけでFIREできるかというテーマで、夫婦の非課税枠を活かした資産形成の可能性について、具体的な数字とともに考えていきます。
夫婦で新NISAを活用すると、将来いくらになる?
新NISAの非課税保有限度額は、1人あたり生涯で1800万円です。これは、つみたて投資枠(600万円)と成長投資枠(1200万円)を合わせた金額です。これを夫婦2人分で考えると3600万円になります。
FIREの4%ルールに基づけば、満額3600万円の4%で年間144万円取り崩せることになりますが、当然埋めるまでにも運用を行うことになるため、この金額は増えることが期待できます。
では、夫婦でNISAを活用した場合、将来的にどれだけの資産を築けるのか、具体的に見ていきましょう。
これだけの枠があれば、将来は……!?
積立額別・利回り別の資産推移シミュレーション
今回は、夫婦それぞれが月5万円/7.5万円/10万円を積み立てる3つのケースで試算してみました。非課税保有限度額(夫婦合計3,600万円)に達した時点で積立を停止し、以降は複利運用のみを継続すると仮定しています。
1.夫婦合計 月10万円(各5万円)積立の場合
| 経過年数 | 利回り3% | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|---|
| 5年 | 637万円 | 663万円 | 690万円 | 733万円 |
| 10年 | 1,376万円 | 1,509万円 | 1,658万円 | 1,913万円 |
| 15年 | 2,232万円 | 2,589万円 | 3,016万円 | 3,813万円 |
| 20年 | 3,224万円 | 3,968万円 | 4,920万円 | 6,873万円 |
| 25年 | 4,375万円 | 5,727万円 | 7,590万円 | 11,802万円 |
| 30年(枠使い切り) | 5,709万円 | 7,973万円 | 11,335万円 | 19,739万円 |
夫婦でそれぞれ月5万円、計10万円を積み立てるケースでは、新NISAの枠をすべて使い切るには30年かかる計算になります。30歳から積み立てを開始したとして、枠が埋まるのは60歳になるので、FIREとは言えません。
ただし、枠を埋めないとFIREできないというわけでもありません。シミュレーション結果を見ると、10年や20年といった運用でも一定の資産を築けることが分かります。
2.夫婦合計 月15万円(各7.5万円)積立の場合
| 経過年数 | 利回り3% | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|---|
| 5年 | 956万円 | 995万円 | 1,035万円 | 1,099万円 |
| 10年 | 2,064万円 | 2,264万円 | 2,487万円 | 2,869万円 |
| 15年 | 3,348万円 | 3,884万円 | 4,523万円 | 5,719万円 |
| 20年(枠使い切り) | 4,837万円 | 5,952万円 | 7,379万円 | 10,310万円 |
| 25年 | 5,608万円 | 7,598万円 | 10,350万円 | 16,600万円 |
| 30年 | 6,500万円 | 9,698万円 | 14,518万円 | 26,739万円 |
月に7.5万円ずつ積み立てられる世帯では、資産形成のスピードが一段上がります。新NISAの枠は20年で埋められる計算で、仮に30歳から積み立てを開始できた場合は50歳で満額を埋められます。
このとき、NISAによる資産額は平均利回り5%なら5952万円、7%なら7379万円となっており、サイドFIREは十分射程圏内に入ります。
3.夫婦合計 月20万円(各10万円)積立の場合
| 経過年数 | 利回り3% | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|---|
| 5年 | 1,274万円 | 1,326万円 | 1,380万円 | 1,465万円 |
| 10年 | 2,751万円 | 3,019万円 | 3,316万円 | 3,825万円 |
| 15年(枠使い切り) | 4,464万円 | 5,179万円 | 6,031万円 | 7,625万円 |
| 20年 | 5,175万円 | 6,611万円 | 8,459万円 | 12,279万円 |
| 25年 | 5,999万円 | 8,437万円 | 11,867万円 | 19,776万円 |
| 30年 | 6,955万円 | 10,767万円 | 16,640万円 | 31,856万円 |
夫婦それぞれで月10万円積み立てられる世帯では資産形成はさらに加速します。新NISAの枠は15年で埋めることができ、その時点での資産額は、平均利回り5%の場合で5179万円、7%の場合で6031万円です。
ここで「あれ?」と思った方は鋭いです。
月7.5万円ずつ積み立てた場合の満額達成時よりも、月10万円の満額達成時のほうが資産額が少ないのです。この理由は長期運用による複利効果の差です。
月7.5万円ずつ積み立てる場合は運用期間を20年間取ることができることから、満額埋めた時点の資産額が大きくなります。
とはいえ、月10万円のケースで早期に枠を埋めて、以降は複利だけで運用を続けた場合は、積み立て開始から20年時点では、やはり月10万円積み立てるケースのほうが資産額は大きくなります。
長期運用が複利効果を高めることがよく分かりますね!
夫婦NISAなら資産5,000万円まで何年かかる?
さて、子持ちFIREを目指している世帯で、「5000万円サイドFIRE」を目標にしている方も多いのではないでしょうか。
もし、夫婦の新NISA枠を活用して資産形成した場合、資産5000万円達成には何年くらいかかるのでしょうか? 積み立て額 × 運用利回りでシミュレーションしてみました。
| 積立パターン | 利回り3% | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|---|
| 各5万円(合計10万円) | 27.4年 | 23.1年 | 20.2年 | 17.2年 |
| 各7.5万円(合計15万円) | 21.1年 | 17.9年 | 16.0年 | 14.0年 |
| 各10万円(合計20万円) | 18.8年 | 14.6年 | 13.3年 | 11.8年 |
「NISAでFIREは無理」という説もありますが、この説は「満額入れても無理」という意味です。しかし、上の表を見ると、利回り5%を想定した場合でも、すべてのケースでNISA枠を満額埋める前に5000万円を達成できることが分かります。
鍵になるのは、やはり長期運用と複利効果です。10年以上のロングスパンで積み立てていくことで、複利効果が増大し、資産運用が加速してきます。
なんと!!NISA枠を埋める前に5000万円達成できるぞ!!
夫婦の新NISA枠活用で、枠を埋め切る前にサイドFIREが見える
NISAの非課税保有限度額(夫婦合計3,600万円)は、あくまで「非課税で保有できる上限」です。FIREするために、この枠を埋め切る必要はなく、当然ながら途中の段階でもFIREは可能です。
では、具体的に積み立てからどれくらいの期間でサイドFIREが見えてくるのでしょうか。複数見た積み立てパターンの中でもっとも現実的な、夫婦で月5万円ずつ(合計10万円)積み立てるケースを例に、考えてみましょう。
具体例:各5万円積立・20年間・利回り7%の場合
例えば、30歳から夫婦それぞれ月5万円ずつ(合計月10万円)を積み立て、オルカンやS&P500のようなインデックス投資で年率7%の運用ができたと仮定します。
この場合、積み立て開始から20年後の50歳の時点での資産評価額は約4,920万円という計算になります。ほぼ5000万円ですね。
4%ルールに基づくと、この資産から得られる年間資産収入は約197万円、月額換算で約16.4万円です(税引前)。
一方、総務省「家計調査年報」(2025年)によると、世帯主が60歳未満で夫婦と未婚の子供1人という世帯構成の場合、共働き世帯の消費支出は月平均約36.1万円というデータがあります。
資産収入(月約16.4万円)を差し引くと、不足分は月約20万円ですが、これを夫婦2人で分担すれば、一人あたり月10万円程度で済む計算になります。
月10万円であれば、扶養内パートや軽めのアルバイトでも十分に届く水準であり、夫婦それぞれが無理のない範囲で働けば、50歳でのサイドFIREは十分に視野に入ってくることになります。
サイドFIRE移行後も枠を埋め続けることで、フルFIREも見えてくる
さらに、この時点でまだNISAの非課税枠のうち1,200万円分(夫婦合計3,600万円のうち、20年間で拠出した2,400万円を差し引いた残り)が使われずに残っています。
サイドFIRE移行後も、労働収入の一部でこの残り枠を埋め続けることで、資産はさらに複利で成長を続けます。同じように積み立てを続けていった場合、枠を使い切る頃(積み立てから30年後)には、資産は1億1000万円を超える計算です。
この金額は、資産収入だけで生活できるフルFIREの水準です。つまり、夫婦のNISA枠を最大限活用することで、FIREにも十分手が届くということです。
やっぱりNISAだけでFIREは可能だったんや!!!
新NISA活用なら、独身より夫婦が有利?
今回は、NISAだけで子持ちFIREを目指す人に向けて書いていますが、独身の場合はどうなのでしょうか。補足として、独身世帯と子持ち世帯を比較した際の有利・不利について記載しておきたいと思います。
一般的にはFIREは独身が有利
一般的に、「FIREは独身のほうが有利」と言われています。その理由としては主に以下が挙げられます。
- 生活費が安く必要額が少ない
- 支出のコントロールがしやすい
- 意思決定を1人でできる
意外と重要なのが3つめの「意思決定」です。結婚してパートナーがいる場合、資産は個人のものではなく、家族のものという意識が強くなります。すると、お金の投資先や、そもそもの将来のライフスタイルについて、自分1人だけで決めるのが難しくなります。
毎月の投資額は夫婦で話し合って決める必要が出てきますし、子供ができた場合は、リスクを取りすぎるわけにもいかなくなります。これによって資産形成のスピードにも影響が出てきます。
目標額が少ないのに加えて、すべてを自分自身で決められるということが、独身がFIREしやすい大きな理由と言えます。
夫婦なら、NISAの非課税枠がそれぞれに付与される
しかし、「NISAでFIRE」という視点で見ると、少し事情が変わってきます。NISAの非課税保有限度額(1,800万円)は、世帯単位ではなく個人単位で付与されるからです。
独身であれば1,800万円が上限となりますが、夫婦であれば1,800万円 × 2 で、合計3,600万円まで非課税で運用できることになります。
より多くの非課税枠を活用できるため、より効率的に資産形成が行えるほか、その後の取り崩しも有利に行なえます。
また、生活費がそうであるように、家族が2人、3人になったからといって、生活費がそのまま2倍、3倍になるわけではない、というのも大きなポイントです。
家族が増えても住居費や光熱費、食費などはそのまま人数分増えるわけではありません。NISA枠はまるまる1人分増えても生活費はまるまる1人分は増えないため、「NISAでFIRE」については夫婦のほうが有利になりやすいのです。
子持ち世帯は教育費に要注意
非課税投資枠の観点から見ると、夫婦のほうが有利に働きますが、そう簡単には行かないのが子持ちFIREの難しいところです。
最大のネックになるのが子供の教育費です。上記のサイドFIREシミュレーションにはこの「最重要支出」が織り込まれていません。
つまり、毎月の定常的な支出は資産収入と夫婦での軽い労働で賄えたとしても、子供の教育費を捻出する余力がない、という状態に陥る可能性があります。
このようにならないためにも、カツカツで生活を回すのではなく、一定の余裕を持ってサイドFIREするのが理想です。上で書いたように、NISA枠が余っているなら引き続き残りの枠を埋めたり、労働を増やして取り崩し割合を3%や2.5%程度に落とす、といった方法が考えられます。
教育費のピークは大学進学時だと言われています。このときに数百万円といった高額の支出が発生する可能性があるため、それまでに準備を進めていきましょう。
ギリギリの収入でサイドFIREすると、あとになって痛い目に遭う可能性があります……!
こどもNISAはFIRE資金の足しになるか
「子供の教育資金づくり」といって思い出すのが、2027年から新たにスタートする「こどもNISA」の制度です。この制度を使って教育資金を準備しようと考えている方も多いかもしれません。
ただし、この制度は目の前のFIREとは完全に切り離して考えるべき制度です。「どうせ家族で使うお金だから」といって、無計画に積み立てを行っていくと、大変なことになるかもしれません。
ここでは「こどもNISA」の使い方について簡単に説明していきます。
2027年開始予定の制度概要(おさらい)
こどもNISAは、0~17歳を対象に、年間60万円、非課税保有限度額600万円まで非課税で運用できる制度です。対象商品はつみたて投資枠のみとなる見込みです。
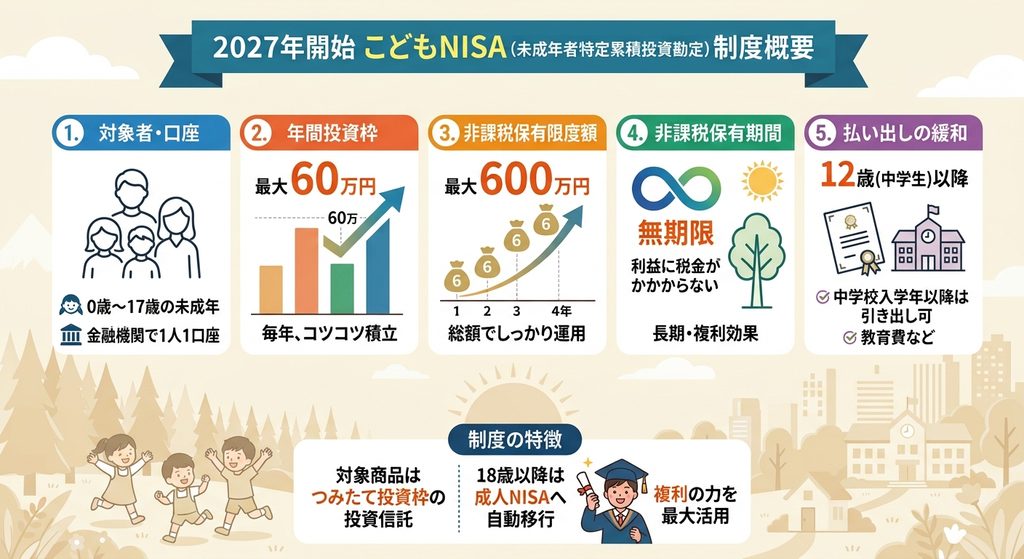
要注意:こどもNISAはFIRE資金としては使えない
一見、非常に便利な制度で「家族の非課税枠が増える!」と喜んでいる方もいるかもしれませんが、そう一筋縄ではいきません。
まず、こどもNISAには12歳になるまで原則引き出せず(非課税メリットなし)、12歳以降も本人の同意が必要という制約があります。
さらに引き出しが認められるのは教育資金等の目的に限られる見込みで、生活費として自由に使える資産ではありません。
加えて、18歳になると自動的に子ども自身の成人NISA口座へ移行するため、制度上「いずれ子どもに渡すことが前提の資産」であり、親自身のFIRE資金としては、そもそも組み込めない性質のものです。
FIRE資金と教育費を明確に分けたいなどのニーズがある家庭以外は、まず夫婦のNISAを埋めることを優先して問題なく(こちらは用途が自由で引き出し制限もありません)、こどもNISAはそのあとでよいでしょう。
FIRE資金として「こどもNISAの枠」を使うのはやめたほうがよさそうです。
まとめ:非課税メリットを活かしてNISAでFIREを目指そう
今回は、新NISAの非課税枠だけで子持ちFIREは可能か、というテーマで考えてみました。
新NISAの非課税投資枠は、成人1人につき1800万円が与えられるため、夫婦なら合計で3600万円の枠が使えることになります。
これを埋めるのは簡単ではありませんが、少しずつでも地道に積立投資をしていくことは、逆に言えば長期間にわたる複利効果を最大化できるということにもつながります。
例えば、夫婦で月5万円ずつ、計10万円を積み立てる場合、NISA枠3600万円を埋めるまでに30年もの期間が必要になりますが、その間、複利効果はどんどん高まっていきます。
仮にオルカンの平均リターンに該当する7%で試算すると、まだ枠が埋まりきらない、積み立てから20年の時点(投資元本2400万円)で、資産額は約4920万円にまで膨れ上がります。
子持ちFIREの目標資産額を5000万円に設定している方も大きなかで、これは非常に心強いシミュレーションです。
これを夫婦それぞれ月7.5万円にできれば、15年で4523万円にできます。FIREまでの期間を10〜15年で想定している方も多いと思いますので、この辺りが検討したいバランスになってくるでしょう。
また、子持ち世帯が気になる制度として、2027年からスタートする「こどもNISA」も挙げられると思いますが、基本的に、この制度はFIREには使えません。
引き出し制限や用途の制限があり、さらに子供の成人とともに、口座名義が自動移管されるため、FIRE用途には向いていないのです。もし夫婦のNISA口座に空きがあるのであれば、まずそこから埋めていくのが合理的です。
夫婦のNISAは用途が自由なので、これを教育費に充てることも可能だからです。
いずれにしても、大きな利益が出ても、取り崩し時に一切税金がかからない新NISAは、FIREを目指す子持ち世帯にとって、まさに神制度です。じっくり時間をかけてで問題ないので、夫婦で協力しながら、枠を埋めていきましょう。
時間が味方をして、やがて新NISAでのFIREが現実のものになるでしょう。
ということで、今回は以上です!
コメント