バリスタFIREは、子持ち世帯の最適解かもしれません。その理由を解説します!
こんにちは。40代で2人の子供を育てながらサイドFIREを目指しているせつやんです。
子育てをしながらだと、さすがにフルFIREは難しい……ということで、子持ちバリスタFIREを目指して頑張っている方が増えているようです。
資産収入と軽労働を組み合わせるバリスタFIREのスタイルは、子持ち世帯にとって、現実的な着地点かもしれません。今回はそのメリット・デメリットから、必要資産額の考え方まで、詳しく考えていきます。
バリスタFIREとは?フルFIRE・サイドFIREとの違い
まずは、「バリスタFIRE」がどんなスタイルなのか、フルFIREやサイドFIREとの違いについて整理しておきましょう。
フルFIREとの違い(労働×資産収入の組み合わせ)
フルFIREは、資産収入だけで生活費すべてを賄い、労働から完全に離れる状態を指します。FIREは「4%ルール」に基づいて運用するのがセオリーであることが広く知られています。これは、金融資産の4%であれば取り崩しても長期間にわたって資産が枯渇しないという1つの指標です。
つまり、資産の4%が年間生活費を上回っていれば、フルFIREできるということになります。具体的には、生活費が年間400万円なら、1億円以上が必要ということになります。これは子持ち世帯にとっては大きなハードルです。
一方のバリスタFIREは、資産収入に加えて、パートやアルバイトなど負荷の軽い労働を組み合わせるスタイルです。完全に働かないわけではないものの、フルタイム勤務時代とは大きく異なる、ゆとりのある働き方を実現できるのがメリットです。
サイドFIREとの違い(社会保険の有無)
もう1つ確認しておきたいのがサイドFIREとの違いです。
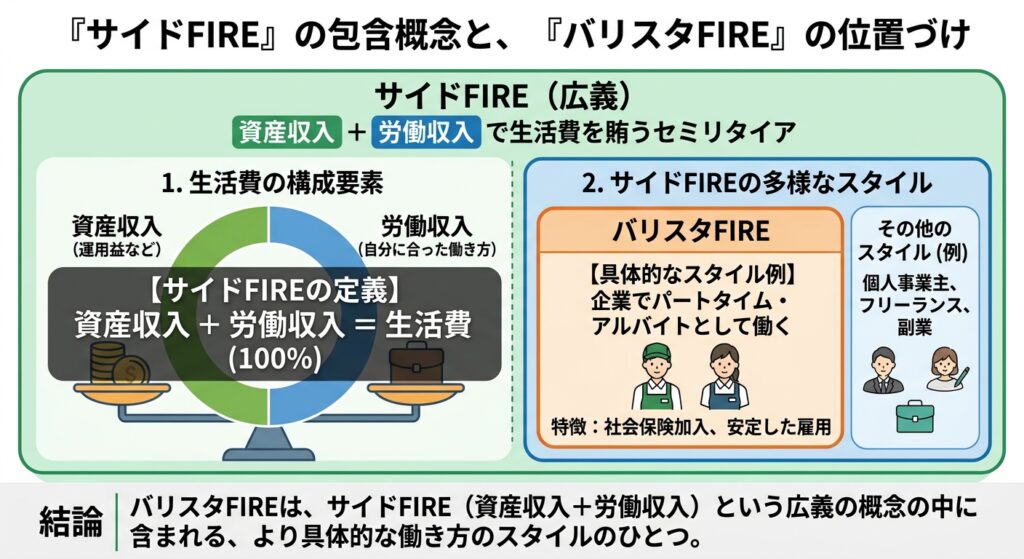
サイドFIREも、バリスタFIREと同じく資産収入と労働収入を組み合わせるFIREスタイルです。
大きな違いは、自ら事業を行うか、雇われるかの差です。狭義のサイドFIREは、フリーランスや個人事業主として、特定の雇用主に雇われることなく働き労働収入を得るスタイルのことを指します。一方のバリスタFIREは、アルバイトやパートで雇われて働くスタイルのことを指します。
差が出るのは、社会保険の有無です。
フリーランスや個人事業主は、社会保険には加入できません。自ら国民年金や国民健康保険に加入する必要があります。
雇用主に雇われるバリスタFIREであれば、就労時間や給与など一定の条件を満たすことで社会保険に加入することができます。労使折半により保険料が有利になったり、厚生年金の受け取れる額が増えるなど手厚い社会保障が受けられたりするのが最大のメリットです。
ただし、サイドFIREが単に「資産収入と労働収入を組み合わせるFIREスタイル」とされることもあるため、広い意味ではバリスタFIREはサイドFIREの一形態であるとも言えます。
バリスタFIREは資産いくらで達成できる?
では、実際に資産いくらあればバリスタFIREを達成できるのでしょうか?
結論、この問いに決まった答えはありません。理由は、家庭によってお金の使い方や子供の人数などが異なるからです。
とはいえ、自分の家庭にとって最適な答えを導き出すための方法はあります。ここでは、その方法をお伝えします。
必要資産額を決める2つの変数:支出額と労働で稼ぐ金額
バリスタFIREの必要資産額を左右するのは、大きく分けて「年間の支出額」と「労働で稼ぐ金額」の2つです。
支出額は居住地や教育方針、生活水準などによって、労働収入は週の労働日数や時給水準、扶養内で働くかどうかによって、それぞれ変動します。
この2つの掛け合わせによって、資産収入でカバーすべき金額、つまり必要資産額が決まってくる構造になっています。
支出額の考え方
一般的にFIREの「4%ルール」は、年間の資産収入や支出をもとに考えます。ただし、いきなり年間の支出額は?と聞かれて即答できる方はそう多くないのではないでしょうか。
そこで、もう少し分解して月の平均的な支出を12ヶ月で掛けて、年間の大まかな支出額を出してみましょう。1ヶ月の平均的な支出額が40万円であれば、年間の支出額は480万円になります。
まずは毎月の家計を把握することから始めましょう!
ここで注意しておきたいのは、FIREの必要額を計算する際には、家族の生活費だけでなく、夫婦の個人的な支出も含めて考えたほうがよいということです。
仮に家族の生活費が月40万円だったとして、それとは別で夫婦それぞれ個人的な支出が月5万円ある場合はそれを含めた金額を「支出額」としなければなりません。
でないと、個人的な買い物がまったくできない計画になってしまいます。
それは困ります!個人的な支出も計算に入れましょう!
労働収入の考え方
バリスタFIREは、アルバイトやパートで労働収入を得るスタイルなので、「時給×労働時間」で大まかな労働収入の目安を算出することができます。
考え方としては以下の2つがあるでしょう。
- 自分が働きたい時間から得られる労働収入を計算する
- 必要な労働収入から、必要な労働時間を計算する
例えば、「1日6時間、週3回働きたい」ということであれば、「時給1200円 × 6時間 × 週3回 × 4週間」で8万6400円となります。夫婦で同じように働くならこの2倍で約17万円は労働収入で確保できるな、ということが分かります。
逆に、「4000万円でバリスタFIREしたい」という明確な金額が決まっている場合は、必要な労働収入を先に計算します。年間の支出が400万円で、期待できる資産収入は「4000万円 × 4% =160万円」の場合、必要な労働収入は260万円です。これを12ヶ月で割ると、約21.7万円です。
つまり、夫婦ならそれぞれ月11万円を稼ぐ必要があります。であれば、時給どれくらいで、週何回・何時間働けばいいかな……と考えていけばよい、ということになります。
週3回6時間働いて8万6000円かあ……お金を稼ぐのって大変だなあ……(しみじみ)。
バリスタFIREの必要額が分かる簡易計算式
あらためて、「4%ルール」の考え方を応用すると、以下のような式で概算を出すことができます。
(年間支出 − 労働収入) ÷ 4% = 必要資産額
例えば、年間支出が400万円で、労働収入で120万円(月10万円)稼ぐことを想定するなら、(400万円−120万円)÷0.04で、必要資産額は7000万円という計算になります。
労働収入をもう少し増やして年間180万円(月15万円)にできれば、(400万円−180万円)÷0.04で、必要資産額を5500万円まで必要額を下げることができます。
このように、労働でいくら稼げるかによって、目標額そのものが変わるというのが、バリスタFIREならではの特徴です。
バリスタFIRE必要資産額計算シミュレーター
バリスタFIREの必要資産額を簡単に算出できるシミュレーターを用意しましたので、ぜひ使ってみてください。
必要目標資産額(4%ルール): 0 万円
おお!簡単に計算できます!
教育費のピーク時期をどう織り込んでおくか
ここで注意したいのは、この計算はあくまで「平常時」の支出をベースにしたものだという点です。
大学進学などのタイミングでは、一時的に支出が跳ね上がることが考えられます。この備え方としては、①ピーク時期用の資金を別枠であらかじめ確保しておく、②そのタイミングだけ労働収入を増やすという2つの方向性が考えられます。
詳しくは後述しますが、特に②の方法を比較的容易に行えるのがバリスタFIREのメリットの1つです。とはいえ、どちらか一方に決め打ちするのではなく、両方を視野に入れておくと安心です。
フリーランスで「よし、仕事を増やすぞ!」と思っても難しいことがありますが、アルバイトやパートならシフトを増やすだけなので容易に収入を増やすことができます!
夫婦別々の働き方で、バリスタFIREがさらに容易に
上の計算では、夫婦でバリスタFIREをするケースで考えてみましたが、当然必ずこのようにしなければならないということはありません。
夫は絶対に会社員を辞めたいけれど、妻は今の仕事が気に入っていてまだ働きたい、というケースもあるでしょう。
このようなケースでは、妻は会社員の収入を維持できるため、バリスタFIREの難易度はさらに下がります。
むしろ、夫婦両方が同時に会社員を辞めてバリスタFIREをするのはリスクが高いため、理想としてはタイミングをずらして片方ずつ段階的にバリスタFIREしていったほうがよいでしょう。
このようにすることで、一方のバリスタFIREの難易度を下げつつ、資産形成もさらに推し進めることができます。そして、良きタイミングが来たり、バリスタFIREの持続可能性が高まってきたりしたタイミングでもう一方もバリスタFIREすれば、さらに盤石な体制を築くことが可能です。
子持ち世帯がバリスタFIREをするメリット
ここからは、実際に子持ち世帯がバリスタFIREをする際に得られるもの・メリットを見ていきましょう。
メリット1.子供との時間が増やせる
フルタイム労働から解放されることで、平日の日中に子供の学校行事に参加したり、送り迎えをしたりする時間を確保しやすくなります。
また、残業がなくなるのも大きなポイントです。事前に働く時間を決められるので、所定の時間が来たら確実に業務が終了します。
子供が下校する時間に合わせて仕事を切り上げることもできますし、「夕飯も一緒に食べられない」なんてこともなくなるでしょう。
メリット2.「働かないと詰む」プレッシャーからの解放
一定の資産収入を生活費に回せるようになるため、「毎月の給与だけが生活の生命線」という状態から抜け出せます。
上司や先輩・同僚との人間関係によるストレスや、「この会社にしがみつかなければ」という心理的なプレッシャーから解放されで、心に余裕を持った生活を送ることができます。
メリット3.社会保険を維持したまま資産を守れる安心感
あくまで雇用される立場のため、一定の労働条件を満たせば、勤務先の社会保険に加入できます。厚生年金や傷病手当金などの社会保障を維持しながら、資産の取り崩しペースも緩やかにできます。
メリット4.教育費増大のタイミングで仕事量を調整(増加)しやすい
フルFIREの場合、支出が増えても「資産の取り崩し額を増やす」以外の対応がしにくいのが大きなネックです。そんなタイミングで相場の下落局面が来てしまうと、さらなるピンチになってしまいます。
しかしバリスタFIREなら、労働という土台があるため、教育費のピーク時期など、支出が増えるタイミングでも、労働時間や日数を増やすことで収入を確保できるメリットがあります。
相場の下落局面でも、同じように労働収入を増やすことで取り崩し額を減らすといった対応も柔軟に行なえます。
反対に、支出が落ち着いている時期は労働を減らすなど、双方向の調整力を持てることは、完全リタイアしていないからこその強みと言えます。
子持ちバリスタFIREのデメリット・現実
とはいえ、もちろん、バリスタFIREもいいことばかりではありません。ここからは正直な現実もお伝えします。
現実1.世帯収入の減少と教育費への影響
当然ながら、フルタイム時代と比べて世帯収入(労働収入)は大きく減少することになります。十分な金融資産が確保できていない場合、教育費のピークには、この収入減が想定以上に家計を圧迫する可能性もあります。
いざというときに慌てないためには、事前に教育費のピークになる時期を想定しておく必要があります。
一般的に、もっとも教育費がかかるのが「大学入学時」で、次が「中学入学時(私立へ進学する場合)」です。大学に関しては、入学金や授業料で、私立大学の場合は300〜400万円かかり、このほかにも、子供が家を出る場合には仕送りも必要になります。
また、文系よりも理系のほうがお金がかかると言われているほか、医療系だと卒業までに2000〜3000万円もかかることもあります。
バリスタFIREは、労働を増やすことで収入を増やせるメリットがありますが、シフトをちょっと増やしただけではこのすべてを賄いきれないケースがほとんどでしょう。
そのため、シフトを増やすことは視野に入れつつも、教育費のピークに向けて、事前に教育費を作ることもちゃんと考えておくのが望ましいでしょう。
大きな支出があるタイミングを読みやすいのが教育費の特徴です。事前に想定しながらFIRE計画を立てましょう!
現実2.「軽労働」と「子育て」を両方回す時間的な制約
働くのが週3回だからといっても、「毎回休みの日に都合よく子供が風邪をひいてくれる」なんていうことはありません。当然、シフトが入っている日に急に発熱したりすることもあるでしょう。
一定の条件を満たせば有給休暇が使えたりもしますが、基本的には時給で働いているため、このような突発的なトラブルで想定していた収入が得られない、という事態も起こりえます。
また、シフトの調整をお願いするなどの小さなストレスも発生します。
現実3.アルバイト・パート先での人間関係のストレス
フルタイム労働を辞めたらからといっても、人間関係のストレスが完全になくなるかというと、そんなことはありません。
アルバイトやパートでは、会社員時代とは異なる職場文化に戸惑うこともあります。年齢層や価値観の違い、自分より若いスタッフから指示を受けることへの心理的な抵抗、「一時的な労働力」として見られることへの疎外感など、想像していなかった種類のストレスを感じるケースもあるでしょう。
現実4.「責任の軽い仕事」をすることの惨めさ
FIREを目指す子持ち世帯であれば、会社では裁量権のある仕事を任されていた方も多いと思います。そんな状態から、マニュアル通りの単純作業へと変わることに、「かつての自分ならもっとできたのに」という、過去のキャリアと比較してしまう感情が湧くこともあるかもしれません。
若い正社員スタッフから顎で使われることもあるかもしれません。そんなときに、惨めさを感じる可能性があります。とはいえ、こうした感情は、時間が経つにつれて気にならなくなっていく人も多いようです。
現実5.周囲や配偶者の理解を得る難しさ
配偶者からすると、「安定した収入を手放すこと」への不安は当然のものです。自分の中では納得していても、パートナーが同じ温度感でいるとは限らないという現実は、事前に想定しておく必要があるでしょう。
我が家も、FIRE計画を妻に話したときは微妙な反応でした。。
子持ち世帯がバリスタFIREするベストなタイミングとは?
最後に、子持ち世帯がバリスタFIREをするべきベストなタイミングについても考えておきましょう。絶対的な正解はないので、家庭に合わせて最適な時期を選ぶのが大切です。
1.目標資産を達成したタイミング
あらゆるFIREスタイルの王道のタイミングです。あらかじめシミュレーションで算出していたバリスタFIREの必要資産額を達成したタイミングで、スパッと会社を辞めてバリスタFIRE生活をスタートするケースです。
経済的に余裕のある状態が築けていれば、ひとまずはバリスタFIREに踏み切れるでしょう。
会社を辞めてから新しい職場(アルバイト・パート)を見つけるまでの期間は、失業保険を受給しながら生活を維持していきましょう。
2.教育費のピークを脱したタイミング
教育費のピークは大学進学時になるのが一般的、という話をしましたが、逆にこの時期を過ぎれば、大きな一時出費は減っていくことになり、以降はバリスタFIREの持続可能性はぐっと高まっていくことになります。
仕送りなどによる月々の大きな出費は引き続きあるものの、出費を想定しやすい状態になるため、労働時間をどうするかなど、計画が立てやすいでしょう。
3.会社のプロジェクトが一段落したタイミング
責任感の強い方であれば、「仕事は嫌だけど、途中で投げ出すのはメンバーに申し訳ない」と感じる場合もあるでしょう。そういう場合は、受け持っているプロジェクトが一段落したタイミングで思い切って辞めるのも1つの手です。
会社を辞めたものの、「やりきった」という感覚がないままFIREしてしまい、モヤモヤした思いを捨てきれず再度就職する、というケースもあるようです。そうならないためにも、しっかりやりきってから辞めるのもよいかもしれません。
前述したように、夫婦でバリスタFIREのタイミングをずらすのもオススメです!不公平感が出ないように、先にバリスタFIREしたほうが家事をメインで担当するなどの話し合いを忘れずに!
まとめ:バリスタFIREは子持ち世帯の有力な選択肢
今回は、子持ち世帯がバリスタFIREするときに考えておきたいことについて紹介しました。
サイドFIREと比較したときのバリスタFIREの大きなメリットは、社会保険に加入できることと、労働収入を柔軟にコントロールできることです。
子育て中にはさなざまな出費が発生するため、子持ち世帯にとっては特に2つめのメリットが効いてきます。「中学受験があり、塾代がかかるのでシフトをもう少し入れよう」といったことが簡単にできるのはバリスタFIREならではです。
バリスタFIREの必要資産額は家庭の支出や、どれくらい働くかによって変わってきますが、いずれにしても事前に大まかな目安を考えておくことが大切です。当記事で紹介したシミュレーターを使って、まずは計算してみるのがオススメです。
また、バリスタFIREの持続可能性を高める有力な方法として「夫婦でFIREのタイミングをずらす」というものがあります。
片方は正社員での労働を続け、もう一方がバリスタFIREをするという方法です。これなら、労働収入の急激な減少を防ぎながらバリスタFIREの恩恵を受けることができ、さらに資産形成も着実に進めることができます。
これを行うには、夫婦や家族での事前の話し合いが必須ですが、どちらかが「まだ働きたい」「働くのがイヤじゃない」「やりがいがある」と感じている場合は非常によい選択肢になると思いますので、ぜひ併せて検討してみるとよいでしょう。
ということで、今回は以上です!
コメント