資産5000万円はサイドFIREの1つの目安です。でも、子持ち世帯でもこの金額でできるのでしょうか?
こんにちは。40代で2人の子供を育てながらサイドFIREを目指しているせつやんです。
「サイドFIREには資産5000万円程度が必要」と聞いたことはありませんか?でも、これは独身の話?家族がいる場合はどうなの?という疑問を感じたことがある方ももいるかもしれません。
そこで今回は、子持ち世帯でも資産5000万円でサイドFIREを達成できるのか、また、実際の達成までの道のりから、子育て世帯特有の支出リスク、さらに私自身の資産5000万円達成体験談まで、具体的な数字を交えてお話をしていきます。
「5000万円がサイドFIREの目安」と言われるのはなぜ?
そもそもサイドFIREとは、資産収入に加え、副業など自由な働き方で労働収入を得て、生活費を補うFIREスタイルのことを指します。そして、資産5000万円は、資産収入を得るために必要な資産ということになります。
では、実際、サイドFIRE達成の目標資産として5000万円を掲げる方が多い理由から確認していきましょう。
FIREの「4%ルール」から見る5000万円
子持ちFIREを目指す方であれば、FIREの「4%ルール」のことを聞いたことがあるかもしれません。
これは、1998年にアメリカのトリニティ大学の教授3人が発表した「トリニティスタディ」という論文で発表された理論で、かの世界恐慌も含め「過去100年近くの歴史のなかで、最悪の時期にリタイアしたとしても、4%の取り崩しであれば30年間資産が枯渇しなかった」という検証結果に基づいたものです。
つまり、資産5000万円ある場合、税引前で年間200万円を資産収入から得られる計算になります。年間の生活費が400万円の世帯の場合はその半分を資産収入で得られる計算になります。
これが、サイドFIREの1つの目安として語られる大きな理由です。
生活費の半分を資産収入で得られたらめちゃくちゃいいですよね!
子持ち世帯の年間支出に対する「200万円」という数字
お気づきの方もいるかも知れませんが、サイドFIREを達成できるか否かは、世帯の支出に大きく左右されます。年間の支出が400万円の世帯と、支出が年間1000万円の世帯では、200万円の意味合いが変わってくるからです。
前者の場合は支出の50%を資産収入でカバーできる計算になりますが、後者の場合はわずか20%です。つまり、後者はまだまだ労働収入に大きく依存せざるを得ない状況であり、「サイドFIREできる」とは言いにくいでしょう。
サイドFIREには「生活費の〇〇%を資産収入で賄わなければならない」といったルールや定義はありませんが、生活費の40〜50%は資産収入で賄える状態になると、労働を緩めることが可能になります。
「自分の人生を取り戻す」「自由に生きる」というFIREの本来の意味を考えるのであれば、一定以上の割合を5000万円で確保できる状態がサイドFIRE達成できる水準であると言えそうです。
税金を差し引くと手取りは減少する
また、忘れてはならないのが「税金」の存在です。NISA(少額投資非課税制度)で運用する場合は、運用益はすべて非課税になりますが、そうでない場合は、通常運用益に対して20.315%の税金がかかります。
「資産5000万円なら年間200万円の資産収入が見込める」というふうに書きましたが、実際には税金分が差し引かれた額が手元に残ることになります。
資産収入手取り額の「よくある誤解」
ここでよくある誤解を紹介しておきたいと思います。
それは、「年間200万円に約20%の税金がかかるから、手取り額は約160万円になる。160万円じゃサイドFIREは無理」というものです。これは明確に誤りです。
税金がかかるのはあくまで「運用益」に対してのみです。上記の計算は、資産5000万円すべてが運用益だった場合の計算であり、実際にはそんなことは起こりえません。
例えば、5000万円のうち「元本4000万円・運用益1000万円」の場合(運用益割合 20%)を見ると以下のような考え方になります。
資産収入200万円のうち、投資元本(80%)は160万円、運用益(20%)は40万円です。税金は40万円にのみかかります。
税金額は、「40万円 × 20.315% = 81260円」となり、手取り額は「200万円 ー 8万1260円 = 191万8740円」となります。
誤解である「160万円」とは大きく印象の異なる金額と言えるのではないでしょうか。
いや全然違うじゃん!!190万円得られるのは大きいですね!
5000万円達成に何年かかる?詳細シミュレーション
資産5000万円の威力が分かったところで、実際に「資産5000万円を作るには何年かかるか」、具体的な積立額を見ていきましょう。
前提条件の整理(35歳開始・想定リターン年率7%)
今回は、子持ち世帯のサイドFIREを想定して、35歳から元本0円で積立スタートという前提で試算します。想定リターンは、直近30年間のオルカン(全世界株式)の幾何平均リターンがおおむね7〜8%程度とされていることを踏まえ、年率7%を採用します。
【55歳達成パターン】必要な毎月/毎年の入金額(20年間)
まずは、比較的長期間でサイドFIREを考えるケースです。35歳から55歳までの20年間で5000万円を目指す場合を考えてみましょう。子育てでの大きな支出をカバーしながら、しっかりコツコツと積み立てをしていくことを想定したものです。
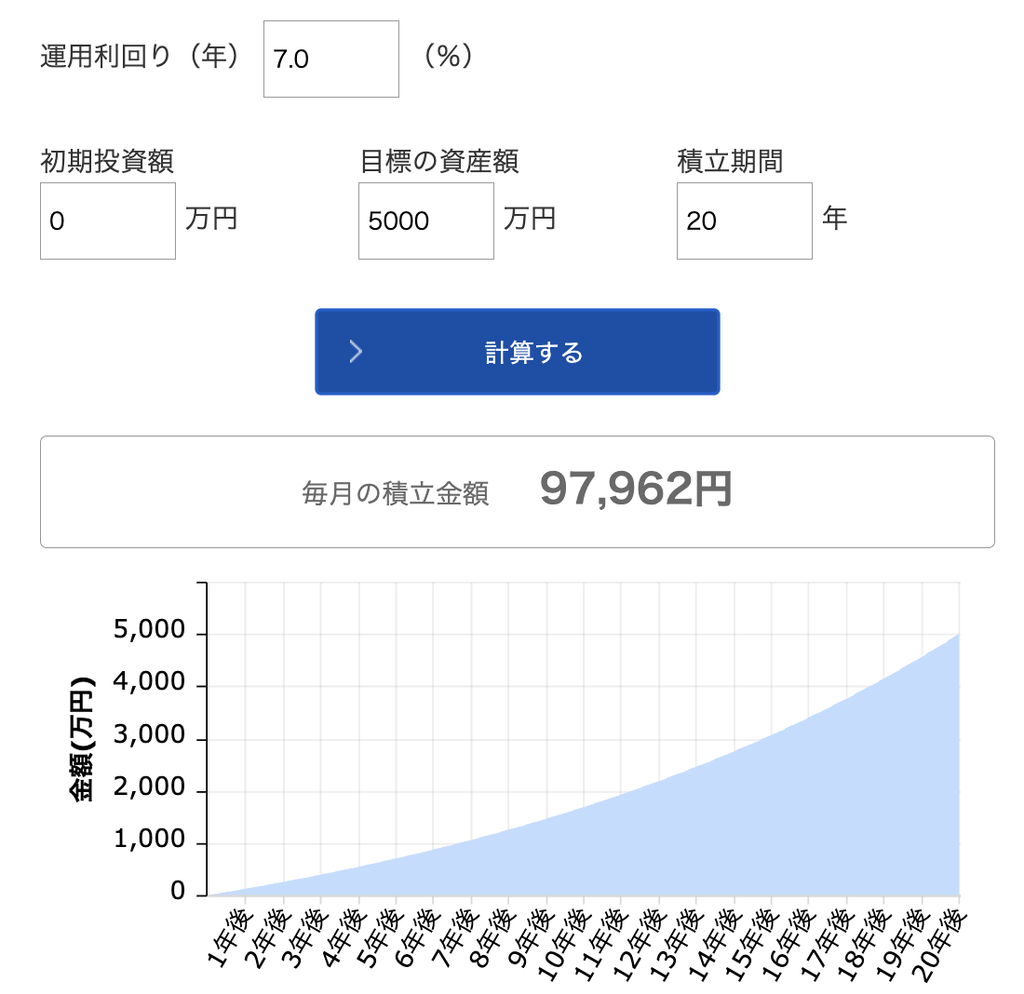
この場合の必要な積立額は月々約9.8万円、年間で約117万円という計算になります。これを20年間継続すると、資産5000万円が見えてきます。
夫婦共働きの世帯であれば、十分に射程に入る水準と言えそうです。
【50歳達成パターン】必要な毎月/毎年の入金額(15年間)
次に、50歳での達成を目指すパターンです。55歳まで待てない、55歳ではRE(Retire Early)とは言えないのでは?と考える方にとっては1つの目安となる年齢です。
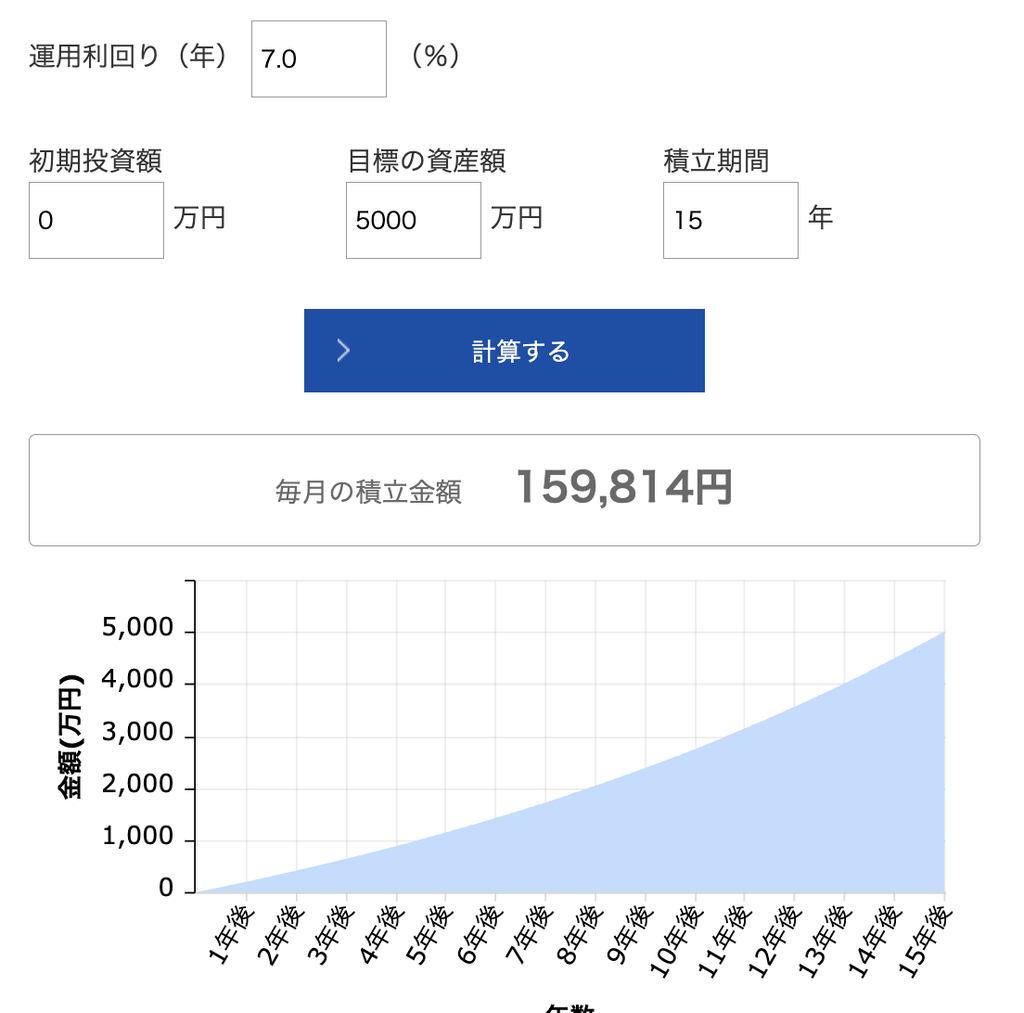
35歳から資産形成を始めた場合、15年間で資産5000万円を目指すことになります。このケースでは、月々約16万円、年間で約192万円が必要になります。
世帯年収や支出の見直し次第では、なんとか捻出可能、という世帯も結構ありそうな金額ではあります。
【45歳達成パターン】必要な毎月/毎年の入金額(10年間)
いやいや、もっと早く自由になりたい、と考える方もいるでしょう。最後に45歳での達成、10年間で目指す場合を見てみましょう。
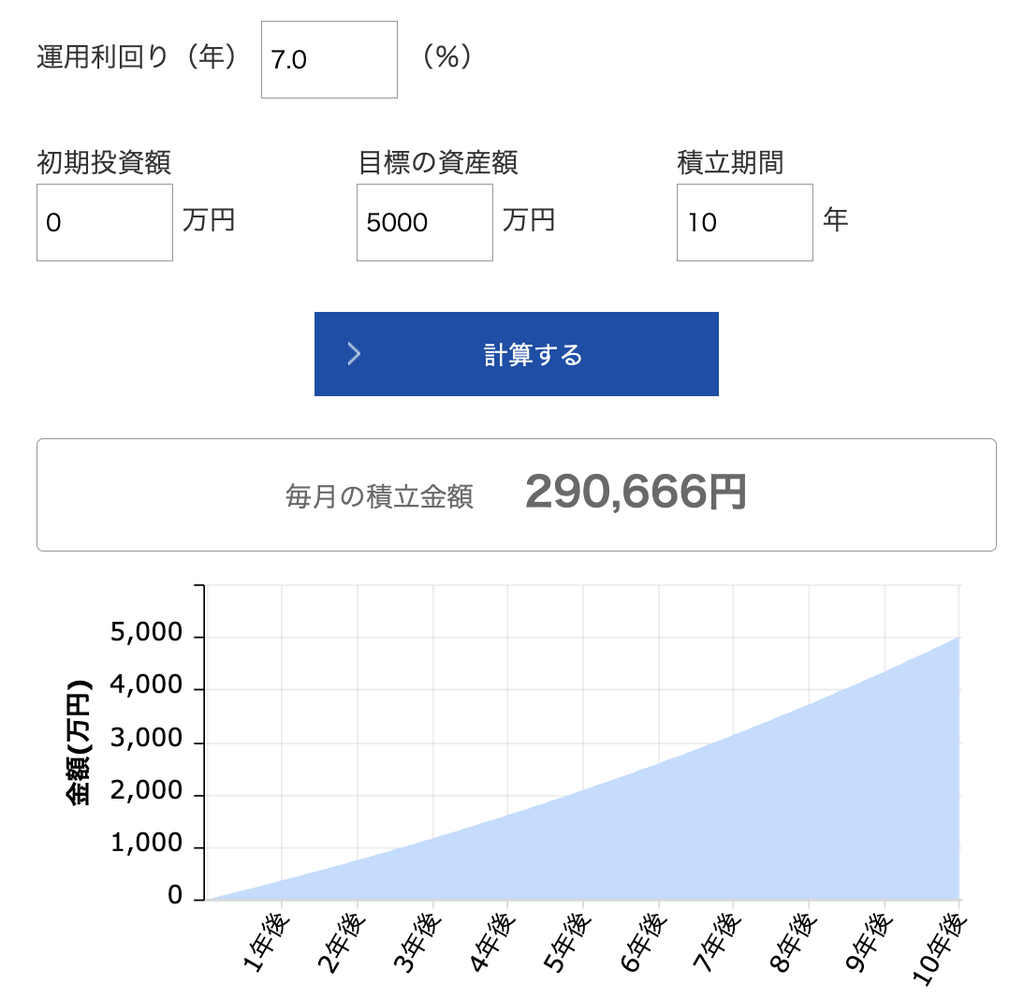
このケースでは、必要な積立額は月々約29万円、年間で約349万円にまで跳ね上がります。ここまで来ると、夫婦共働きでも子育てをしながら捻出するのは相当厳しくなります。
5000万円達成までの運用期間ごとの必要積立額一覧
| 達成年齢 | 積立期間 | 必要な月々の積立額(概算) | 必要な年間積立額(概算) |
|---|---|---|---|
| 55歳達成 | 20年 | 約9.8万円 | 約117万円 |
| 50歳達成 | 15年 | 約16万円 | 約192万円 |
| 45歳達成 | 10年 | 約29万円 | 約349万円 |
こうして並べてみると、期間がわずか5年短くなるだけで、必要な入金額は大きく跳ね上がることが分かります。
逆に言うと、期間を長く取ることで積立額を抑えながら資産5000万円を目指せるということでもあります。これは長期間の運用によって複利効果を大きく高めることができることも影響しています。
45歳達成を目指すなら、オルカン以外の選択肢を視野に入れる
正直なところ、月30万円超という金額を10年間継続するのは、多くの子育て世帯にとって簡単な水準ではないでしょう。
では10年間での資産5000万円達成は絶対に無理なのか、というと必ずしもそんなことはありません。
どうしても短期間で5000万円達成を目指したい場合は、「より大きなリスクを取って大きなリターンを狙う」という方法があります。
つまり、オルカンのような分散重視・年率7%程度の想定にとどまらず、より高いリターンを狙う集中投資を行うということです。同じインデックス投資であれば、S&P500(直近30年の平均リターン10〜12%)や、ナスダック100(直近30年間の平均リターン14〜16%)の割合を多くすることで、利回りを高めることができます。
仮に平均リターン10%で考えた場合で計算すると、積立額は約24.8万円に、15%で考えた場合は約19万円にまで下がります。
ただし、リターンが高い選択肢は、その分値動きの振れ幅も大きくなります。また、このようなリターンが今後も続くとは限らないのも必ず頭に入れておかねばなりません。
楽観的すぎるFIREプランは、想定が崩れた時に大きな精神的ダメージを負うことになります。。
子持ち世帯は「支出のピーク」を考えたFIRE計画を
特に子持ちでのサイドFIREを目指す場合には、子育て特有の支出変動を計画に入れ込むことが必要不可欠です。ここでは、特に子持ちせたいで特に支出が増えやすい時期について考えてみましょう。
1.未就学〜小学校:比較的支出が抑えやすい時期
新生児期については、さまざまな消耗品や衣類などが必要になりますが、ある程度生活費の一部として織り込んでいる世帯は多いでしょう。
1〜2歳になると保育園や幼稚園に入れることを考える家庭も増えると思いますが、保育料は補助も受けられます。特に認可保育園に関しては3歳以降は完全に無償化となっており、この部分の負担はありません。
さらに、自治体によっては2歳以下でも無償化の対象になっていることもあります。これに関しては、事前に調べて「子育てしやすい街」に引っ越しておくことも将来の固定費の削減につながり、引いてはFIREのしやすさにも影響が出てくる部分です。
子供が小学生に上がると、いわゆる「貯蓄のゴールデンタイム」に突入します。多くの子供が通う公立小学校は教科書代などがかかるものの学費はかからないため、支出は抑えやすいでしょう。
この期間にどれだけ積立のペースを作れるかが、後々の家計に大きく影響してきます。
2.中学〜高校:支出が増え始めるタイミング
特に私立中学校への進学を検討する場合は、小学校高学年ころから塾代など習いごとの支出が増え始めます。さらに、私立への進学が決まれば、入学金や授業料といった一時的な大きい費用が出ていくことになります。
公立中心か私立中心かという教育方針の違いが、家計に与える影響として顕在化してきます。この辺りは、家族でよく話し合っておくのがよいでしょう。
3.大学進学:支出のピークとその金額感
多くの家庭にとって、教育費のピークは大学進学のタイミングに訪れます。
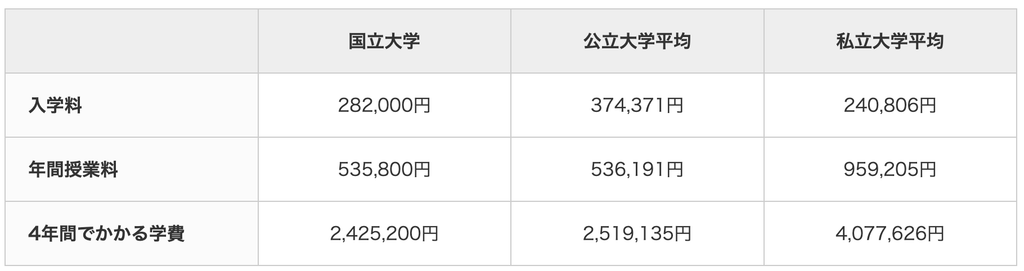
国公立大学であれば、4年間の総額で240〜250万円程度で収まりますが、私立だ苦学だと400万円以上に跳ね上がります。
さらに、文系よりも理系でお金がかかる傾向があるほか、さらに医学部・歯学部などの医療系ともなれば、2000〜3000万円以上になることもあります。
ピーク時期と資産の取り崩し時期が重なるリスク
ここで注意したいのが、サイドFIREを実行する時期と、教育費のピークが重なってしまうケースです。資産の取り崩しと大きな支出が同時に発生すると、想定していたシミュレーションが大きく崩れる可能性があります。
だからこそ、達成年齢を検討する際は、子供の年齢と教育費のピーク時期を重ねて確認しておくことが大切です。
「何年後にいくらくらいの支出がある」というのを想定しておくと、FIREの計画が立てやすくなります!
教育費のピーク時に取りうる調整方法
教育費がピークを迎える時期は、労働時間を一時的に増やす、資産の取り崩し率を抑えるなど、柔軟に調整するという選択肢も持っておくと安心です。
5000万円という資産は「一定不変のペースで取り崩す」ものと決めつけず、状況に応じて変化させるものと捉えるほうが、現実的かもしれません。
5000万円で「足りる人」と「足りない人」の分かれ目とは?
資産5000万円でサイドFIREが可能かどうかは、世帯の支出に大きく左右されるという話は前段でしましたが、では実際に5000万円で足りる人と足りない人の分かれ目はどこにあるのでしょうか?
それには大きく3つが関係しています。
1.居住地・住居費による差
都市部と地方では、生活費、特に住居費に大きな差があります。地方であれば、7〜8万円で借りられるファミリー向け賃貸物件が都心では20万円以上ということはザラです。
ただし、地方は車社会であることが多いため、車のローンや駐車場代、ガソリン代などの維持費がかかることを考慮する必要があります。
とはいえ、それを考慮しても月6〜7万円くらいは余裕が出る可能性があります。さらに、保育料無償化や給付金など、子育て支援の手厚い自治体であればさらに家計に余裕が出てきます。
また、持ち家か賃貸か、住宅ローンの有無も、必要資産額に直結する重要な要素となります。一般的には、同じ条件の住宅に住む場合、持ち家のほうが月々の支払額は少なくなる傾向があります。
地方で購入するとなれば安く購入することもできるでしょう。
2.労働収入の継続性・金額による差
サイドFIREは労働収入を前提とするFIREスタイルです。そのため、その労働収入をどれだけ安定して得られるかによっても、必要な資産額の余裕度は変わってきます。
「5000万円で、生活費に対して40〜50%程度の資産収入を確保できるのが理想的」という話を先にしましたが、絶対的な条件ではありません。30〜35%程度でも仕事を緩められる方もいるでしょう。
ただし、資産収入の割合を下げるということは、それだけ労働による収入を確保しなければならないということでもあります。
サイドFIRE計画を考えるときは、その不足分をどれくらい確保できるか、また安定的に確保できる額はいくらくらいかをしっかり考えておく必要があります。
3.教育方針(公立中心か私立中心か)による差
先ほど触れた通り、子供の教育方針は支出額を大きく左右します。
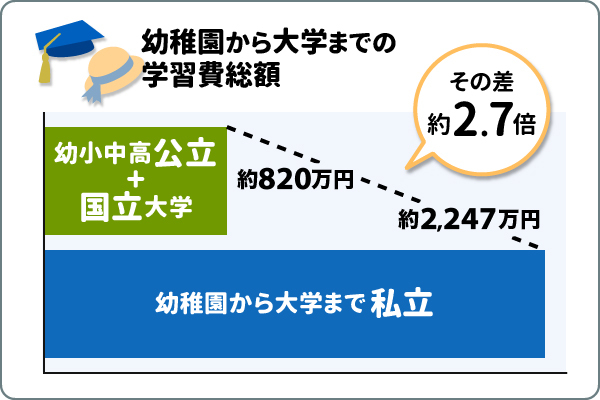
すべて公立に通うケースと、すべて私立に通うケースでは、金額にして平均1400万円以上、その差2,7倍にもなるというデータもあります。
もし、私立への進学を前提とするのであれば、さらに余裕を持ったFIRE計画を立てる必要が出てくる可能背もあります。
子持ち世帯だと、特に教育費が大きな変数になりますね……!
私(せつやん)が40代で資産5000万円を達成した方法
ここからは、私自身が40代で資産5000万円を達成した方法についてお話をしたいと思います。
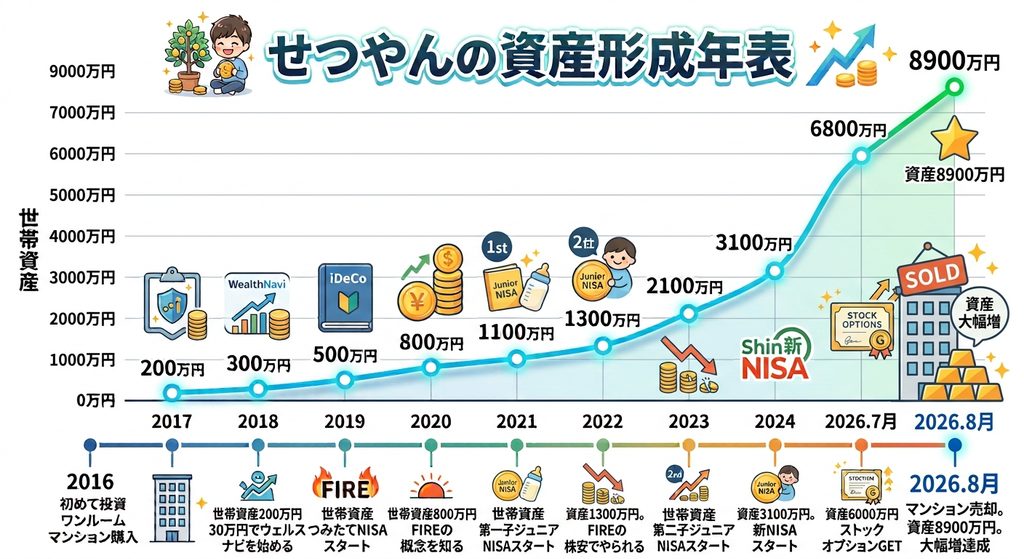
私は2026年9月現在45歳です。初めての投資は2016年、ワンルームマンション投資が最初でした(!)。そして翌年からウェルスナビで金融商品への投資をスタートしました。資産5000万円を達成したのは2026年1月なので、8〜9年くらいで資産5000万円を達成したことになります。
2026年9月現在、世帯資産は8900万円となっており、1億円の大台も視野に入ってきている状況です。結構早い資産形成ですが、これには「からくり」もあるので、詳しく紹介させていただければと思います。
まずは、私の資産形成の歩みを画像でまとめましたので、以下をご覧ください。
メインはインデックス投資
前述の通り、私の最初の投資先は、ワンルームマンションであり、FIREを目指す人の中ではかなり「異端」と言えるのではないでしょうか。
当時は投資のことなど右も左も分からない状態でしたし、もし今の私が当時の私にアドバイスをするなら全力で「やめとけ」と止めたと思います。
ただ、そのマンションは幸運なことにこの10年間1度も空室が出ず(同じ方が住み続けている)、資産価値も、購入価格1000万円に対して1400〜1500万円と大きく値上がりしており、とりあえず成功と言えると思います。
初心者にしてはいい物件を買ったな、と当時の私を褒めてあげたいと思います。ただし、キャッシュフローとしてはかなり厳しく、年間賃料78万円で表面利回り7.8%の物件で、実際の手残りは15万円程度で、非常に微妙です。
とまあ、不動産投資はそんな感じで、5000万円達成にはほとんど寄与していません。むしろ、メインはインデックス投資です。
なんだかんだでいろいろと投資してしまってはいるのですが、メインはS&P500で、一部オルカンやレバナス(レバレッジナスダック100)が混じっているような感じです。
この10年間は、コロナ禍や2022年の株安などがあったものの、ハイテク株を中心に非常に良好な相場が目立ったおかげで大きく資産を伸ばすことができました。
やっぱりインデックス投資が最強!?
実践した入金力の上げ方・支出管理
実際に、私がどれくらいの積み立てをしていたか、ですが、徐々に収入を上げていったこともあり、積立額も少しずつ増やしていきました。
最初は3万円程度の積み立て(ウェルスナビ)からのスタートでしたが、iDeCoを始め、つみたてNISAを始め……とやっているうちに入金額が増えていき、その時点で8万円超です。
2019年くらいには、ウェルスナビを5万円に増やし、iDeCo2.3万円、つみたてNISA3.3万円で合計10.6万円。2021年からジュニアNISAを3年連続で満額(80万円×3年)、積立額をさらに14万円くらいに増やし、妻もつみたてNISA、iDeCoを開始。夫婦で20万円近い積立額になりました。
2023〜2024年くらいには、夫婦で月25万円くらいの入金額になっていたかと思います。
このように入金力を高められたのは、2人の年収が上がっていったことが大きな要因ですが、同時に、年収に応じて生活水準をほとんど上げなかったことが重要だと思っています。
私も妻も格安SIMを利用し、電気・ガスも安いところを契約し……という感じで固定費の削減にも取り組みました。
元来浪費家の妻には、節約生活でさんざん文句を言われました……。
2度にわたるFIREチート行為あり
一般的な感覚で言えば、月25万円の積立額はかなり多いのではないかと思います。それでも、10年足らずで現在の8900万円を築くのはかなり困難だと言えます。
では、私がどうやって資産8900万円まで行ったかと言うと、実は2度にわたる「チート行為」があります。
1.ストックオプションによる利益
妻は、某ベンチャー起業に勤めており、ストックオプションをもらっていました。在籍中に会社が上場したことでそのストックオプションを行使できることになり、約2600万円の利益を得ることができました。
2.マンション売却による利益
我が家は2018年に都心にほど近い郊外に中古マンションを購入しました。
当初から、子供の成長やライフステージの変化に応じて、10〜15年くらい住んだら売却しようという計画でいたため、年月が経っても資産価値が落ちない場所、物件を探すことを心がけて出会った物件でした。
そうこうしているうちに、自分たちの想定を超えて不動産価値はぐんぐん上がったことで、「もしかして売り時じゃね?」という感じになり、売却することにしました。
結果的には7年住んで、売却までにさらに約1年かかったので、計8年。決済が完了したのが2026年8月で、約1900万円が手元に残り、大きな利益を上げることができました。
合計で約4500万円が手元に……!なんて運がいいんだ……!
再現性があるのはインデックス投資
ということで、チート行為がなければまだ、4400万円ということになるので、資産5000万円達成には至っていません。しかしながら、あと600万円というところまで迫っているのは確かです。
資産には一部個別株も含んでいますが、あくあで中心にあるのはインデックス投資です。
地道に入金力を高めて、インデックス投資に投資し続けることでしっかり資産5000万円が見える状態にまで持っていくことができた、と自分では評価しています。
まとめ:資産5000万円で子持ちFIREはできる。が、しっかり計画を
今回は、子持ち世帯でも資産5000万円でサイドFIREできるのか、というテーマでいろいろと考えてみました。
結論、子持ち世帯がサイドFIREの可否を考える上で特に重要なポイントは、以下に集約されます。
- 世帯の支出はいくらか
- そのうちの何割を資産収入でカバーできるか(どれくらい働くか)
- 子供が何歳で支出のピークはいつになるか(またいくらを想定するか)
- 何年での達成を目指すか
かのウォーレンバフェットは「ゆっくりお金持ちになりたい人はいない」と言いました。誰しもが一刻も早くお金持ちになりたいと思っている。だから、ハイリスクな商品に手を出してしまったり、無茶な集中投資をしてしまったりします。
また、バフェットはこんなことも言っています。「株式市場は、せっかちな人から忍耐強い人へお金を移すための装置である」と。
早く目標金額を達成しようと思うと、よりリスキーな投資を行わなければなりませんが、当然失敗する確率も高まります。私自身もいくつかの下落相場で実感しましたが、資産がぐんぐん減っていくのは大きな精神的ダメージを負います。
子育てをしながらFIREを目指す場合であればなおさらです。そうならないためには、やはり基本は長期・積立・分散です。
基本に忠実に、入金力を高めてインデックス投資に分散投資。これがやはり資産5000万円への再現性の高い近道だと強く思います。
実際問題、世帯の支出によっては、資産5000万円でもサイドFIREは十分に可能だと思います。とはいえ、子持ち世帯は多額の教育費もかかってきますので、子供の進路も考えながら、それで十分なのか、もう少し必要なのかを考えてプランニングするのがよいのかなと思います。
ということで、今回は以上です!
コメント