子持ちFIREの有力な選択肢「コーストFIRE」達成にはいくら必要なんだろう?
こんにちは。40代で2人の子供を育てながらサイドFIREを目指しているせつやんです。
一般的に、FIREには非常に多くの資産が必要とされており、「子育てをしながらそんなに多くの資産を作るのは難しい」と感じている方も多いかもしれません。
このような場合に、有力な選択肢になるのが「コーストFIRE」と呼ばれるFIREスタイルです。
今回はコーストFIREという、追加投資をやめて複利の力に任せる生き方について、子持ち世帯がいくらあれば達成できるのか、年齢別に具体的な早見表とともに解説していきます。
コーストFIREとは?他のFIREとの違い
まずは、コーストFIREというライフスタイルの概念や、その定義、また他のFIREスタイルとの違いについてもしっかり理解しておきましょう。
コーストFIREの基本的な考え方(追加投資ゼロで複利に任せる)
コーストFIRE(Coast-FIRE)とは、すでに保有している資産を追加投資せずに複利運用に任せておけば、将来的にFIREに必要な資産額に到達するという状態を指します。
「coast(惰性で進む)」という言葉の通り、一定額まで貯めた資産が複利効果で勝手に膨らんでいき、老後資産を形成してくれます。
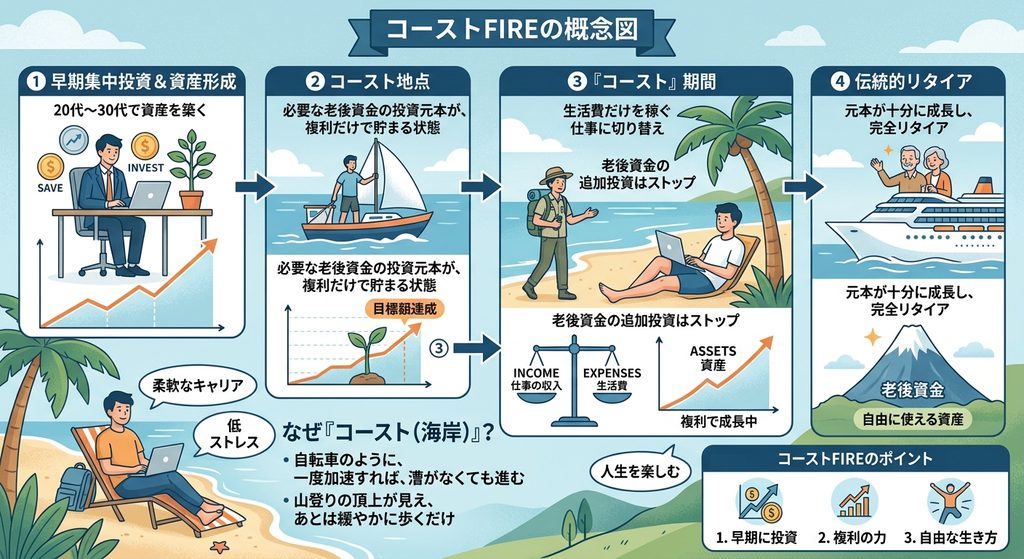
コーストFIREを達成すると、追加投資にお金を回す必要がなくなるため、労働で得た収入をすべて、あるいは大部分を消費に回すことができるようになります。
一般的に、FIREは「今を我慢して将来を楽しむ」ためのものというイメージがありますが、いわばコーストFIREは「今を楽しみながら、将来も楽しむ」FIREスタイルで、なおかつ、達成の難易度は複数あるFIREスタイルの中でももっとも低いことから、「いいとこ取りのFIRE」と言えます。
コーストFIRE達成後は、節約生活をしなくてもいいってことか!
他のFIREとの決定的な違い:「今」ではなく「将来」の到達を目指す点
フルFIREやサイドFIREが「今すぐ」資産収入で生活することを目指すのに対し、コーストFIREは「将来の特定の年齢時点」で目標額に到達することを目指します。
今の生活費は労働収入で賄いながら、新たな追加投資をしなくても将来の目標には届くという安心感を得られる点が、大きな特徴です。
| フルFIRE | サイドFIRE | コーストFIRE | |
| 初期投資額 | 大(1億円〜) | 中(5000万円〜) | 小(2000万円〜) |
| 達成難易度 | 高 | 中 | 低 |
| 当面の生活費 | 資産収入のみ | 資産収入+労働収入 | 労働収入のみ |
| 達成後の働き方 | 働かない | ゆるく働く | しっかり働く |
| 最大の利点 | 完全な自由 | 低ストレスでバランスの良い生活 | 早期に老後資金を準備 |
コーストFIREは、他のFIREスタイルと比較して非常に少ない金額で達成できることから、難易度が低いのが特徴です。一方で、達成しても労働は変わらず続ける必要があることから、「厳密にはFIREとは言えない」という意見もあります。
いわゆる「FIRE原理主義」の方からは厳しい意見があるのは事実ですが、FIREの本質は「人生を豊かにすること」なので、そのための方法としては非常に有益な方法です!
コーストFIREはいくらで達成できる?(自分で計算する場合)
コーストFIREの難易度が低いことがわかったところで、「結局、いくら資産があればコーストFIREを達成できるの?」という部分が気になると思います。
まずは、自分で計算する場合の考え方についてまとめます。
将来(60歳時点)の目標資産額を決める
コーストFIREは、老後資金を複利で作っていくことが前提になっています。そのため、「60歳の定年時点でいくらの資産があるとよいか」という目標額を設定するのが最初のポイントです。
有名な「老後2000万円問題」に従って2000万円を目標にするのか、最近の報道で5000万円必要、といった言説も出ていることから5000万円にするのか……まずはこの金額を決めましょう。
老後の必要資金については、もらえる年金額も併せて考慮する必要があります。基本的に、コーストFIREは定年までしっかり働くことを想定しているため、会社員の方であれば、厚生年金もしっかり受給できることになります。
年金の受給額をベースに考える
厚生労働省が発表している「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢厚生年金の平均的な受給額(平均年金月額)は、15万1142円となっています。
上記は夫婦どちらかが定年まで働いた場合の平均的な額ということになります。ここに、さらに夫婦もう一方の年金も加わることになります。
仮に夫が60歳まで働き、妻は専業主婦であった場合は、上記の金額に6〜7万円が加わることになり、夫婦での年金受給額は21〜22万円ということになります。
老後資金の必要額については、まずはこの年金受給額をベースに考えるのがセオリーです。
20万円強の収入を前提に、どれくらい上乗せして豊かな生活を実現するか、また何歳まで生きることを想定するか、将来有料老人ホームに入ることを計算に入れるか、などによって必要額は変わってくるでしょう。
現在の資産から将来いくらに増えるか、複利計算で逆算する考え方
目標資産額が決まれば、あとは複利計算を逆算することで、「今いくら資産があれば到達できるか」を求められます。計算式は以下の通りです。
コーストFIRE達成金額 = 目標資産額 ÷ (1+想定利回り)^(目標年齢−現在の年齢)
この式を用いることで、将来なシミュレーションができます。
コーストFIRE達成金額シミュレーター
上記の計算式に基づいて、コーストFIREの達成に必要な金額が分かるシミュレーターを以下に用意しました。ご自身のケースで数値を入力して試してみてください!
コーストFIRE達成金額シミュレーター
今の資産がいくらあれば、追加投資なしで目標額に届くのかをチェックしてみましょう。
目標資産額別 必要な資産額(コーストFIRE達成金額)
| 60歳時点の目標資産額 | 今、必要な資産額 |
|---|---|
| 3,000万円 | – |
| 5,000万円 | – |
| 7,000万円 | – |
| 1億円 | – |
※ このシミュレーターは、入力された利回りで複利運用した場合の概算値を示すものです。実際の運用成果を保証するものではありません。教育費など、生活費以外の支出は含まれていない点にもご注意ください。
うおおおお!めちゃくちゃ便利!!
【早見表】利回り×年齢別コーストFIRE達成金額一覧
「自分で計算するのは大変」「シミュレーター使うのも面倒!」という方のために、60歳時点で各目標資産額に到達するために必要な金額を、達成年齢・利回り別にまとめました。
目標資産3,000万円の場合
まずは、老後資産として3000万円を用意したいケースでコーストFIREする場合の必要資産額を見てみましょう。
| 達成年齢 | 利回り3% | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|---|
| 30歳 | 1,236万円 | 694万円 | 394万円 | 172万円 |
| 35歳 | 1,433万円 | 886万円 | 553万円 | 277万円 |
| 40歳 | 1,661万円 | 1,131万円 | 775万円 | 446万円 |
| 45歳 | 1,926万円 | 1,443万円 | 1,087万円 | 718万円 |
| 50歳 | 2,232万円 | 1,842万円 | 1,525万円 | 1,157万円 |
| 55歳 | 2,588万円 | 2,351万円 | 2,139万円 | 1,863万円 |
このケースだと、平均的な想定利回り5%でシミュレーションしたとしても、40歳時点で1131万円あればコーストFIRE達成ということになります。
7%を想定する場合は、なんと775万円でOKです。この資金を元手に、堅実な運用を続けていけば、追加投資を一切せずに、60歳までに3000万円の資産を築くことができる計算です。
目標資産5,000万円の場合
続いて、老後資産として5000万円を用意したいケースです。
| 達成年齢 | 利回り3% | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|---|
| 30歳 | 2,060万円 | 1,157万円 | 657万円 | 287万円 |
| 35歳 | 2,388万円 | 1,477万円 | 922万円 | 462万円 |
| 40歳 | 2,768万円 | 1,885万円 | 1,292万円 | 743万円 |
| 45歳 | 3,210万円 | 2,405万円 | 1,812万円 | 1,197万円 |
| 50歳 | 3,720万円 | 3,070万円 | 2,542万円 | 1,928万円 |
| 55歳 | 4,313万円 | 3,918万円 | 3,565万円 | 3,105万円 |
老後資金として5000万円を用意したいケースでも、40歳時点で1885万円あればコーストFIRE達成です。あとは20年間放っておけば、勝手に資産が育ってくれます。
一覧表を見るとやはり、利回り×長期投資による複利の凄さがよく分かります。特に30歳×利回り10%を見ると、287万円でのコーストFIRE達成となります。このお金を元手に平均年利10%で30年間運用できれば、資金が17倍以上にもなる計算です。
利回り10%というと、「高すぎる」と感じる方も多いかもしれませんが、実際のところ、S&P500やナスダック100の直近30年間の平均利回りは10%を超えています。
もちろん、これからもそうなるかどうかは誰にも分かりませんが、「あり得ない」数字ではないことは確かです。とはいえ、楽観的な見立てであることは確かなので、しっかり老後資金を確保したい場合は、もう少し保守的に見たほうがよいかもしれません。
目標資産7,000万円の場合
次に、老後資金として3000万円を用意したいケースを見てみましょう。
| 達成年齢 | 利回り3% | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|---|
| 30歳 | 2,884万円 | 1,620万円 | 919万円 | 401万円 |
| 35歳 | 3,344万円 | 2,068万円 | 1,290万円 | 646万円 |
| 40歳 | 3,876万円 | 2,639万円 | 1,808万円 | 1,041万円 |
| 45歳 | 4,494万円 | 3,367万円 | 2,537万円 | 1,676万円 |
| 50歳 | 5,208万円 | 4,298万円 | 3,558万円 | 2,700万円 |
| 55歳 | 6,039万円 | 5,486万円 | 4,991万円 | 4,347万円 |
老後に7000万円を用意するために、40歳時点で用意しておくべき金額(想定利回り5%)は、2639万円です。40歳時点で、このお金を5%で運用できる商品に投資していれば、60歳時点で資産は7000万円まで育つ計算です。
7%で想定するなら、1808万円で達成です。これくらいの金額なら十分いけると感じる方はおおいのではないでしょうか。
目標資産1億円の場合
最後に、老後資金として1億円を用意したいケースを見てみましょう。
| 達成年齢 | 利回り3% | 利回り5% | 利回り7% | 利回り10% |
|---|---|---|---|---|
| 30歳 | 4,120万円 | 2,314万円 | 1,314万円 | 573万円 |
| 35歳 | 4,776万円 | 2,953万円 | 1,843万円 | 923万円 |
| 40歳 | 5,537万円 | 3,769万円 | 2,584万円 | 1,486万円 |
| 45歳 | 6,419万円 | 4,810万円 | 3,624万円 | 2,394万円 |
| 50歳 | 7,441万円 | 6,139万円 | 5,083万円 | 3,855万円 |
| 55歳 | 8,626万円 | 7,835万円 | 7,130万円 | 6,209万円 |
老後に1億円を用意したいという慎重派の方でも、40歳時点では3769万円あればコーストFIRE達成です。平均リターン5%で運用できれば、20年後には1億円の資産になります。
元手の資産(コーストFIRE達成時の資産)が大きいほど、増加する金額も大きくなりますね!
注意点
一般的なFIREに比べると圧倒的に少ない資産額で達成可能になるのがコーストFIREの大きな魅力です。ただし、これらの利回りはあくまで仮定に基づく参考値であり、将来のリターンを保証するものではない点には注意が必要です。
市場の変動によっては、実際にはこの通りに増えない可能性も十分にあります。そのため、この金額はあくまで参考値として考え、余裕を持った保守的なシミュレーションをしておくことが大切です。
老後に本当に必要な金額はいくら?コーストFIREの目標設定を見直す
早見表を見て、「もしかして1億円達成も夢ではないかも?」と思った方もいるかもしれません。ですが、その前に少し立ち止まって考えてみましょう。
あなたの老後に本当に1億円は必要ですか?
老後の生活水準別、必要金額の目安
生命保険文化センターの調査によると、夫婦2人で老後生活を送る上での最低日常生活費は月額平均23.9万円、旅行や趣味などにお金を使える、ゆとりある老後生活費は月額平均39.1万円とされています。
これを年間に換算すると、最低生活水準ではおよそ287万円、ゆとりある水準ではおよそ469万円です。4%ルールで逆算すると、最低水準なら約7,200万円、ゆとりある水準でも約1億1,700万円が目安になる計算です。
ただし、このお金には将来もらえる年金が考慮されていません。前述したように、老後資金を計算する際には、年金額を含めて計算する必要があります。
夫婦でもらえる年金額は21〜22万円だという話をしましたが、仮に21万円だとすると、ゆとりある生活のための不足額は、月18万円となります。つまり、年間では216万円、4%ルールで逆算したときのFIREのための必要額は5400万円です。
4%ルールは「資産を枯渇させないため」のルール
上の金額は4%ルールを使って計算しましたが、このルールは、資産を長期間にわたって枯渇させないためのルールです。
しかし、「老後2000万円問題」などで語られる老後資金は、運用をせずに死ぬまでに資産を使っていく(減らしていく)想定で語られるものです。
つまり、平均的な寿命まで不足分を補ったときにはこのお金はゼロになりますが、4%ルールでは、その金額は丸々残ることになります。上で計算した5400万円は、死ぬときにも丸々残る金額なのです。
逆に言えば、死ぬときにゼロにすることを考えた場合は、準備するお金はもっと少ない金額でよい、あるいはもっと使っても大丈夫、ということになります。
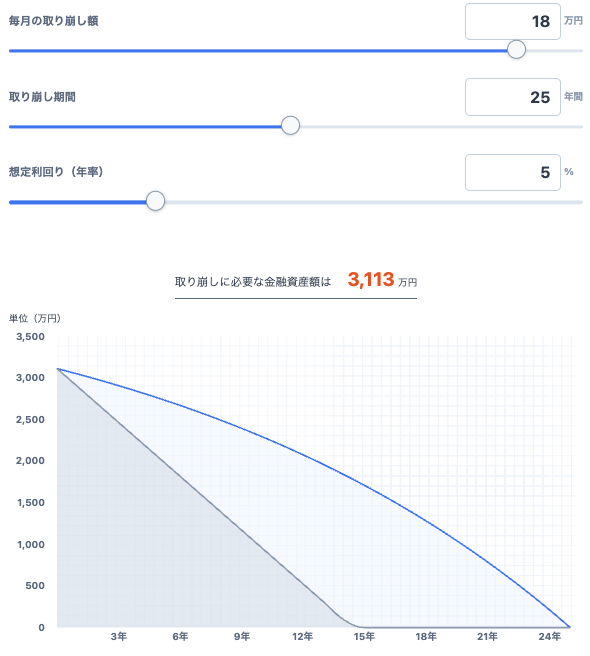
以下は、実際に85歳で亡くなることを前提に、「死ぬまでゆとりのある生活」を続ける場合の不足金額(必要額)をシミュレーションしたものです。想定利回り5%で計算すると、必要額は3113万円となり、当初計算した5400万円よりも大幅に少なくなることが分かります。
いわゆる「老後〇〇万円問題」は、貯金を取り崩すだけの場合を想定しているため、必要額がそのままどんどん減っていきます。しかし、この資金を運用することで、資産の減少を緩やかにすることができ、すなわち老後の必要額を少なくすることができます。
あなたの老後資金は、本当に1億円も必要ですか?
コーストFIREの達成金額を見ると、1億円という金額は決して非現実的な目標ではないことが分かります。
一方で、別の懸念もあります。それは「本当に1億円も必要なの?」という懸念です。上で説明したように、60歳まで働くことを前提にする場合年金収入が大きくなる他、退職金ももらえる可能性があります。
また、コーストFIREを考えている場合、その資産は基本的にはそのまま運用をし続けることで資産寿命を伸ばすのが定石です。
そう考えると、「1億円」という目標は過大になる可能性があります。
先に「40歳で3769万円あれば老後資金1億円を目標にコーストFIRE達成できる」と述べました。しかし、もし1億円もいらないとしたら。7000万円や5000万円でよいとしたら、もう何年か繰上げてコーストFIREできるということでもあるのです。
高すぎる目標を掲げると、本来もっと早く到達できたはずのコーストFIREの時期を、無為に遅らせてしまうことになりかねない、という点はしっかり自覚しておいたほうがよいでしょう。
あとになって、「あと5年早くコーストFIREしておけばよかった……」と思っても戻ることはできません!
子持ちがコーストFIREを目指すメリット
目標額の考え方を整理したところで、子持ち世帯がコーストFIREをすることのメリットを改めて確認しておきましょう。
投資に回していたお金を子育てに回せる
コーストFIREを達成すると、追加投資をしなくても将来の目標に届くという安心感が出てきます。追加投資をしなくてよいということは、それまで投資に回していたお金をそのまま生活費や娯楽費、子供の教育費などに回せるということです。
さまざまな習い事にチャレンジしたり、レジャーや旅行などの体験にも多くのお金を使えるようになります。これらは子供の成長には非常によい影響を与える可能性があります。
また、精神面のメリットもあるでしょう。貯蓄や投資へのプレッシャーから解放され、子育てにより多くのエネルギーを注げるようになります。
収入を仕事の満足度や働きやすさで選べるようになる
資産形成の段階では、「いかに入金力を増やすか」が非常に重要でした。そのためには、年収の高い会社に転職を試みたり、社内でいっそう頑張ったりする必要がありました。
しかし、将来の安心感を得られれば、無理に高収入を追い求める必要はなくなります。給与の額よりも、働きやすさや子育てとの両立のしやすさを軸に仕事を選べるようになる点も、コーストFIREの大きな魅力です。
子持ちがコーストFIREを目指すデメリット・注意点
ということで、「いいことづくめ」に見えるコーストFIREですが、もちろん、メリットばかりではありません。注意点についてもあらかじめ理解しておきましょう。
結局、生活費は労働で稼ぎ続ける必要がある
コーストFIREは、あくまで「将来の資産形成」を追加でしなくてもよくなる状態であり、今の生活費を稼ぐための労働自体は継続する必要があります。
「FIRE」と名がついているもののリタイアはまったくせず、基本的にはフルタイム労働を続けることになります。
労働のストレスが強く、仕事を辞めたい・緩めたいという人にはあまり向いていないスタイルと言えます。一方で、「働くのが好き」「仕事がイヤではない」という人にとっては、非常によい選択肢になるでしょう。
生活費を稼ぐために60歳までは働く前提です!頑張らないと……!
想定利回りを下回った場合を想定しておく必要がある
コーストFIREは複利運用を前提としているため、想定していた利回りを実際のリターンが下回れば、目標年齢での到達が難しくなるリスクがあります。
基本的に積立を停止することになるので、追加投資分が生み出していたかもしれない利益は捨てることになります。
そのため、あまり楽観的な計画は立てないほうがよいでしょう。早見表やシミュレーションを鵜呑みにせず、保守的な計画をまずは立て、さらに定期的に資産状況を見直すことが大切です。
子持ち世帯ならではのコーストFIRE計算のポイント
最後に、子持ち世帯ならではの留意点と言える「教育費」の考え方についても触れておきたいと思います。コーストFIREする場合の教育費はどう考えればよいでしょうか。
教育費は「老後の生活費」と別枠で用意するのが基本
コーストFIREの目標額は、基本的に「老後資金がいくら必要か」を計算するものです。逆に言えば、教育費を老後の生活費計算とは切り離し、別枠の資金として確保しておくというのが基本になります。
ここで重要になるのは、「追加投資をやめて使えるようなったお金」で教育費を賄えるかどうかです。
仮に毎月積み立てていた10万円が自由に使えるようになったとしましょう。これを毎日の生活を豊かにするために使うのもよいですが、それは子供の教育費の目処が立っている場合です。
もし教育費の準備をまったくしていないのであれば、このうちのいくらかを、「老後のため」ではなく「子供の将来のため」に積み立てていったほうがよいでしょう。
また、大学進学など、一時的にかかる大きな出費だけでなく、教育費には受験前の塾代なども含まれます。中学受験をする場合などは、小学生時代から月謝がかかることになるため、このお金も「追加投資をやめて浮いたお金」でカバーしていくのがよいでしょう。
子供の人数・年齢によって変わる目標額
当然ながら、子供の人数や、進学先の想定(公立中心か私立中心か)、さらにコーストFIRE時点での子供の年齢などによっても必要な教育資金は変わってきます。
一般的に教育費は、出費の大きくなるタイミングが読みやすい費用です。そのため、子供が何歳のときに、最大でいくらくらいの出費が想定されるのかについても併せてシミュレーションしておくのがおすすめです。
我が家には6歳の息子がいるので、5年後くらいに私立中学に向けた塾代やその後の入学費用がかかることを想定しています!
まとめ:コーストFIREなら、子持ち世帯でも少額で達成できる!
今回は、コーストFIREの達成金額についての詳細なシミュレーションを紹介しました。
コーストFIREは、フルFIREやサイドFIREとは違い、「定年まで働き続けるFIRE」です。このように言うと、それってFIREじゃないじゃん!という声が聞こえてきそうですが、それでも達成時点で「老後資金の準備が完了している」という意味では、「働き続ける意味」を変えることができる1つの方法になります。
大まかな目安としては、60歳で5000万円を用意したい場合の40歳時点の目標金額は1885万円(想定利回り5%)です。
子持ち世帯がサイドFIREする場合でも、最低5000万円は必要と言われている中で、2000万円を切る金額で達成できるというのは非常に魅力的です。
コーストFIREであれば、「1億円を持って老後を迎える」ことも夢ではありません。とはいえ、実際に1億円必要かどうかについては、立ち止まって考えてもよいかもしれません。老後になって「そんなに必要なかった」「もっと早くコーストFIREしておけばよかった」とならないためにも、将来の年金額も考慮して必要額を検討しましょう。
また、子持ち世帯は教育費もFIREにおける重要なファクターになります。コーストFIREする場合は、この老後資金とは別枠で考えるのが基本です。いつくらいに、最大でどれくらいの金がかかるかを想定し、追加投資をやめて浮いたお金でどれくらい充当できるのかも考えながら、将来の計画を練っていきましょう。
ということで、今回は以上です!
コメント