えっ、インベスコ「世界のベスト」ってやめとけって言われてるんですか……?買っちゃったんですけど……!
「インベスコはやめとけ」「オルカンのほうが儲かる」……インベスコの投資信託「世界のベスト」について調べると、このような否定的な意見を見かけることがあります。
特に批判されやすいのが、年率1.903%という信託報酬の高さと、毎月150円という高額な分配金についてです。
一方、私は2026年9月から、「インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型)」通称「世界のベスト」に投資を始めており、同10月末現在で、1300万円を投資しています。
そして、10月までに受け取った分配金は、税引後で累計27万3838円となりました。
私自身、1000万円以上という大きなお金を投じることを想定して、メリットだけでなくデメリットについても事前によく調べました。その過程で批判的な意見も多く目にしました。
それでも投資することにした理由は何か。
この記事では、「インベスコはやめとけ」と言われる5つの理由を整理し、オルカンとのトータルリターン比較を通じて、批判がどこまで正しいのか検証します。
さらに、実際に1300万円を投資した立場から、世界のベストを保有する理由と注意点について紹介します。
インベスコ「世界のベスト」は「やめとけ」と言われることがある
「インベスコはやめとけ」って世間では言われているけど、投資しているということはそうは思ってないんでしょ、と思われるかもしれませんが、正直に言って、インベスコ「世界のベスト」は、万人におすすめできる投資信託ではありません。
特に、これから資産形成を始める人や、長期間にわたって資産を効率よく増やしたい人には、慎重に検討したほうがいい商品です。
その理由は、ざっくり一言で言えば、「資産形成をしていく上では投資効率が悪いから」です。
具体的な理由については次のセクション以降でお話ししていきますが、デメリットは結構あります。それでも人によっては、このファンドを選ぶ強い理由があります。
つまり、インベスコ「世界のベスト」は、投資する人の目的によって良い投資信託なのか、悪い投資信託なのか、評価が大きく変わるファンドです。
なぜそんな極端な評価になるのか、次から解説していきます。
批判的な人がいる一方で、絶賛している人も多いのがこのファンドです。投資信託の純資産額では、eMAXIS Slimのオルカン、S&P500に次いで、日本第3位という非常に高い人気を誇ります!
インベスコ「世界のベスト」が「やめとけ」と言われる5つの理由
それでは、インベスコ「世界のベスト」が「やめとけ」と言われる具体的な5つの理由について見ていきましょう。
「やめとけ」の理由1.信託報酬が高く、長期投資ではコストが重い
「世界のベスト」の大きなデメリットの1つが、信託報酬の高さです。
信託報酬とは、投資信託を保有している間、運用や管理の対価として継続的に発生する費用です。
人気のインデックスファンドである「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカンの信託報酬は年率0.05775%(税込)ですが、一方の「世界のベスト」の信託報酬は、年率1.903%(税込)です。
「世界のベスト」の信託報酬は、なんと、オルカンの約33倍です。
| ファンド | 信託報酬(税込・年率) |
|---|---|
| 世界のベスト | 1.903% |
| オルカン | 0.05775% |
| 差 | 約1.845%ポイント |
例えば1000万円を1年間保有し、その間の資産額が変わらなかったと仮定すると、信託報酬に相当する金額は次のようになります。
| ファンド | 年間コストの概算 |
|---|---|
| 世界のベスト | 約19万円 |
| オルカン | 約5,800円 |
| 差 | 約18万5,000円 |
実際の費用は日々の純資産額に応じて差し引かれるため、実感することは少ないですが、長期保有を前提にその金額を比較すると、無視できない差であることが分かります。
このような信託報酬の差が生まれる背景には、ファンドの運用方針の違いがあります。
オルカンは、「MSCIオール・カントリー・ワールド・インデックス(ACWI)」という指数(インデックス)に連動するインデックスファンドであるのに対し、「世界のベスト」は運用担当者が投資先の企業を選ぶアクティブファンドです。
アクティブファンドでは、インデックスファンドを上回る運用成果を目指すため、人的リソースと調査・運用コスト」が継続的に発生するため高い信託報酬が設定されています。
問題は、そのコストに見合う運用成果を継続的に得られるかどうかです。
実際、長期(10〜20年以上)で見ると7〜9割以上のアクティブファンドがインデックスファンド(市場平均)に勝てないという客観的なデータが示されています……!
「やめとけ」の理由2.特別分配金が「タコ足分配」と批判される
世界のベストが批判される理由として、特別分配金の存在も挙げられます。
投資信託の分配金には、「普通分配金」と「特別分配金」の2種類があります。普通分配金は税務上の利益として扱われ、原則20.315%の税金がかかります。
一方、特別分配金は元本払戻金とも呼ばれ、投資元本の一部が払い戻されたもの(事実上の取り崩し)として扱われます。そのため、受け取った時点では課税されません。
税金がかからないため、普通分配金と比較すると手元に支払われるお金は増えます。しかし、喜んでばかりはいられません。特別分配金は投資元本の払い戻しであることから、俗に「タコ足分配(タコが自分の足を食べることの比喩)」と呼ばれることがあります。
例えば、100万円を投資して10万円の分配金を受け取ったとしても、残った投資信託の評価額が90万円になっていれば、資産全体は100万円のままです。
10万円の現金を受け取ったからといって、10万円の利益が出たわけではない、という点にはよくよく注意が必要です。
とはいえ注意したいのは、特別分配金の有無だけでファンドの運用成績を判断することも適切ではないという点です。
特別分配金になるかどうかは、投資家ごとの個別元本と分配落ち後の基準価額によって決まります。また、普通分配金であっても、分配金の支払いによってファンドの純資産が減少する点は同じです。
重要なのは、あくまでも、受け取った分配金と保有資産の評価額を合わせたトータルリターンです。
「やめとけ」の理由3.毎月150円の分配金が今後も続くとは限らない
2026年10月の「世界のベスト」の分配金は、1万口当たり150円でした。毎月150円の分配金が12ヶ月続くと、年間分配金は1800円になります。
仮に基準価額が8500円の場合、年間分配金は基準価額の約21.2%に相当します。
非常に高い水準ですが、勘違いしてはいけないのが、これは年間21.2%の利益が得られるという意味ではありません。分配金はファンドの純資産から支払われるため、分配した分だけ基準価額を押し下げる要因になります。
仮に運用成果が分配金の支払いに追いつかなければ、基準価額は下落していきます。また、分配金の金額は保証されていません。
運用状況などによっては、150円から減額されたり、分配金が支払われなくなったりする可能性もあります。毎月の生活費を分配金に頼る場合、この減配リスクは無視できません。
ただし、「世界のベスト」は分配金を出し始めた2017年1月以降、コロナショック時も含め、一度も減配せずに分配金を維持しています。その点で、信頼感は高いファンドと言えます。
「やめとけ」の理由4.株価下落や円高で基準価額が大きく下がる可能性がある
「世界のベスト」は、世界各国の株式に投資するアクティブファンドです。株式市場が下落すれば、当然ながら基準価額も下がる可能性があります。
また、もっとも人気のある「為替ヘッジなし」のコースでは、円高も基準価額の下落要因になります。
例えば、投資先企業の株価が変わらなくても、外国通貨に対して円高が進めば、円換算した資産価値は下落する場合があります。
さらに、世界のベストは銘柄を厳選して投資するため、幅広い銘柄に分散投資するインデックスファンドとは異なる値動きをすることがあります。
運用担当者の銘柄選択が成功すれば市場平均を上回る可能性がありますが、反対に市場平均を下回る可能性もあります。
毎月分配金を受け取れるというメリットはありますが、必ずしも元本が安定しているわけではありません。
「やめとけ」の理由5.毎月決算型はNISA対象外で税制面でも不利になりやすい
「世界のベスト」の毎月決算型は、成長投資枠も含めてNISAの対象外です。
通常は特定口座や一般口座などの課税口座で保有することになります。そのため、普通分配金には原則20.315%の税金がかかり、売却益にも課税されます。
一方、オルカンやS&P500はNISAのつみたて投資枠・成長投資枠の両方に対応しています。NISAで保有すれば、制度の範囲内で運用益を非課税にできます。
長期的な資産形成を考える場合、この税制面の違いは非常に大きな差になる可能性があります。
なお、「世界のベスト」シリーズには複数のコースがあり、NISA対象の「年1回決算型」や「奇数月決算型」というものもあります。ただし、これらは分配金が不定期で支払われたり、あるいはまったく支払われなかったりするため、「毎月決算型」とは特性が大きく異なります。
一番人気の「毎月決算型(為替ヘッジ無し)」は、NISA完全対象外です……!
インベスコはオルカンより投資効率が悪い?実績で比較
「世界のベスト」についてよく聞かれる批判が、「オルカンのほうがトータルリターンが高い」というものです。これは本当なのでしょうか?
実際の運用データを使いながら検証してみたいと思います。
過去のトータルリターンを比較するとどうなる?
投資信託の運用成績を比較するときは、基準価額の値上がりだけでなく、分配金も含めたトータルリターンを見ることが重要です。
「世界のベスト」は毎月分配金を支払うため、基準価額だけをオルカンと比較すると不公平だからです。そこで、分配金を税引前で再投資したと仮定したトータルリターンを比較します。
直近5年間の年平均トータルリターンを比較したのが以下です。
| 期間 | 世界のベスト | オルカン |
|---|---|---|
| 1年 | +14.55% | +24.27% |
| 3年(年率) | +19.33% | +24.02% |
| 5年(年率) | +19.28% | +19.44% |
※2026年9月末時点のデータ。分配金再投資を前提とした税引前トータルリターン。3年・5年は年率換算値。出典:楽天証券の商品情報を参考に、同時点の公表実績を比較。
この期間では、1年・3年・5年のすべてでオルカンが世界のベストを上回っています。特に直近1年では、オルカンが約9.7%ポイント上回っており、圧倒的です。
ただし、5年の年率リターンでは、その差は0.16%ポイントと小さくなっています。「インベスコはオルカンに必ず大差で負ける」というわけではありません。
むしろ、この勝敗の差を分けたのは信託報酬の差であることが示唆される結果と言えます。
公表されているトータルリターンは、すでに信託報酬が差し引かれた後の数字であり、仮に信託報酬がオルカンと同水準だと仮定した場合は、そのトータルリターンは約21.5%程度になると考えられます。
なお、今回は直近5年間で比較しましたが、過去の運用成績は、比較期間によって優劣が変わる可能性がある点には留意する必要があるでしょう。
信託報酬の差が結果を左右する
この信託報酬の差は毎年発生し、その差が複利によって長期的に拡大していきます。前述のとおり、「世界のベスト」とオルカンの信託報酬の差は年率約1.845%ポイントです。
一見すると小さくも感じますが、20年、30年という期間ではまったく無視できないものになります。例えば、1000万円を投資し、両ファンドが信託報酬控除前に年率7%で運用できたと仮定すると以下のような差がつきます。
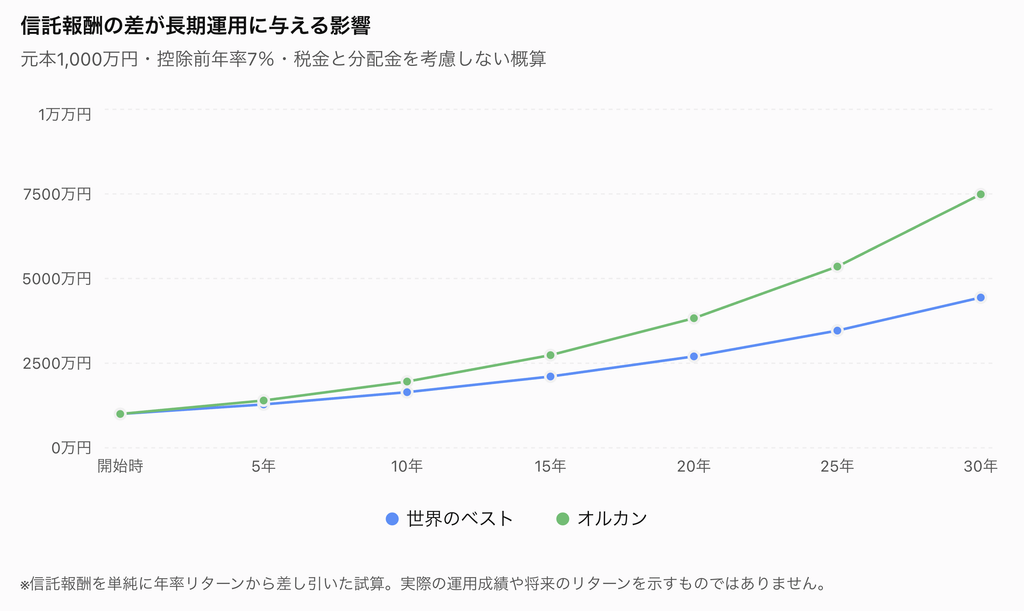
| 運用期間 | 世界のベスト | オルカン | 差額 |
|---|---|---|---|
| 10年 | 約1,644万円 | 約1,958万円 | 約314万円 |
| 20年 | 約2,701万円 | 約3,829万円 | 約1,128万円 |
| 30年 | 約4,440万円 | 約7,489万円 | 約3,049万円 |
30年間では約3000万円もの差が生まれる計算です。
ただし計算上はこのようになっている一方で、「世界のベスト」はこれだけ高い信託報酬を負担しながらも、オルカンとほぼ同水準のトータルリターンを実現しているというのは特筆すべき点です。
アクティブ運用によってコスト差を補えるほどの超過収益を獲得できれば、必ずしもオルカンに負けるわけではないということでもあります。
アクティブ運用で高額な信託報酬を設定しながらも、オルカンと同等のトータルリターンを出しているのは、すごいことです!
毎月分配金への課税は複利効果を弱める
そして、もう1つ重要な点があります。
先ほどのトータルリターンは、分配金を税引前で再投資したと仮定した数値です。実際に課税口座で普通分配金を受け取る場合は、原則20.315%の税金が差し引かれます。
例えば、10万円の普通分配金を受け取った場合、税引後の金額は約8万円です。その金額を再投資しても、税引前の10万円をすべて再投資することはできません。
これに対して、分配金を出さずにファンド内で運用を続ける投資信託では、保有中の分配金課税が発生しません。その分、課税を先送りしながら複利効果を活かしやすくなります。
これが、オルカンやS&P500などの「インデックスファンドのほうが運用効率が高い」と言われる理由です。
特別分配金は受取時に非課税であるため、すべての分配金に税金がかかるわけではありません。とはいえ、毎月分配金を受け取りながら資産を増やす方法は、無分配型のファンドと比べて税効率が悪くなりやすいのは事実です。
資産を増やすならオルカンのほうが合理的?
正直な話、長期的な資産形成を目的とするなら、オルカンなどの低コストなインデックスファンドを優先したほうがよいと思います。
理由はシンプルで、「信託報酬が低く、幅広い企業に分散投資でき、NISAも活用できるから」です。
もちろん、「世界のベスト」が将来オルカンを上回る可能性はあります。しかし、アクティブファンドが高い信託報酬を上回る成果を継続的に出せるかどうかは、事前には分かりません。
一方で信託報酬が1.8%安いということは、実質的にそれだけのリターンが上乗せされるのとほぼ同義です。長期的に資産を増やすという目的であれば、コストや税効率の面でオルカンに分があると考えるのは自然でしょう。
長期的に資産を増やすことを目的にするなら、「世界のベスト」よりもオルカンを選ぶべきですね……!
それでも私がインベスコに1300万円投資した理由
ここまで読むと、デメリットがたくさんあり、「それならなぜ1300万円も投資したのか」と疑問に思うかもしれません。
私が世界のベストを購入したのは、資産形成の効率だけを重視しているわけではないからです。
理由1.資産形成から資産活用へ、投資目的が変わってきた
私は40代子持ちでのサイドFIREを目指し、これまでインデックスファンドを中心に資産形成を続けてきました。
そして、今後も、資産形成はインデックス投資を中心に行っていく方針に変わりありません。
一方で、FIRE後の生活を考えると、資産を増やすことだけでなく、資産を使う仕組みも必要になります。例えば、毎月の生活費を投資資産から賄う場合、インデックスファンドを定期的に売却する方法があります。
数字上は合理的な方法と言えますが、長年積み上げてきた資産を自分で売却することには、心理的な抵抗を感じる人もいるでしょう。自分で言うのもなんですが、私は確実に感じると思いました。
そこで、資産の一部を毎月分配型投資信託に振り向け、キャッシュフローを確保する方法を試してみようと考えた、というわけです。
理由2.毎月分配金は「自動取り崩し」の仕組みとして利用できる
「世界のベスト」は、分配金が支払われる限り、自分で売却注文を出さなくても現金を受け取れます。
特別分配金は、実質的な元本の取り崩しであるため、批判されることもあります。ただ、FIRE後の資産活用という観点では、必ずしも否定的に捉える必要はないというのが自分の意見です。
そもそも、FIRE生活では「4%ルール」に代表されるように、投資資産の一部を取り崩して生活費に充てる方法を基本に考えている方が多いと思います。
やり方に違いはあれど、インデックスファンドを自分で売却して現金化することも、毎月分配型投資信託から分配金を受け取ることも、資産を生活費に変えるという点では共通しています。
つまり、見方を変えれば、「世界のベスト」のような毎月分配型投資信託は、運用を続けながらファンドの純資産の一部を定期的に現金化する仕組みと捉えることができます。
ただし、繰り返し述べているとおり、世界のベストには大きな注意点があります。
基準価額8,500円に対して毎月150円の分配金が続く場合、年間分配金は約21.2%に相当します。これは、FIREでよく議論される年率3〜4%程度の取り崩しと比べると、極めて高い水準です。
そのため、運用成果が分配金に追いつかなければ、資産がどんどん減少していく可能性があります。ここは注視していく必要があるでしょう。
ただ、この分配利回りの高さは、FIREに必要な資金を抑えることにもつながります。私はすべての資産を合わせると世帯資産で約9000万円くらいですが、普通の「4%ルール」でじゃ得られない資産収入を得られています。
これは何にも代えがたい魅力です。
一定の安定性を持ちながら、規格外の分配金をもらえるというのはほとんど唯一無二の強みです!
理由3.資産を売却する心理的負担を減らせる
毎月分配型投資信託のメリットは、金銭面だけではありません。
特に、オルカンなどのインデックスファンドと比較して批判する人に抜けている視点として強調したい大きなメリットは、資産を売却する心理的負担を減らせることです。
例えば、株式市場が大きく下落しているときに生活費が必要になった場合、保有するインデックスファンドを売却するのは気が進まないかもしれません。
「もう少し待てば株価が戻るのではないか」と考え、売却をためらうこともあるでしょう。
一方、毎月分配型なら、分配金が支払われる限り、自分で売却するタイミングを判断する必要がありません。
毎月の入金を生活費に充てられることは、家計管理の面でもメリットがあります。
もちろん、インデックスファンドにも定期売却サービスを利用する方法があります。低コストのインデックスファンドを定期売却すれば、同じように自動的な現金化が可能です。
そのため、世界のベストだけが自動取り崩しを実現できるわけではありません。それでも、分配金として現金を受け取る仕組みのほうが、自分にとって心理的に使いやすいと感じて、この投資信託に投資している人は多いはずです。
「常にお金のことを考えずに済む」「お金のことでストレスを感じない」ということも、「経済的に自由になる」ことの重要なファクターの1つです!
実際に受け取った分配金と今後の運用方針
私は2026年9月から世界のベストへの投資を始めました。9月9日に最初の500万円を購入し、その後も追加購入しています。
2026年10月末現在の投資金額は1300万円で、これまでに受け取った分配金は、以下のとおりです。
| 決算月 | 税引後受取額 |
|---|---|
| 2026年9月 | 87,648円 |
| 2026年10月 | 186,190円 |
| 累計 | 273,838円 |
9月の分配金は全額が特別分配金でした。一方、10月は大部分が普通分配金となり、約4万5000円の税金が差し引かれています。
投資開始から2ヶ月で約27万円の現金を受け取れたことは、キャッシュフローの面では非常に魅力的です。ただし、これだけの金額を受け取ったからといって、同額の利益が出たわけではありません。
そこを勘違いすると、投資信託への評価を見誤ることになるため、引き続き、受取分配金と保有資産の評価額を合わせた運用成績を確認していこうと思っています。
分配金の詳しい実績や、普通分配金・特別分配金の違いについては、別記事「インベスコの分配金はいくら?1300万円投資した受取額を公開」で紹介しています。
インベスコをおすすめしない人・向いている人
ここまでの内容を踏まえて、「世界のベスト」が向いている人と、そうでない人を整理しておきましょう。
| おすすめしない人 | 選択肢になり得る人 |
|---|---|
| 長期的に資産を最大化したい | 毎月の現金収入を重視したい |
| 低コストで運用したい | 高い信託報酬を理解している |
| 分配金を再投資する予定 | 分配金を生活費に使いたい |
| NISAを中心に運用したい | 課税口座での保有を許容できる |
| 資産の値動きを抑えたい | 株価・為替・減配リスクを受け入れられる |
特に、これから資産形成を始める人や、将来に向けて絶賛資産形成中という人には、毎月150円という分配金の高さだけを理由に購入することはおすすめしません。
分配金の金額と投資成果は別物だからです。繰り返しますが、この分配金は必ずしも利益ではありません。その点には十分注意しましょう。
一方で、すでに一定の資産形成が完了し、その資産の一部を生活費に充てたいと考えている人にとっては、検討する余地があるでしょう。
資産を活用する目的であっても、低コストインデックスファンドの定期売却のほうが運用面で有利なのは確かです。売却による心理的なストレスもイメージしながら比較するのがオススメです。
インベスコ「世界のベスト」を買って後悔しないためのチェックポイント
最後に、よく分からないままに「世界のベスト」を買ってしまい、「やめとけばよかった」と後悔しないように、3つのチェックポイントを書き加えておきます。
1.分配金利回りとトータルリターンを混同しない
毎月150円の分配金を受け取れることと、毎月150円相当の利益が出ていることは違います。投資成果を確認するときは、分配金を含めたトータルリターンを見る必要があります。
特に、毎月分配型投資信託では、分配金の支払いによって基準価額が下がるため、基準価額だけでも判断できません。
分配金も含めたトータルリターンは、楽天証券のファンドページなどで確認できますので、定期的にチェックするとよいでしょう。
2.毎月の分配金が減っても生活できる資金計画にする
「世界のベスト」の分配金は、設定以来安定的に出されており、それが大きな魅力となっていますが、だからといって、将来にわたっても保証されているわけではありません。
そのため、この分配金を完全に生活費のアテにしてしまうのはリスクが高すぎます。FIRE後の生活費に充てる場合は、減配が起きても生活に支障が出ないよう、生活防衛資金(現金)や他の収入源も確保しておくことが重要です。
現在の分配金額を前提にして生活費を引き上げることは避けましょう……!
3.インデックスファンドなどとの資産配分を考える
これは強く言っておきたいですが、世帯の資産を「世界のベスト」に全ツッパするのは止めたほうがよいです。
極めて高い分配金利回りがあるため、比較的少額でのFIREを目指せるのは、「世界のベスト」に投資する非常に大きな動機になり得ますが、この状態は「綱渡り状態」であり、何かあったときに耐えることができません。
私も、資産形成の中心は引き続きインデックスファンドに置き、「世界のベスト」はキャッシュフローを確保するための資産として位置付けています。
このようにしておくことで、仮に「世界のベスト」が大ゴケしても、インデックスファンドの取り崩しでも生活費の一部を賄えます。
さらに、インデックスファンドでさらなる資産増加も想定しており、それまでは一定の労働も続ける予定です。資産が大きく膨らむまでは労働収入も確保できるため、さらなる防衛線となります。
毎月分配型投資信託に資産を集中させてFIREするのは比較的難易度は低いですが、相応のリスクが伴うことを想定しておくべきでしょう。
何かあったときにも対応できるように最悪を想定しておきましょう……。
まとめ|インベスコ「世界のベスト」は「やめとけ」?1300万円投資した私の結論
今回は、FIRE民の間でも人気の高いインベスコ「世界のベスト」が「やめとけ」と言われる理由について詳しく考えてみました。
インベスコの「世界のベスト」が「やめとけ」と言われる理由には、投資をする上でしっかり合理的な根拠があることは確かです。
つまり、一言で言えば、「資産形成の効率が悪い」ということに集約されます。
オルカンなどのインデックスファンドと比較して信託報酬は非常に高く、NISA非対象であることから毎月の普通分配金に課税されるため、これが複利効果を弱める要因になります。
また、毎月150円の分配金が今後も続く保証はなく、株価や為替の変動によって基準価額が下落する可能性もあります。実際、今回比較シミュレーションをした期間では、オルカンのほうが高いトータルリターンを記録していました。
そのため、長期的に資産を増やすことが目的であれば、低コストのインデックスファンドを優先したほうが合理的でしょう。
一方、FIREを考えるのであれば、単に「効率性」だけでは語れないのが面白いところです。
毎月分配型投資信託には、売却注文を出さずに現金を受け取れるという特徴があります。特別分配金も含めて、資産の一部を自動的に現金化する仕組みと捉えれば、大いに利用価値があります。
「自ら資産を取り崩す」という行為は非常にストレスを伴う行為です。分配金の受け取りを選択することで、このストレスを大きく軽減することができ、「お金の心配をしない」という経済的自由を得ることができます。
結論として、インベスコ「世界のベスト」は、資産を増やすための最適解とは限りません。しかし、資産を使うための選択肢になり得ます。
大切なのは、分配金の高さや評判だけで判断するのではなく、自分が何のために投資するのかを明確にすることだと思います。
私自身、まだこのファンドに投資を始めたばかりです。引き続き、このブログで経過をお伝えしていければと思います。
ということで、今回は以上です!
参考資料
※本記事は筆者個人の運用記録と公開情報に基づくものであり、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任で行ってください。
コメント