手間なしで利回り6%確定の不動産投資……?
不動産クラウドファンディングでFIREできるのでは……!?
こんにちは。40代で2人の子供を育てながら、再度FIREを目指しているせつやんです。
FIREを目指している方の中には、「アセットは株式だけでいいのだろうか」「他の資産も組み合わせてリスク分散したい」と考えている方もいらっしゃるかもしれません。
そんな中で、注目を集めている投資の1つが不動産クラウドファンディングです。
不動産クラウドファンディングは、不動産投資の一種ですが、少額から不動産に投資でき、比較的高い想定利回りを実現できる可能性がある投資サービスです。
もし、年率6%で運用できれば、5,000万円の投資で年間300万円ものインカムゲインを手にでき、一般的な「4%ルール」を超える手取り収入も夢ではありません。
……ただし、不動産クラウドファンディングをFIRE後の収入源として考える場合、想定利回りだけを見て判断するのは危険かもしれません。
そこで、この記事では、不動産クラウドファンディングをFIREに活用する方法について、必要資金、税引後の分配利益、メリット・デメリット、運用上の注意点を詳しく解説します。
また、後半では、実際に不動産クラウドファンディングもやっていた私がおすすめする不動産クラウドファンディングサービスも比較しながら紹介します。
※本記事には広告・アフィリエイトリンクを含みます。
不動産クラウドファンディングとは?FIREとの相性を解説
「少額からできる」「高利回り」「ほったらかしでOK」など、断片的な情報はあっても、詳しく不動産クラウドファンディングのことを知らないという方も多いかもしれません。
FIREの手段として検討する前に、まずは不動産クラウドファンディングについておさらいしておきましょう。
不動産クラウドファンディングなら、少額から不動産投資ができる
不動産クラウドファンディングとは、複数の投資家から集めた資金を使って不動産を取得・運用し、そこから生じた利益を投資家に分配する仕組みのことを指す、不動産投資の一種です。
主な収益源は、不動産の賃料収入や、不動産の売却益です。
投資家は対象物件や想定利回り、運用期間などを確認し、投資したいファンドを選びます。
実際の物件取得や運用期間中の管理、売却などは運営するサービス事業者が行うため、投資家自身が入居者を募集したり、設備の修繕を手配したりする必要はなく、通常の不動産投資と比べて「ほったらかし」で行えるのがメリットの1つです。
投資金額は、多くのサービスで1万円から可能です。一般的に不動産投資というと多くの初期費用が必要になりますが、不動産クラウドファンディングなら少額から始めることが可能です。
利回りはファンドによって異なりますが、賃料収入をメインの収益源にするインカムゲイン型のファンドであれば、年率換算で3〜6%程度、不動産開発などにより売却まで目指すキャピタルゲイン型のファンドなら6〜10%程度(ファンドによってはそれ以上)が狙えます。
現物不動産投資・J-REITとの違い
不動産を活用した資産運用には、不動産クラウドファンディング意外にも、現物不動産投資やJ-REITなどがあります。大まかな違いを把握しておきましょう。
| 比較項目 | 不動産クラウドファンディング | 現物不動産投資 | J-REIT |
|---|---|---|---|
| 投資対象 | 個別の不動産案件 | 自分で取得する物件 | 複数の不動産を保有する投資法人 |
| 最低投資額 | 1万円程度からの案件も | 一般的に高額 | 比較的少額から |
| 物件管理 | 原則不要 | 自分または管理会社が対応 | 不要 |
| 売却・換金 | 原則として制約が大きい | 買い手探しが必要 | 市場で売買可能 |
| 分配・収入 | 案件ごとに異なる | 家賃収入など | 決算期に応じた分配金 |
| 価格変動 | 日々の市場価格は通常表示されない | 市況や物件条件で変動 | 市場価格が日々変動 |
| 主なリスク | 元本割れ、償還遅延、事業者リスク | 空室、修繕、価格下落、借入 | 市場価格の下落、金利、不動産市況 |
| レバレッジ | ✕ | ◯ | ✕ |
不動産クラウドファンディングの大きな魅力は、現物不動産投資ほど大きな資金や管理の手間を必要としないことです。
一方で、ファンドの運用期間が事前に決められており、J-REITのように市場で自由に売却できるわけではありません。多くの場合、運用期間中に売却することもできません。
FIRE後の生活費を確保するという観点では、この流動性の違いが重要なポイントの1つになります。
不動産クラウドファンディングの「匿名組合型」と「任意組合型」
少し専門的な話になりますが、不動産クラウドファンディングの投資スキームには、主に匿名組合型と任意組合型があります。
匿名組合型では、投資家が事業者に出資し、事業者が不動産を運用します。匿名組合型では不動産の持ち分を投資家が保有することはできません。
一方の任意組合型では、契約に基づいて投資家が共同事業に参加する形となり、不動産の共有持分などを保有することも可能です。
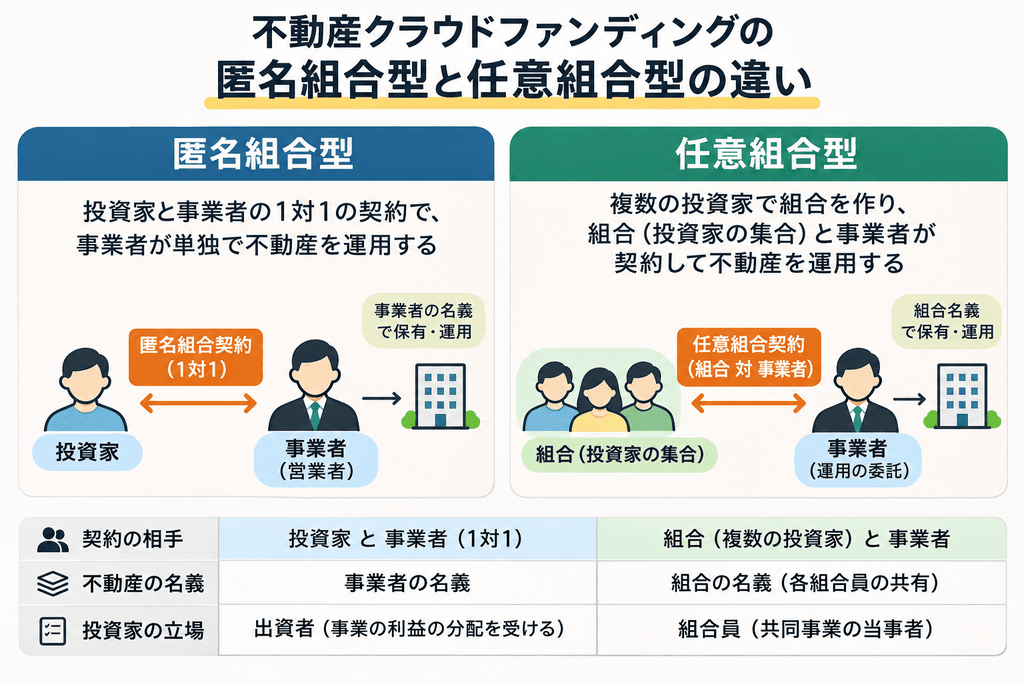
投資額で言うと、一般的に、匿名組合型には1万円からなど少額から参加できる案件が多い一方で、任意組合型では、100万円単位など最低出資額が大きめになりやすく、また5年など長期の運用を想定した案件が多くなります。
なんかスキームの話は難しい……けど、投資をする上では、知らなくても大きな問題はありません!少額から投資できるファンドは、ほぼ匿名組合型だということだけ覚えておきましょう。
不動産クラウドファンディングとFIREの相性は?
現在、FIREを目指している方は、インデックスファンドなどで株式メインで投資をしている方が大多数ではないかと思います。しかし、株式メインでFIREしようとした場合には「シークエンス・オブ・リターン・リスク」というリスクがあります。
これは、FIRE直後に大暴落が起きると資産が大変なことになりますよ、というやつです。万が一、これに出くわした場合、即「FIRE卒業」の可能性が出てきます。
株式投資と比較したときの不動産クラウドファンディングの大きな強みの1つは、この「シークエンス・オブ・リターン・リスク」の影響を比較的受けにくいことです。
大暴落が起きても投資している資産が突然減ることはなく、分配金が急になくなるということもありません。不動産というアセット自体、株式市場の影響を遅れて受けるという特性があるため、影響が及ぶ前に償還を迎えることも十分にあり得ます。
また、不動産クラウドファンディングには、後述する「優先劣後構造」という投資家の損失を事業者が優先的に負担するリスクヘッジの仕組みもあるため、さらに「シークエンス・オブ・リターン・リスク」を抑えることができます。
ファンドによっては利回り10%を超えるものも……!リスクを抑えながら、ほったらかしでしかも高利回り……!これはFIREに向いているのでは!?!?
不動産クラウドファンディングでFIREするにはいくら必要?
不動産クラウドファンディングでFIREを目指す場合、投資額に対してどれくらいの分配利益が期待できるのでしょうか。大まかな目安を把握しておきましょう。ここでは、年率4%、6%、8%の3パターンでシミュレーションします。
なお、以下の計算では、運用期間を1年間、資金の稼働率を100%とし、想定利回りどおりの利益が得られたものと仮定しています。
実際には、元本割れや償還遅延、再投資までの待機期間などが生じるリスクがあり、これらによって結果が変わります……!
投資額別・利回り別の分配利益シミュレーション
まず、税引前の年間分配利益を確認してみましょう。
| 投資額 | 年率4% | 年率6% | 年率8% |
|---|---|---|---|
| 100万円 | 4万円 | 6万円 | 8万円 |
| 300万円 | 12万円 | 18万円 | 24万円 |
| 500万円 | 20万円 | 30万円 | 40万円 |
| 1,000万円 | 40万円 | 60万円 | 80万円 |
| 3,000万円 | 120万円 | 180万円 | 240万円 |
| 5,000万円 | 200万円 | 300万円 | 400万円 |
もし、年率6%で5,000万円を運用できれば、税引前の年間利益は300万円です。
とはいえ、これはそのまま生活費として使える金額ではありません。一般的な匿名組合型ファンドでは、利益分配時に20.42%の所得税・復興特別所得税が源泉徴収されます。
税引き後の手取り分配金はいくらになる?
では、税金が差し引かれると、上記の金額はどうなるのでしょうか。引かれた後の受取額を見てみましょう。
| 投資額 | 年率4% | 年率6% | 年率8% |
|---|---|---|---|
| 100万円 | 3万1,832円 | 4万7,748円 | 6万3,664円 |
| 300万円 | 9万5,496円 | 14万3,244円 | 19万992円 |
| 500万円 | 15万9,160円 | 23万8,740円 | 31万8,320円 |
| 1,000万円 | 31万8,320円 | 47万7,480円 | 63万6,640円 |
| 3,000万円 | 95万4,960円 | 143万2,440円 | 190万9,920円 |
| 5,000万円 | 159万1,600円 | 238万7,400円 | 318万3,200円 |
※源泉徴収後の金額です。確定申告後の最終的な税負担を示すものではありません。実際の源泉徴収額は支払いごとの端数処理などによって異なる場合があります。
年率6%で5,000万円を運用した場合、源泉徴収後の利益は年間238万7,400円です。月平均に換算すると約19万8,950円になります。
ただし、ここで注意したいのが、これはあくまでも「月平均に換算した金額」だということです。
実際に毎月約20万円が振り込まれるわけではありません。その理由については後述します。
5000万円を8%で運用できれば、手取りでも年間300万円以上の不労所得が受け取れるのか……!
月5万円・10万円・20万円相当の利益を得るための必要資金
次に、FIRE後の生活費から必要資金を逆算してみましょう。
ここでは、源泉徴収後の年間分配利益を12で割った金額が、月5万円・10万円・20万円に相当するケースで、必要な資産額をシミュレーションしてみました。
| 月平均に換算した利益 | 年間必要額 | 年率4% | 年率6% | 年率8% |
|---|---|---|---|---|
| 5万円相当 | 60万円 | 約1,885万円 | 約1,257万円 | 約943万円 |
| 10万円相当 | 120万円 | 約3,770万円 | 約2,514万円 | 約1,885万円 |
| 20万円相当 | 240万円 | 約7,540万円 | 約5,027万円 | 約3,770万円 |
※20.42%の源泉徴収を前提にした概算です。資金稼働率100%、元本損失なし、想定利回り達成を仮定しています。
年率6%なら、約2,514万円を運用することで、源泉徴収後に年間120万円、月平均10万円相当の利益を得られる計算です。
しかし、実際に不動産クラウドファンディングでFIRE生活を試みるには、ここからさらに考えなければならないことがあります。それが、分配金の入金タイミングです。
不動産クラウドファンディングの分配金は毎月受け取れるわけではない
不動産クラウドファンディングをFIREの収入源として考える際、もっとも注意したいのが分配金の受取時期です。
毎月分配型の「投資信託」では、原則として毎月決算が行われ、分配が実施される場合には一定のスケジュールで分配金を受け取れます。
一方、不動産クラウドファンディングの分配スケジュールは、ファンドごとに異なります。
毎月分配するファンドもゼロではありませんが、もっとも一般的なのは、「償還時一括」というものです。そもそも不動産クラウドファンディングは、運用期間が半年〜1年程度のものも多く、事務処理上の都合もあり、償還時、つまり運用終了後に元本が変換されるのと同じタイミングで分配金が支払われるのが一般的です。
運用期間が2年以上のファンドでは半期に一度や四半期に一度に支払われるものもありますが、毎月分配のものは非常に少ないのが実情です。
そのため、毎月同じように分配金を受け取りたい場合、償還〜払い出しのタイミングを綿密にスケジューリングしながら投資していく必要があるということです。
毎月の生活費に充てるには綿密な資金管理が必要
では具体的に、不動産クラウドファンディングから毎月5万円の現金収入を確保したい場合、どうすればよいのでしょうか。
1つの方法は、分配・償還時期の異なる複数のファンドに投資することです。例えば、6ヶ月に1度分配金が出るファンド6つに、1ヶ月ずつずらしながら投資する、という方法です。
こうすることで、毎月分配金を受け取ることは「理論上は」可能です。しかしながら、実際にはそう簡単ではありません。
まず、希望する月に償還される案件が募集されるとは限らず、人気案件では抽選に落選する可能性があります。
また、希望額のすべてを投資できるとも限らず、想定利回りもファンドによって異なるため、毎月金額を揃えるのは極めて難しいと言えます。
さらに、不動産の売却が予定より早まったり遅れたりすれば、分配・償還時期が変わる可能性もあります。
そのため、現実的にはもう1つの方法、つまり、受け取った分配利益を生活費用の預金口座に移し、そこから毎月一定額を取り崩す方法が現実的な選択となります。
毎月同じ額を受け取れるわけではないというのは、FIRE民にとってはハードルになる可能性があるのか……!?
資金の休眠期間を考慮すると実効利回りは下がる
不動産クラウドファンディングのもう1つの問題が、資金の休眠期間です。
インデックスファンド含む株式投資であれば、このような心配はしなくてもよいのですが、不動産クラウドファンディングは運用期間が比較的短いことから、「運用終了から次の投資」までにどうしても一定の「資金の休眠期間」が生まれてしまいます。
例えば、年率6%のファンドで10ヶ月間運用し、次の投資先ファンドの運用開始まで2ヶ月間かかったとします。
この場合、1年間を通じた利益は次のようになります。
- 投資額:1,000万円
- 案件の想定利回り:年率6%
- 実際の運用期間:10ヶ月
- 待機期間:2ヶ月
- 年間の税引前利益:50万円
- 源泉徴収後の利益:39万7,900円
1年間フル稼働できた場合の源泉徴収後の利益は47万7,480円なので、約8万円の差が生じます。暦年ベースの実効利回りは、税引前で5%、源泉徴収後で約3.98%となります。
| 年間の資金稼働率 | 年率6%の案件を運用した場合の税引前実効利回り | 源泉徴収後の実効利回り |
|---|---|---|
| 100% | 6.0% | 約4.77% |
| 90% | 5.4% | 約4.30% |
| 80% | 4.8% | 約3.82% |
| 70% | 4.2% | 約3.34% |
| 60% | 3.6% | 約2.86% |
※待機中の資金に利息が付かず、稼働中は年率6%で単純計算した場合。源泉徴収後の数字は最終税負担を示すものではありません。
ここでいう資金稼働率とは、投資に充てる予定の資金が、実際に収益を生む運用に回っていた割合のことを指します。上記の例で言うと、12ヶ月のうち10ヶ月が実稼働期間になるので、資金稼働率は「100 ÷ 12 × 10ヶ月 ×100 = 83.33%」ということになります。
このことから、仮にファンドの想定利回りが高くても、投資できない期間が長くなれば、年間の実際の収益率は大きく下がってしまうということが分かります。
FIRE目的で運用するなら、案件単体の想定利回りだけでなく、年間を通じて資金をどれだけ効率的に運用できるかを考えることが重要です。
申込・入金から運用開始までの期間や、運用終了から払い出しまでの期間はサービス事業者によっても異なります。事業者によっては、運用終了から1週間程度で払い出しされるところもあります。こういう事業者はFIRE民には狙い目ですね!
FIRE生活に不動産クラウドファンディングを活用する5つのメリット
ここまで注意点を中心に説明しましたが、不動産クラウドファンディングには他の投資では代えがたい大きな魅力もあります。
FIREを目指す人にとって、特に注目したいメリットを5つ紹介します。
① 少額から不動産投資を始められる
現物不動産を購入するには、一般的に数百万円から数千万円規模の資金が必要です。融資を利用する場合も、金融機関の審査や返済計画が必要になります。
一方、不動産クラウドファンディングには1万円から投資できるサービスもたくさんあります。まとまった資金を用意しなくても、不動産投資を始められる点は大きな魅力です。
不動産投資で大きなハードルになりやすいのが「1つの物件の金額が高く分散投資しにくい」ということですが、少額から投資できる不動産クラウドファンディングであれば、複数のファンド(不動産)に気軽に分散投資が可能です。
② 物件管理や入居者対応が不要
現物不動産投資では、物件の取得後も入居者の募集、家賃の回収、修繕、設備交換、退去時の原状回復など、さまざまな管理業務が発生します。
管理会社に委託することもできますが、費用がかかりますし、所有者として判断しなければならない場面もあります。
一方の不動産クラウドファンディングであれば、こうした実務を運営事業者が行うため、投資家が行う必要はありません。投資家はファンドを選んで出資してしまえば、あとは基本的に運用状況の報告を確認しながら分配・償還を待つことになります。
FIRE後の自由な時間を大切にしたい人にとって、日常的な物件管理の手間が少ないことは魅力でしょう。
③ 株式とは異なる資産への分散投資ができる
FIREを目指す方の資産運用では、株式インデックスファンドを中心に据えるケースが多いでしょう。もしそこへ、不動産クラウドファンディングを組み合わせられれば、株式とは異なる収益源を持つことができます。
不動産の賃料収入や売却益は、株式市場の値動きと必ずしも同じように変動するわけではないためリスク分散になり、資産運用の選択肢を広げる効果が期待できます。
値動きの違うアセットに分散投資したい場合には有力な選択肢になりますね!
④ 分配利益をFIRE後の生活費に活用できる
不動産クラウドファンディングでは、ファンドの運用によって得られた利益が投資家に分配されます。この分配利益を生活費に充てることができます。
株式インデックスファンドを取り崩して生活費を確保する方法では、自分で売却する金額やタイミングを判断する必要があります。
一方、不動産クラウドファンディングでは、ファンドの分配・償還スケジュールに沿って資金が戻ってくるため、一定の現金化の仕組みがあらかじめ用意されています。
また、分配型の投資信託のように、分配金を出し多分だけ元本の評価額が下がるというものでもなく、分配金は純粋に利益として受け取ることができます。
⑤ 優先劣後構造で投資家の損失リスクを軽減できる
不動産クラウドファンディングでは、ほとんどのファンドで優先劣後構造という投資家を守る仕組みを採用しています。
優先劣後構造とは、投資家の出資分を「優先出資」、運営事業者などの出資分を「劣後出資」として区分し、仮に運用する不動産で損失が発生した場合、劣後出資分から先に損失を負担する仕組みのことを指します。
例えば、運用額1億円のファンドで、劣後出資割合が20%の場合、投資家の優先出資が8,000万円、事業者の劣後出資は2,000万円となります。
このファンドで運用によって1,000万円の損失が出た場合、損失が劣後出資の金額内に収まるため、投資家が損失を被ることはありません。
一方、損失が3,000万円に達した場合は、劣後出資の2,000万円を超えるため、優先出資者にも損失が及ぶ可能性が出てきます。
つまり、優先劣後構造は一定範囲の損失を吸収する仕組みであり、元本保証ではありません。また、劣後出資割合はファンドごとに異なります。
ちなみに、劣後出資割合が高いほうが投資家の安心感は上がりますが、その分、出資枠が小さくなるというトレードオフになっています。
劣後出資割合が50%を超えるファンドもありますが、投資枠が少なくて当選確率が上がってしまうというケースも……!
不動産クラウドファンディングでFIREする6つのデメリット・リスク
不動産クラウドファンディングには、FIREの収入源として考える際に見逃せないデメリットもあります。投資先として検討する上で、しっかり理解しておきましょう。
① 元本割れや運営事業者の倒産リスクがある
当然と言えば当然ですが、不動産クラウドファンディングは投資商品であり、元本保証の商品ではありません。
対象不動産の価値が下落したり、予定した価格で売却できなかったりすれば、出資元本が減少する可能性があります。また、売却が長引いた場合などで、償還(元本の返金)が遅れることもあります。
また、運営事業者の経営状況にも注意が必要です。不動産クラウドファンディングで一般的な匿名組合型では、運営事業者が不動産を保有しているケースがあり、事業者の倒産が出資金の回収に影響する可能性があります。
不動産クラウドファンディングには、優先劣後構造が採用されることが多いですが、事業者の倒産リスクまで防げるわけではありません。
FIRE後の生活費に必要な資金を運用することを考えるのであれば、想定利回りだけでなく、運営会社の財務状況や事業内容も確認しておきましょう。
償還遅延は実際に起こりうるリスクですが、全体から見ると割合は決して高くはありません。過去の運用実績などを確認して、信頼できる事業者に投資をすることでリスクを見極めましょう!
② 原則として運用期間中の解約が難しい
不動産クラウドファンディングでは、出資した資金を運用期間中に自由に引き出せない案件が一般的です。
例えば、運用期間12ヶ月のファンドに100万円を投資した場合、急に現金が必要になっても、原則として満期まで待つ必要があります。
一部には中途換金の仕組みを用意したサービスもありますが、手数料や換金条件、払い出しまでの期間などに制約があるのが一般的です。
FIRE生活では、医療費や家電の買い替えなど、予定外の支出が発生することもあります。こうした支出にも対応するためにも、資産の大部分を不動産クラウドファンディングに投資するのは避けたほうが無難でしょう。
③ 分配金が毎月支払われるとは限らない
不動産クラウドファンディングでは、分配時期がファンドごとに異なります。
多くのファンドでは、運用終了後に一括で支払われます。中には、半年ごと、四半期ごとに分配金が支払われるものもありますが、特に毎月分配されるファンドはごく一部に限られます。
そのため、年間の想定利益が60万円だからといって、毎月5万円を受け取れるわけではありません。さらに、運用終了や償還が予定より遅れれば、入金時期も変わる可能性があります。
FIRE後の生活費として利用する場合には、運用終了日だけでなく、実際に資金が口座へ払い出される日も確認する必要があります。
④ 短期案件が多く、再投資の管理に手間がかかる
不動産クラウドファンディングのファンドは、数ヶ月から1年程度で運用を終了する短期案件がメインです。
前述のとおり、ファンドに投資したお金は中途換金がしにくいため、原則的に投資中は資金が拘束されることになります。その点、短期案件は資金の拘束期間が比較的短いというメリットがあるものの、一方で継続して収益を得たい場合には別のファンドに再投資が必要になります。
例えば、運用期間6ヶ月の案件を中心に投資している場合、同じ資金を1年間運用し続けるためには、少なくとも年2回程度の投資判断が必要になります。
実際には、募集時期や償還時期が異なる複数の案件に投資するため、管理するファンド数はさらに増えるでしょう。
案件ごとの想定利回り、運用期間、分配予定日、償還予定日などを把握し、次の投資先を探す必要があります。
一度投資してしまえば、やること(できること)はほとんどありませんが、償還から次の投資までの作業はどうしても発生してしまいます。
FIRE後は投資に時間をかけたくないという人にとっては、短期案件の再投資を繰り返す作業は負担になるかもしれません……。
⑤ 人気案件では抽選に落選する・希望額を投資できないことがある
不動産クラウドファンディングには、ファンドの募集金額に上限があり、好きなファンドに好きなだけ投資できるわけではありません。
人気にファンドには募集額を上回る申し込みが集まり、当選倍率が数倍から十倍以上にもなることがあり、そうなると抽選に落選することがあります。
抽選方式の他に先着方式のものもありますが、募集開始後すぐに募集枠が埋まってしまう可能性もあります。
さらに、ファンドによっては1人当たりの出資上限が設定されていることもあります。
例えば、1,000万円を年率7%のファンドで運用したいと考えていても、そのファンドに100万円しか投資できなければ、残り900万円の運用先を別途探さなければなりません。
複数の事業者に登録して投資機会を増やすことはできますが、それでも希望額を常に運用できる保証はありません。
高い想定利回りのいいファンドを見つけたとしても、実際に投資できなければ意味がないですね……!!
⑥ 償還や再投資待ちによって資金が休眠しやすい
不動産クラウドファンディングで投資したファンドの運用が終了しても、その日に出資金や分配金が戻ってくるわけではありません。
運用終了後、収支の確定や清算などの手続きを経て、分配・償還が行われるため、運用終了から入金まで1〜2ヶ月かかるのが一般的です(中には数日〜1週間程度で入金されるサービスもあります)。
さらに、資金が戻ってきたとしても、次の投資先がすぐに見つかるとは限りません。これらの事情も含め、不動産クラウドファンディングの実運用では、次のような待機期間が発生します。
- 投資申し込みから運用開始までの期間(1〜2週間程度)
- 運用終了から出資金の払い出しまでの期間(1ヶ月程度)
- 償還後、次の案件に申し込むまでの期間(2〜3週間)
- 抽選に落選して再度投資機会を待つ期間(2〜3週間)
これらは「資金の休眠期間」となるため、この期間が長くなるほど、年間の実効利回りは低下します。
例えば、年率8%の案件に投資できても、年間の資金稼働率が60%なら、単純計算した税引前実効利回りは4.8%です。
FIREを目的にする場合は、単にファンドの想定利回りの高さだけでなく、資産の運用効率も含めて考える必要がありますね……!
匿名組合型と任意組合型、FIREに向いているのはどっち?
上でも少し触れましたが、不動産クラウドファンディングの投資スキームには、匿名組合型と任意組合型という2種類があります。
不動産クラウドファンディングの多くのファンドは匿名組合型での募集となりますが、FIRE目的で投資する場合には、任意組合型のファンドも検討することで運用を最適化できる場合があります。
運用期間や最低投資額、税金の扱いなども理解しておくとよいでしょう。
| 比較項目 | 匿名組合型 | 任意組合型 |
|---|---|---|
| 契約の仕組み | 事業者に出資する | 共同事業に参加する |
| 最低投資額 | 1万円〜 | 100万円〜 |
| 運用期間 | 3〜24ヶ月程度 | 2〜10年程度 |
| 想定利回り | 4〜15%程度 (案件によって大きな幅がある) | 2〜5%程度 |
| 税務上の扱い | 原則として雑所得 | 契約内容や所得の性質によって異なる |
| 主な注意点 | 再投資の手間、償還待ち | 長期拘束、投資単位、契約上の責任 |
匿名組合型は少額から投資しやすいが、再投資の手間がある
匿名組合型は、不動産クラウドファンディングで広く利用されている契約形態です。少額から投資できる案件が多く、数ヶ月から1年程度の短期運用を想定した商品が主流です。
短期の案件は資金を比較的早く回収できるメリットがありますが、資金を効率的に運用するため、頻繁かつ継続的に投資先を探していく必要があり、FIRE目的では手間が多くなりやすいのがデメリットです。
つまり、FIRE後の収入源として利用する場合には、再投資の手間や資金の休眠期間が課題となります。
任意組合型は長期運用に向く案件もあるが、投資額や流動性に注意
任意組合型には、数年から10年以上の長期運用を想定した商品もあるのが特徴です。
長期運用であれば、短期案件のように何度も投資先を探す必要がないため、再投資の負担を減らせる可能性があります。
一方、最低投資額が匿名組合型と比べると高額になるのが一般的で、1口100万円からという案件もあります。そのため、少額で細かく分散投資したい人には向かない場合があります。長期運用では資金を引き出しにくい期間も長くなるのもデメリットと言えるでしょう。
また、想定利回りが多くの匿名組合型ファンドと比べてより低く設定されがちなた点にも注意が必要です
通常、ファンドの募集覧にどちらの組合型かの記載があるので、確認するとよいでしょう。とはいえ、多くの場合は運用期間の長さや最低出資額で判断することができます。
FIRE向け不動産クラウドファンディングおすすめ5社を比較
不動産クラウドファンディングをFIREに活用するなら、想定利回りの高さや物件そのものの収益性はもちろん、運用期間や運営事業者の信用力、優先劣後構造の劣後出資割合、分配・償還スケジュールなども加味して選ぶのがよいでしょう。
ここでは、特に人気が高い有名不動産クラウドファンディングサービスを5つ紹介します。
- COZUCHI
- 利回りくん
- ヤマワケエステート
- TOMOTAQU
- TECROWD
なお、サービスの最低投資額や募集方式、想定利回り、運用期間などは、個別ファンドによって異なる場合があります。
おすすめ5社の比較表
| サービス | 最低投資額の目安 | 主な特徴 | FIRE目的で確認したい点 |
|---|---|---|---|
| COZUCHI | 短期型1万円〜、中長期型10万円〜 | 短期型と中長期型を提供 | 分配頻度、換金条件、募集倍率 |
| 利回りくん | 1万円〜 | インカムゲイン型、先着式での申込みが中心 | 運用期間の短さ、利回り |
| ヤマワケエステート | 1万円〜 | 多様な不動産案件、売却益を狙う商品も | 償還遅延、物件評価、事業者リスク |
| TOMOTAQU | 1万円〜 | 少額投資、毎月配当の案件も | 分配頻度、出資上限、案件の条件 |
| TECROWD | 10万円〜 | 国内外の不動産を対象とする案件 | 海外リスク、運用期間、償還条件 |
※最低投資額はサービス全体の基本条件または代表的な商品条件です。すべての案件に適用されるとは限りません。
COZUCHI|短期運用型と中長期運用型を選べる超人気サービス
| 評価項目 | 評価 | 短評 |
|---|---|---|
| 人気度 | ★★★★★ | 高い認知度があり、募集倍率が非常に高い案件も |
| 利回り | ★★★★☆ | 短期型・キャピタル型で超高利回り案件あり |
| 運用実績 | ★★★★★ | 2026年10月末時点で累計200件以上のファンド組成実績 |
| 投資のしやすさ | ★★☆☆☆ | 人気案件では応募率1,000%超も。希望額の投資は難しい場合がある |
| 運営会社の信用度 | ★★★★☆ | 運営会社は非上場も、元本毀損ゼロの実績 |
COZUCHI(コヅチ)は不動産クラウドファンディングでは1,2を争う人気サービスで、短期運用型と中長期運用型の2つのサービスを提供しています。
短期運用型は主に不動産の売却益を狙うキャピタルゲイン型のファンドで比較的高い想定利回りで提供されます。こちらは1万円から投資できます。
一方、中長期運用型は10万円から投資でき、毎月の配当と売却益の獲得を目指す仕組みです。中長期運用型も匿名組合型であり、匿名組合型だから必ず短期運用というわけではないことが分かります。
COZUCHIの大きな特徴として、中長期運用型では、運用期間中に保有する出資持分を売却して現金化するための仕組みがある点が挙げられます。
中長期型ファンドの場合、資金ロックが大きなネックになりますが、COZUCHIであれば、一定程度このリスクを軽減することができます。
多くの新規ファンド(リセール以外)で、億単位の大型ファンドとして展開されるのが特徴で、募集枠は比較的大きいと言えます。ただし、人気サービスであるため、申込者も多くなりやすく、多くの場合で抽選が必要になるのがデメリットです。
公式サイト:COZUCHI
不動産クラウドファンディングを牽引してきた超人気サービスです。ファンドの運用・償還実績も十分です!
利回りくん|人気度と運営会社の信用力が魅力
| 評価項目 | 評価 | 短評 |
|---|---|---|
| 人気度 | ★★★★★ | 会員数が28万人超えで国内No.1を公表。知名度・利用者数ともに高い |
| 利回り | ★★☆☆☆ | 想定年利回り4〜6%程度が中心。高利回りより堅実な案件選びに |
| 運用実績 | ★★★★★ | 2026年10月末時点で累計180件以上のファンドを組成 |
| 投資のしやすさ | ★★★☆☆ | 案件によって応募状況に差があり、人気案件は競争も |
| 運営会社の信用度 | ★★★★☆ | 上場企業グループが運営。グループの経営基盤が判断材料 |
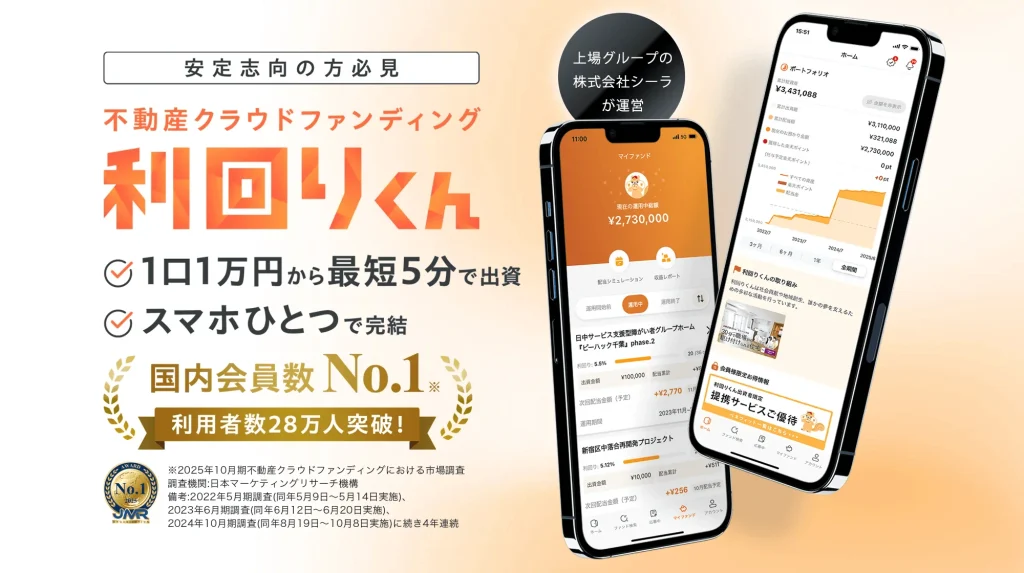
利回りくんは、1万円から不動産投資を始められるクラウドファンディングサービスです。会員数は28万人以上で国内No.1を公表しており、多くの投資家から支持を集めています。
想定利回りは年率4〜6%程度の案件が中心で、他社の高利回り案件と比べると控えめですが、上場企業グループ・株式会社シーラホールディングスが運営している点は安心材料の1つです。
案件が多いので、FIRE目的では、少額から複数のファンドに分散投資しやすい点が魅力です。ただし、人気案件では抽選倍率が高くなる場合があり、希望額を継続的に運用できるとは限りません。
運営会社の信用力や案件の条件を重視しながら、不動産クラウドファンディングを資産運用の一部に取り入れたい人に向いています。
ヤマワケエステート|高い想定利回りだけでなく償還リスクも慎重に確認
| 評価項目 | 評価 | 短評 |
|---|---|---|
| 人気度 | ★★★★☆ | 高利回り案件を中心に投資家の関心を集める |
| 利回り | ★★★★★ | 直近6ヶ月の平均想定年利回りは約17%と超高水準 |
| 運用実績 | ★★★☆☆ | 2026年10月末時点で200本の償還実績あり。ただし、償還遅延発生事例も |
| 投資のしやすさ | ★★★☆☆ | 募集件数は比較的多いが、人気案件では競争も |
| 運営会社の信用度 | ★★☆☆☆ | すでに20本以上の償還延期事例あり。財務状況や案件の進捗を慎重に確認したい |
ヤマワケエステートは、居住用マンション、商業ビル、ホテル、リゾート関連不動産、土地など、幅広い案件を取り扱う人気の不動産クラウドファンディングサービスです。
基本的に1万円から投資可能で、全体的に非常に高利回りの案件が多いのが最大の特徴です。過去には想定利回り80%超の案件も提供するなど、高いリターンを求める方にハマるサービスの1つです。
ただし、一般的に、高い利回りには相応のリスクが伴います。特に、売却益を主な収益源とするキャピタルゲイン型ファンドでは、予定した価格や時期に不動産を売却できるかが重要です。
懸念点は、償還遅延(元本と分配金の支払いが遅れること)が複数発生している点です。物件の購入予定者との契約不成立や、売却活動の遅延などが原因とされており、これらの一連の事例に関して、2026年2月に大阪府から一部業務停止命令および指示の行政処分を受けています。
また、多くのファンドで優先劣後構造の劣後出資割合が少なめに設定されている点もリスクを高める要因になっています。
とはいえ、全ファンドの平均で15%前後にもなる超高利回りは他に代えがたい魅力です。
資産の大部分を入れるのはリスクが高いですが、比較的短めのファンドに一部の資産を入れて全体の運用効率を引き上げる目的として活用するのはありかもしれません。
公式サイト:ヤマワケエステート
▼無料の口座登録はこちら▼

私も過去に利回り27%という超高利回り案件に投資したことがあります。かなりおいしいリターンを得ることができました!
TOMOTAQU|毎月配当の案件も検討したい人向け
| 評価項目 | 評価 | 短評 |
|---|---|---|
| 人気度 | ★★★☆☆ | 継続的に案件を募集しているが、知名度は大手より控えめ |
| 利回り | ★★★☆☆ | 想定年利回り7%前後の案件が中心 |
| 運用実績 | ★★★★☆ | 2026年10月末時点で累計150件以上のファンド組成実績 |
| 投資のしやすさ | ★★★★☆ | 先着募集が多く、募集開始時に申し込みやすい |
| 運営会社の信用度 | ★★★☆☆ | 運用終了が120件・元本毀損ゼロを公表。今後の実績も確認したい |
TOMOTAQU(トモタク)は、1万円から不動産クラウドファンディングを始められる老舗の不動産クラウドファンディングサービスです。
不動産の選定や運用は事業者が行い、投資家はファンドの条件を確認して出資します。
大きな特徴は、毎月分配型の案件も提供していることです。他のサービスでは見かけることが少ないためレアなサービスと言えます。特に、FIRE後の生活費に充てることを考えるなら、分配頻度は重要な比較ポイントです。
利回りについては、今回紹介しているサービスの中では特段高いとは言えませんが、平均的に6〜7%程度のファンドを提供しており、提供頻度やこれまでの実績を考えれば十分な水準と言えます。
公式サイト:TOMOTAQU(トモタク)
▼無料の口座開設はこちら▼

毎月分配型ファンドがあるのはめっちゃ珍しいです!利回りもまずまずなのでFIRE向きのサービスの1つと言えますね!
TECROWD|国内外の不動産案件を比較したい人向け
| 評価項目 | 評価 | 短評 |
|---|---|---|
| 人気度 | ★★★★☆ | 高利回りや海外不動産案件で投資家の注目を集める |
| 利回り | ★★★★★ | 平均的に高利回り案件をラインアップ。年率15%超の案件もあり |
| 運用実績 | ★★★★☆ | 100件を超えるファンドを組成した実績 |
| 投資のしやすさ | ★★★☆☆ | 募集枠が大きい案件もあるが、満額到達で抽選になるケースも多い |
| 運営会社の信用度 | ★★★☆☆ | 配当遅延・元本割れゼロを公表。海外案件特有のリスクには注意 |
TECROWD(テクラウド)は、国内だけでなく、モンゴルやスリランカなど、新興国の不動産を対象としたファンドも扱う不動産クラウドファンディングサービスです。
最低投資額は原則として1口10万円からです。
海外不動産を対象とする案件の実績も多くあり、国内不動産とは異なる投資機会を検討できる点が特徴です。こうした案件は想定利回りが10%を超えることも珍しくなく、全体的に高利回りなのが特徴です。
一方で、海外案件では、現地の不動産市況や法制度、政治・経済情勢、為替に関連するリスクなどにも注意する必要があります。
募集金額を見ると、10億円を超える大型案件もちょくちょく出ており、このような案件は枠が大きため、小型の案件よりも投資しやすいファンドと言えます。
また、全体的に運用期間が長めに取られているのもTECROWDの特徴です。運用期間1年未満の短期案件もありますが、24ヶ月(2年)〜36ヶ月(3年)の長めのファンドも提供しています。
投資先乗り換えの頻度を抑えたい方には1つの投資先候補となるでしょう。
海外不動産に投資できる不動産クラウドファンディングサービスはあまり多くはないため、こうした案件に興味のある方や、高利回り案件を狙いたい方に向いているサービスと言えます。
公式サイト:TECROWD(テクラウド)
▼無料の口座開設はこちら▼

TECROWDは、海外不動産に投資できる貴重なサービスの1つです。平均利回りも高く、狙い目のサービスですね。
投資前には案件ごとの安全性も確認しよう
不動産クラウドファンディングでは、サービスを選ぶだけでなく、個別ファンドの内容を確認することが欠かせません。
具体的には、次の項目に注目して確認しておくのがおすすめです。
| 確認項目 | チェックする内容 |
|---|---|
| 想定利回り | 利回りの根拠、賃料収入と売却益の内訳 |
| 運用期間 | 開始予定日、終了予定日、延長条件。短いほうがリスクは小さいが、手間は増える |
| 分配・償還 | 分配頻度、予定日、払い出しまでの期間 |
| 優先劣後構造 | 劣後出資割合(大きいほうがリスク軽減の可能性あり) |
| 対象不動産 | 所在地、用途、稼働状況、評価額 |
| 売却計画 | 売却先の有無、売却価格の妥当性 |
| 借入 | 借入の有無、返済順位、担保条件 |
| 運営事業者 | 財務状況、運用実績、償還遅延の有無 |
| 倒産隔離 | SPCなどによる倒産隔離の仕組みがあるか |
特に太字にした項目については必ず確認するようにしましょう。
優先劣後構造は、投資家だけでなく、事業者もファンドに一定の投資を行い、その範囲内の損失であれば事業者が先に負担する仕組みです。これにより、仮にファンドで損失が出ても投資家が元本を既存するリスクが低くなります。
このときの、事業者出資分(劣後出資)の割合は、ファンド詳細画面に記載されていることが多いので、確認するとよいでしょう(稀に「契約成立前交付書面」などにのみ記載しているケースもあります)。
事業者出資分である劣後出資割合が大きいほど、損失が出たときに投資家が守られやすいということになりますが、そのぶん、投資家の投資枠が減ることになるため、大きすぎるのも困りものです。一般的には劣後出資割合は20〜30%あれば十分です。
FIREで失敗しないための不動産クラウドファンディング運用方法
不動産クラウドファンディングをFIRE後の資産運用に組み込む場合には、投資額や運用方法を慎重に考える必要があります。
ここでは、特に意識したい5つのポイントを紹介します。
① 生活費の全額を分配利益に頼らない
不動産クラウドファンディングは、分配時期や投資機会が不確実な投資商品です。
そのため、毎月必ず必要になる生活費を、すべて分配利益で賄う設計は避けたいところです。特に、住居費、食費、教育費などの固定的な支出は、現金やほかの収入源で確保できるようにしておくと安心です。
不動産クラウドファンディングの分配利益は、生活費を補う収入や、余裕資金として位置付けるほうが管理しやすいでしょう。
② 複数の事業者・案件に分散する
1つのファンドに多額の資金を集中させると、その案件で元本割れや償還遅延が発生した場合の影響が大きくなります。同様に、同じ事業者の案件に集中すると、運営会社固有のリスクも大きくなります。
そのため、複数の事業者や案件に分散することが重要です。
ただし、同じ地域や似た用途の不動産に投資していれば、不動産市況の変化によって同時に影響を受ける可能性があります。そのため、可能であれば、投資先の地域や用途、運用期間、収益源なども意識して分散するのが理想です。
③ 償還時期を分散して資金の休眠を減らす
FIRE目的で運用する場合には、複数のファンドの償還時期を分散させる方法が考えられます。
例えば、すべての資金を同じ月に償還される案件へ投資するよりも、3月、6月、9月、12月などに償還時期を分けたほうが、資金を再投資する機会を分散できます。
②と③は併せて考えます。具体的には、サービスの分散、ファンドの分散、投資スケジュールの分散、対象不動産のエリアの分散、収益方式(賃貸収入か売却収入か)の分散を意識しましょう!
④ 現金やインデックスファンドと組み合わせる
FIRE後の資産運用では、収益性だけでなく、必要なときに現金を確保できることも重要です。
不動産クラウドファンディングは、一般に中途換金の自由度が低いため、生活防衛資金や近い将来に使う予定の資金を投資するのには向きません。
これへの対策としては、生活費に必要な現金を確保した上で、株式のインデックスファンドなどと組み合わせる方法が考えられます。
インデックスファンドも市場価格の変動リスクがありますが、必要に応じて売却できる流動性が大きな強みです。また、運用しながら資産全体を増やしていくのもインデックスファンドのほうが向いています。
そのため、それぞれの資産の特徴を理解し、資産全体の中で役割を分けることが重要になるでしょう。
元本を維持したまま分配金を得るために資産の一部を不動産クラウドファンディングに回すのは有効な手段です。一方で、何かあったときにすぐに取り崩せるインデックスファンドや、現金もある程度確保しておいたほうが安心でしょう。
⑤ 実際の手取り利益と資金稼働率を記録する
不動産クラウドファンディングでは、想定利回りだけを記録していても、運用成果を正確に把握できません。そのため、例えば次のような項目を記録しておくと便利です。
| 記録項目 | 内容 |
|---|---|
| 投資額 | 実際に出資した金額 |
| 想定利回り | ファンドの募集時に提示された年率 |
| 入金日 | 投資資金を振り込んだ日 |
| 運用開始日 | 利回り計算の対象となる開始日 |
| 運用終了日 | 予定・実際の運用終了日 |
| 分配日 | 利益を受け取った日 |
| 償還日 | 出資元本が戻った日 |
| 税引前利益 | 源泉徴収前の利益 |
| 源泉徴収額 | 差し引かれた所得税等 |
| 受取額 | 実際に振り込まれた利益 |
| 待機期間 | 資金が収益を生まなかった期間 |
こうした記録があれば、実際にどれくらいの利益を得られたのか、資金が何日間休眠していたのかを把握できます。また、事業者ごとの運用実績を比較する際にも役立ちます。
FIRE後の収入源として継続的に利用するなら、表面上の想定利回りではなく、実際の手取り利益と資金稼働率にも注視していくようにしましょう。
まとめ|不動産クラウドファンディングはFIREの補助収入源として活用しよう
今回は、不動産クラウドファンディングでFIREできるか?というテーマで考えてみました。
不動産クラウドファンディングは、少額から不動産に投資でき、比較的高い想定利回りを掲げる案件もある投資サービスです。物件管理の手間が少なく、優先劣後構造などによって一定の損失リスクを軽減する仕組みもあり、FIRE資金として使える可能性があります。
ただし、FIRE後の収入源として考える場合には、次の点に注意が必要です。
- 分配利益には税金がかかる(手取りは少なくなる)
- 年間の利益を月平均に換算しても、毎月入金されるわけではない
- 短期案件では再投資の手間がかかる
- 希望する案件に投資できるとは限らない
- 償還や再投資待ちによって資金の休眠期間が生じる
- 元本割れや償還遅延のリスクがある
例えば、年率6%の案件で1,000万円を1年間フル稼働できれば、源泉徴収後の利益は47万7,480円ですが、運用期間が10ヶ月で、残り2ヶ月が待機期間になれば、源泉徴収後の利益は39万7,900円まで下がります。
FIREで生活費を位賄う場合、想定利回りの高さだけでなく、実際に使える現金を安定して確保できることも重要になってきます。
不動産クラウドファンディングでは6〜8%程度の利回りのファンドも数多くあるため、一般的な「4%ルール」でのインデックスファンド取り崩しよりも年間のキャッシュフローは出やすい面もありますが、生活を考える上では「毎月の安定的な収入」も考慮に入れる必要があるでしょう。
その意味で、不動産クラウドファンディングは、FIREの生活費をすべて賄う主力商品というよりも、資産運用の選択肢を広げる補助的な投資先として考えるのがオススメの使い方です。
興味がある場合は、まず複数のサービスで案件情報を比較し、少額から仕組みや資金の動きを理解することをおすすめします。
なお、実際の投資前には、想定利回りだけでなく、対象不動産、運用期間、分配・償還予定、優先劣後構造、運営事業者の信用力などを十分に確認しましょう。
ということで、今回は以上です!

コメント