はじめまして。「40代子持ちサイドFIREの備忘録|幸せな早期リタイアを目指すブログ」を運営している、せつやんです。
私は、1981年生まれ、就職氷河期世代の40代男性です。妻と2人の子供の4人家族で、子育てをしながら、2030年のサイドFIREを目指しています。
私が資産運用を始めたのは2017年の末のことでした。ウェルスナビに当時の最低入金額だった30万円を入れて始めた資産は、約9年経った2026年11月時点で9,000万円近くにまで増えました。
とはいえ、もともと特別に高収入だったわけでも、ハイリスク投資で一攫千金を狙って成功したわけでもありません。
投資を始めた頃の私の年収460万円ほど。将来への不安を抱えながら働く、ごく普通の会社員でした。そんな私が資産形成を始めたきっかけは、20代の頃に経済的に苦労し、将来の幸せを描けなかったことが原点にあります。
その後、30代でまったくの異業種・異職種に転職したことで、年収が向上し、「このお金を守っていかなければ」というマインドに変わっていきました。
そして、いつしか「お金のために働き続けなければならない人生から、自分や家族のために時間を使える人生へシフトしていきたい」という思いへと変化していきました。
このブログでは、そんな私自身の経験をもとに、資産運用やFIRE、子育てとお金の問題について発信していきます。
せつやん(筆者)の基本プロフィール
| 項目 | 内容 |
|---|---|
| 名前 | せつやん |
| 生まれ | 1981年(就職氷河期世代) |
| 家族 | 妻、子ども2人の4人家族 |
| 職歴 | Webマーケティング |
| 資格 | ファイナンシャル・プランニング技能士3級 |
| 投資経験 | 投資信託・ETF、個別株、不動産投資、暗号資産など |
| 主な投資対象 | 全世界株式、米国株式、アクティブ投資信託など |
| 目標 | 2030年4月のサイドFIRE |
| 大切にしていること | 家族との時間、経済的な安心、人生の選択肢 |
20代は年収240万円。資産形成とは無縁の生活
改めて、半生を振り返っていきますが……私は1981年生まれのいわゆる「就職氷河期世代」です。
社会人になってから10年以上、ラジオ番組ディレクターという、いかにもブラックそうな仕事に従事していましたが、その頃の年収は240万円ほどで、イメージ通りのブラック労働環境でした。
「経済的に余裕のある生活」とは程遠く、はっきり言って、将来には絶望していました。日本の平均年収が400万円代……?どうやったら年収400万円ももらえるんだよ!?と本気で思っていたくらいです。
そんなラジオ業界に愛想を尽かし(?)、31歳のときに未経験のIT分野へ転職。Webマーケティングやコンテンツ制作などの仕事に携わってきました。
振り返ると、これが私の人生の最大のターニングポイントになりました。「がんばれば毎年年収が上がるんだ」という当たり前の気づきを得ることができ、少しずつ収入を増やし、家計を改善できるようになりました。
もともとの貧乏生活のおかげで、節約はまったく苦ではなく、収入も増えていったので、この収入増×支出コントロールが後々の資産増加に大きく寄与していくことになりました。
今思えば、20代の貧乏生活も無駄じゃなかったのかな……!
金融資産30万円から8,000万円超へ
私が資産形成を始めたのは2017年、30代後半になってからです。
2017年末の世帯金融資産は200万円程度。その中の30万円を、まだサービスが始まって間もなかったウェルスナビに入金し、スタートしました。
以降、少しずつ入金額を増やしていきながら夫婦で資産形成に取り組み、2026年には世帯資産8,000万円を超えました。
主な資産推移は次のとおりです。
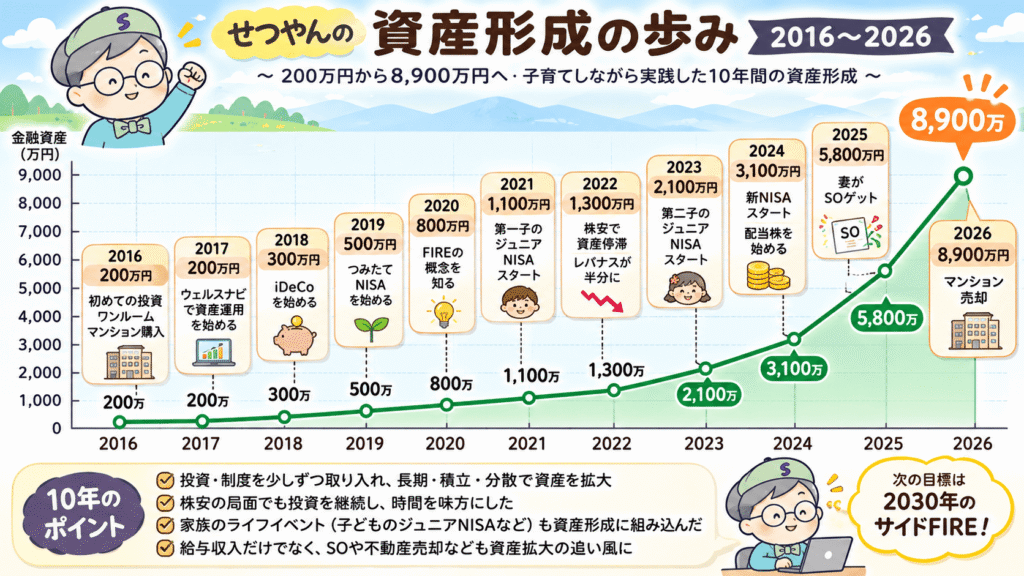
※金額は各時点の概算です。夫婦の金融資産を合算しており、住宅ローンなどの負債を差し引いた純資産額ではありません。2026年の増加には自宅マンションの売却による資金移動も含まれるため、すべてが投資利益によるものではありません。
資産形成の中心に据えてきたのは、長期・積立・分散を基本とするインデックス投資です。一方で、不動産投資や個別株、アクティブ投資信託なども経験してきました。
多くの人と違うことがあるとすれば、妻が勤めていたスタートアップ企業が上場を果たし、ストックオプションをもらえたこと(約2600万円の利益)と、7年間住んだマンションが高値で売れたこと(約1900万円の利益)です。
こればっかりは運なので、再現性はありません。
ただし、基本は同じです。上記を除いても、ほぼインデックス投資で資産4000万円以上を築いてきました。もちろん、順調なことばかりではありません。
相場が大きく下落したときには資産が目減りすることもありますし、投資判断について「あのとき、こうしておけばよかった」と思うこともあります。
それでも、投資を続ける中で、自分なりの基準をブラッシュアップさせてきました。それは、自分のリスク許容度を大きく超える投資には手を出さないということです。
このブログでは、成功した投資だけでなく、判断に迷ったことや失敗、想定と異なった結果についても、できるだけ率直に記録していきたいと考えています。
そして、実際にサイドFIREするまで、したあとに私がどんなことを考えたのか、詳しくお伝えしていければと思います。
ストック・オプションとマンション売却で、資産形成チートを発動させてしまったのは完全に運です。
なぜFIREを目指すのか
FIREとは、Financial Independence, Retire Earlyの略で、一般的には「経済的自立と早期リタイア」を意味します。
とはいえ、個人的には、必ずしも仕事を完全に辞めることを目指しているわけではありません。目指しているのは、働くかどうか、どれくらい働くかを、自分で選べる状態です。
私には妻と2人の子供がいます。子供たちが成長していく時間は、今しかありません。子供の成長を近くで見る余裕を持ちながら、経済的に不安のない状態でいられたらいいなと思っています。
また、上の子供はすでに小学校に上がっていますが、下の子はまだ保育園に通っており、完全リタイアが現実的ではないという事情もあります(在園の就業要件を満たさなくなるため)。
そのため、下の子が保育園を卒園して就学する2030年4月を目標に、夫婦で無理のない範囲で働きながら、資産収入も活用するサイドFIREを計画しています。
完全に働かない生活よりも、社会とのつながりや仕事のやりがいを残しながら、時間的な自由を増やす暮らしが理想です!
子育て世帯だからこそ、FIREには難しさがある
独身者や子供のいない夫婦と比べると、子育て世帯のFIREには考えるべきことがたくさんあります。
教育費、住居費、社会保険、将来の生活費などだけでなく、特に、子供がまだ小さい段階で働き方を変える場合、保育園の継続利用や就労時間など、現実的な制約があります。
私自身、こうした問題に向き合いながら、どの程度の資産があれば安心して働き方を変えられるのかを考え続けています。
世の中には、私と同じように子供を育てながらFIREを目指している方もたくさんいらっしゃるかと思います。実際に、未就学児を育てながらサイドFIRE、さらに先のフルFIREも目指す身として、どうやってやりくりしてくのか、「子持ちFIREのリアル」をお伝えしていきたいと思います。
子持ち世帯ならではの悩みや対策についてもお伝えしていきます!
このブログで発信していること
「40代子持ちFIRE の備忘録」では、主に次のテーマを扱っています。
FIRE・サイドFIREの実践
サイドFIREやバリスタFIREの考え方、必要な資産額、生活費のシミュレーション、FIRE後の働き方などを紹介しています。
机上の計算だけでなく、自分自身の家計や資産形成の経験を踏まえて考察することを心がけています。
資産形成・資産運用
全世界株式や米国株式のインデックス投資を中心に、投資信託の比較、分配金の仕組み、資産の取り崩し方などを解説しています。
実際に保有している投資信託については、購入額や受け取った分配金、運用実績なども公開しています。
家計管理・老後設計
資産運用にお金を効率的に回していくための家計管理、さらには一定の資産形成を達成した後の取り崩しや、老後の資金計画についても取り扱います。
年金制度や、自分にとっての最適な受け取り方、年金のさらなる運用方法などについても発信していきます。
子育てとお金(教育費)
子育て世帯にとって重要な教育費や保育園、働き方と社会保障の関係などもテーマにしています。
資産形成そのものが目的になるのではなく、家族が安心して暮らすためにお金をどう活用するかを考えています。
子持ちでFIREを目指す方の参考になる情報を発信していきます!
記事の執筆・情報発信における方針
当ブログでは、読者の皆さまにできるだけ正確で役立つ情報を届けるため、次の方針を大切にしています。
1. 実体験と客観的な情報を区別する
自分自身の投資経験や考え方と、金融商品の制度・仕組みなどの客観的な情報を区別して記載します。個人的な成功体験が、他の人にも同じ結果をもたらすとは限りません。
2. 可能な限り一次情報を確認する
金融商品や税制、社会保険などの制度を解説する際には、金融機関、運用会社、官公庁などの公式情報を確認するよう努めています。
また、制度や商品の条件は変更されることがあるため、情報の確認時点を明らかにすることを心がけています。
3. メリットだけでなくリスクも伝える
投資には元本割れのリスクがあり、過去の運用実績が将来の成果を保証するものではありません。高い利回りや分配金だけを強調するのではなく、コストやリスク、注意点についても説明します。
4. 誤りがあれば修正する
掲載情報に誤りや古くなった内容が見つかった場合には、確認の上、必要に応じて修正します。お気づきの点があれば、お問い合わせページからご連絡ください。
もし、おかしな情報や紛らわしい表現などがあった場合はご連絡ください……!!!
保有資格と専門分野について
私はファイナンシャル・プランニング技能士(3級)を保有しています。また、Webマーケティング、SEO、コンテンツ企画・編集などの業務経験があり、複数の金融・投資メディアの運営経験があります。
ただし、金融機関の運用や税理士、社会保険労務士などの専門職として情報を発信しているわけではありません。
当ブログの内容は、私自身の経験と公開情報に基づく一般的な情報提供を目的としています。個別の金融商品への投資判断や税務・法律上の判断については、必要に応じて専門家にご相談ください。
最後に|お金は人生を豊かにするための道具
これまで10年近くにわたり、FIREに向けて資産形成を続けてきて、最近強く感じることがあります。
それは、お金を増やすことと、人生を豊かにすることは、必ずしも同じではないということです。
資産が増えるほど安心感は大きくなりますが、一方で、もっと増やしたい、減らしたくないという気持ちも生まれます。
しかしながら、人生には限りがあります。子供と過ごせる時間も、自分が元気に活動できる時間も、無限ではありません。
だからこそ、資産形成の先にある「お金をどう使い、どんな人生を送りたいのか」を大切にしたいと考えています。
私と同じように仕事や子育て、将来のお金について考えている方の読者目線を忘れずに、有益な情報発信を心がけていきます。このブログが、少しでも参考になっていただければ嬉しいです。
これからも、FIREを目指す過程をできるだけありのままに発信していきます。どうぞよろしくお願いします!
せつやん
サイト名: 40代子持ちFIREの備忘録|幸せな早期リタイアを目指すブログ
運営者: せつやん
お問い合わせ: サイト内のお問い合わせページをご利用ください。